車を売却したら自動車税は戻る?|売るときと廃車のときの違い、月ごとの戻る額と見積書で見る所
 Move for People株式会社
車を売却して名義が変わっただけでは、払った自動車税は月割りで戻りません。自動車税は4月1日に車検証の持ち主になっている人に1年分がかかり、年度の途中で名義が変わっても、その年度の分は前の持ち主にかかったままだからです。
月割りで戻るのは、廃車(抹消登録)にしたときで、抹消登録した月の翌月から3月までの分です。売るときは、残りの月の分にあたる額を買取の額に含める扱いがありますが、買い手に払う決まりは無いので、見積書で確かめます。
軽自動車税は、売っても廃車にしても、その年度の分は戻りません。また、3月31日までに名義変更か抹消登録が済まないと、次の年度の1年分の納税通知書も自分に届きます。
車を売るか廃車にするかで迷っています。もう払った自動車税の残りの月の分がどうなるのか、売ると損になるのかが分かりません。
戻るかどうかは、手放し方で決まる
同じ月に手放しても、売って名義を変えるのか、廃車にして抹消登録するのかで、自動車税の扱いが変わります。軽自動車は、どちらでも戻りません。次の表は、手放し方ごとに、自動車税と自動車重量税が戻るかと、確かめる所を並べたものです。
| 手放し方 | 自動車税 | 重量税 | 確かめる所 |
|---|---|---|---|
| 売る(名義変更) | 戻らない | 戻らない | 見積書の相当額 |
| 廃車(永久抹消) | 翌月から月割りで戻る | 車検が1か月以上残れば戻る | 抹消登録した日 |
| 一時抹消 | 翌月から月割りで戻る | この時は戻らない | 抹消登録した日 |
| 軽自動車 | 戻らない | 解体で戻ることがある | 解体の届出 |
東京都主税局の案内では、2026年4月1日から、税の名前が「自動車税種別割」から「自動車税」に変わりました。月割りの決まりは、今の地方税法では「自動車税」の条(第157条)に置かれています。
売ったときは、その年度の1年分が自分にかかる
地方税法では、自動車税の賦課期日は4月1日です(第155条)。年度の途中で持ち主が変わったときは、その年度の末日に変わったものとみなして月割りの決まりを当てるので(第157条第4項)、売った月で税が減ることはありません(相手が国や自治体などで自動車税がかからない場合を除く)。
東京都主税局の案内でも、年度の途中で名義変更されたときは、前の持ち主に1年分がかかり、新しい持ち主には次の年度からかかるとしています。売った月の後の分を税として取り戻す手続きはありません。
廃車にしたときは、抹消登録した月までの月割り
廃車にして車の登録を消すと、納める義務がなくなった月までの月割りになります(地方税法 第157条第2項)。1年分を払ったあとなら、抹消登録した月の翌月から3月までの分が戻ります。
東京都主税局の案内では、廃車にした日は、業者に車を引き渡した日ではなく、運輸支局や自動車検査登録事務所で実際に抹消登録した日です。引き渡しから抹消登録まで日があくと、月をまたいで戻る額が減ることがあります。
軽自動車は、売っても廃車にしても戻らない
軽自動車税も、4月1日の持ち主にかかります(地方税法 第449条)。自動車税と違い、地方税法には年度の途中で月割りにする定めが軽自動車税にはありません。
さいたま市の案内では、月割計算の制度が無いので、4月2日以降に譲ったり廃車にしたりしても、その年度の分は全額納めます。軽自動車の重量税は、解体して届け出るときに戻ることがあります(下の重量税の節)。
抹消登録した月ごとの戻る額
戻る額は、年額から、抹消登録した月までの月割りの額を引いたものです。月割りの額は「年額×月数÷12」で、100円未満を切り捨てます(東京都主税局の案内・地方税法 第20条の4の2第3項)。
例として、標準の年額が43,500円の、2019年10月1日以後に初めて登録した総排気量2リットル超2.5リットル以下の自家用の乗用車を置きます。1年分を払ったあとに、表の月に抹消登録した場合です。
| 抹消登録した月 | かかる税 | 戻る額 |
|---|---|---|
| 4月 | 3,600円 | 39,900円 |
| 5月 | 7,200円 | 36,300円 |
| 6月 | 10,800円 | 32,700円 |
| 7月 | 14,500円 | 29,000円 |
| 8月 | 18,100円 | 25,400円 |
| 9月 | 21,700円 | 21,800円 |
| 10月 | 25,300円 | 18,200円 |
| 11月 | 29,000円 | 14,500円 |
| 12月 | 32,600円 | 10,900円 |
| 1月 | 36,200円 | 7,300円 |
| 2月 | 39,800円 | 3,700円 |
| 3月 | 43,500円 | 0円 |
かかる税の列は、東京都主税局の月割りの税額表(2リットル超2.5リットル以下)の額と同じです。まだ払う前に抹消登録が済んだときは、戻る額ではなく、かかる税の列の額を納めることになります。
自分の車の額を出す
自分の車の年額は、車検証の総排気量と初度登録年月で決まります。年額の一覧は自動車税はいくら?の排気量ごとの額で見られます。
年額が分かったら、12で割って、抹消登録した月までの月数をかけ、100円未満を切り捨てます。年額からその額を引いた残りが、戻る額です。13年を超えた車や、環境性能のよい車は年額が標準と違うので、届いた納税通知書の額を年額として数えます。
戻るまでの日数と、受け取り方
戻る額は、申請しなくても通知が届きます。通知が届くまでは、東京都主税局の案内では「抹消登録等が確認されてから1か月程度かかります」とされ、都税に払っていない分があれば、そちらに充てられます。
同じ案内では、5万円以下ならゆうちょ銀行の「振替払出証書」が届いて郵便局などで受け取り、5万円を超えると口座を書いて返す書類が届きます。受け取り方は都道府県で違うことがあるので、届いた通知の案内に従います。
売るときは、見積書で税の相当額を確かめる
売る場合、残りの月の分にあたる額を、買取の額に含めて払う扱いがあります。ただし、税として戻るお金ではなく、買い手との売買の中での精算です。扱いは買い手によって違うので、書面で確かめます。
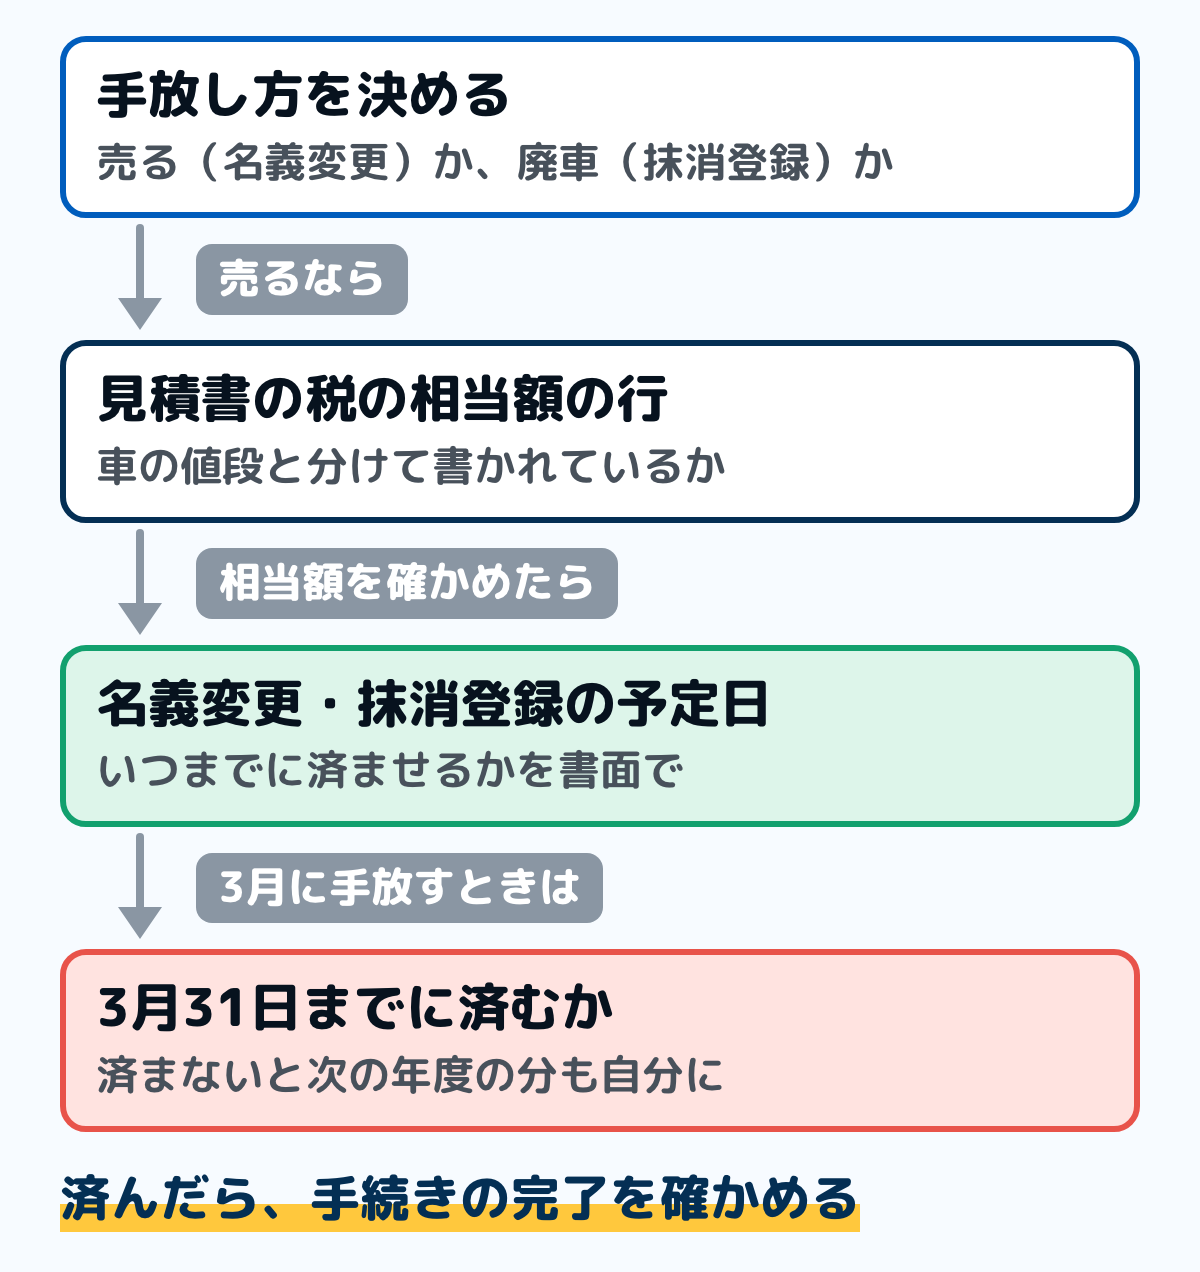
図は、売るか廃車にするかを決めてから、名義変更か抹消登録が済むまでに確かめる順番です。見積書で見る所は、次のとおりです。
- 相当額の行:車両の価格と分けて、自動車税の残りの月の分の行があるか
- 「税込み」とだけ書かれているとき:その額に税の相当額が入っているかを、書面で示してもらう
- 何月からの分か:相当額が何月から3月までの分で、いくらで数えたか。上の表の戻る額の列が比べる目安
- 名義変更の予定日:いつまでに済ませるかと、済んだ連絡をもらえるか
相当額がある見積もりと無い見積もりを比べるときは、総額だけで比べず、相当額を除いた車の値段もそろえて見ます。知人や家族との売買では、決まった扱いが無いので、相当額をどうするかを話し合って書面に残します。
売るか廃車にするかで迷うとき
廃車にすると、自動車税の戻る額に加えて、条件が合えば重量税も戻ります。一方、売ると車に値段が付くことがあります。売値と、廃車にしたときに戻る額とかかる費用を並べて、手元に残る額で比べます。
廃車にかかる費用と、自賠責保険料の戻り方は廃車の費用にあります。比べるときは、売る場合の相当額と、廃車で戻る額を二重に数えないようにします。
廃車を業者に頼むときは、還付の委任状を確かめる
廃車の手続きを業者に頼むと、戻る自動車税を業者が受け取る形にする書類(還付の委任状)に署名を求められることがあります。東京都主税局の案内では、委任状を出すと、本来は持ち主に返すお金が、受任者である業者などに返されます。
委任状に署名するときは、戻る額が見積もりの中でどう扱われているか(買取の額に入っているか、別に返されるか)を書面で確かめます。重量税の還付金も、国税庁の案内では、委任状を出せば代理人が受け取れます。
自動車重量税と、ローンが残っている車
自動車税とは別に、車検のときに払った自動車重量税も、手放し方で扱いが分かれます。ローンが残っていて持ち主が販売会社の車は、受け取る人も変わります。
重量税は、解体して永久抹消したときに戻る
国税庁の案内では、自動車重量税が戻るのは、車を解体して永久抹消登録か解体届出をするときに、同時に還付を申請した場合です。売ったときや下取りに出したときは、戻りません。
車検の残りが1か月未満なら、重量税は戻りません。戻る額は「納めた重量税×車検の残りの期間÷車検の有効期間」で、申請から受け取るまでおおむね2か月半程度かかると国税庁は案内しています。
抹消登録や解体届出を済ませたあとで、還付だけを申請することは原則としてできません。一時抹消登録だけでは戻らず、あとで解体して解体届出をするときに申請します。
ローンが残っていて、持ち主が販売会社のとき
ローンで買って、売主の販売会社が車の持ち主のまま(所有権を留保)になっている車は、自動車税は買主にかかります(地方税法 第147条)。東京都主税局の案内では、車検証の使用者として載っている人です。売ったときの扱いは、ふつうの車と同じです。
一方、重量税の還付を受けるのは、解体のために引き渡した時点の持ち主(最終所有者)です。国税庁の案内では、所有権を販売会社が留保している車は、販売会社が還付を受けます。廃車にする前に、ローンの残りと、戻るお金の扱いをローンの契約先に確かめます。
3月・4月に手放すとき
4月1日に車検証の持ち主になっていると、その年度の1年分がかかります。3月に売る・廃車にするときは、3月31日までに名義変更か抹消登録まで済むかどうかで、次の年度の分が自分にかかるかが決まります。
東京都主税局の案内では、3月31日までに名義変更や抹消登録が完了しなかったときは、前の持ち主に次の年度の納税通知書が届きます。3月に頼むときは、手続きを済ませる日を書面で決めておきます。
売ったのに、納税通知書が届いたとき
売ったあとに納税通知書が届いたら、手続きを頼んだ業者に、名義変更がいつ行われたかを確かめます。売ったときの契約書と、名義変更の予定日を書いた書面を手元に用意しておくと、話が早く進みます。
名義変更がまだなら、買い手が名義変更をして都道府県の税の窓口に申告するまで、前の持ち主にかかり続けます(東京都主税局の案内)。名義変更の期限と手続きは車の名義変更の費用にあります。納期限を過ぎそうなときは自動車税が払えないときを見てください。
まとめ
- 車を売却して名義が変わっただけでは、自動車税は月割りで戻らない。4月1日の持ち主に1年分がかかる
- 月割りで戻るのは、廃車(抹消登録)にしたとき。抹消登録した月の翌月から3月までの分が戻り、申請は要らない
- 廃車にした日は、業者に引き渡した日ではなく、運輸支局で抹消登録した日
- 売るときは、残りの月の分にあたる額が買取の額に入っているかを、見積書で確かめる
- 軽自動車税は、売っても廃車にしても、その年度の分は戻らない
- 重量税が戻るのは、解体して永久抹消登録か解体届出をし、車検が1か月以上残っているとき
- 3月31日までに名義変更か抹消登録が済まないと、次の年度の分も自分にかかる
この記事で参照した公的情報
- 地方税法 第147条(売主が所有権を留保している場合は買主を所有者とみなす)・第155条(自動車税の賦課期日は4月1日)・第157条(賦課期日後に納税義務が消滅した者には消滅した月まで月割・所有者の変更があった場合は当該年度の末日に変更があったものとみなす)・第20条の4の2第3項(確定金額の100円未満の端数は切り捨て)・第449条(軽自動車税の賦課期日は4月1日)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 都税Q&A 自動車税(譲渡・売却したときは前の所有者に1年分・抹消登録した月の翌月から月割で減額・廃車した日は運輸支局で実際に抹消登録した日・3月31日までに名義変更や抹消登録が完了しなかったとき・還付は申請不要で通知は抹消登録等の確認から1か月程度・都税の未納があれば充当・還付委任状)
- 自動車税(納める方・月割課税=年額×課税される月数÷12で100円未満切捨て・名義変更、廃車の申告)
- 【自家用】自動車税月割税額表※令和元年10月1日以後新車新規登録(2㍑超2.5㍑以下 標準税率43,500円・1ヵ月分3,600円〜11ヵ月分39,800円)
- 自動車税種別割の名称が変更されました
- 軽自動車税の概要について(月割計算の制度はない・4月2日以降に譲渡や廃車を行ってもその年度分は全額)
- D8-1 使用済自動車に係る自動車重量税の廃車還付申請手続
- 使用済自動車に係る自動車重量税の廃車還付制度について(よくある質問=還付までおおむね2か月半程度・後日の還付申請のみは原則できない・代理人の受け取りは委任状・車検残存期間1ヵ月未満は還付なし・売却や下取りは還付なし・所有権留保なら販売会社が還付を受ける・最終所有者は引き渡した時点の所有者・還付金額=納付税額×車検残存期間÷車検有効期間)

