三回忌の費用はいくら?|一周忌の明細から見積もる方法と、お布施の2つの目安、人数で変わる会食・引き出物、香典を引いた負担、家計簿での書き方
 Move for People株式会社
この記事には広告(アフィリエイトのリンク)を含みます。
三回忌の費用は、項目ごとの目安を足した計算の例で、家族だけでお寺に集まり会食をしないなら4.9万〜9万円ほど、親族9人が自宅に集まり仕出し料理を頼むなら8.5万〜20万円ほどです。中身は、お寺へのお布施・お車代・御膳料と、参列者の会食・引き出物、祭壇の供花などです。
お布施に決まった額は無く、一周忌と同じ3万〜5万円とする目安と、1万〜5万円とする目安があります。会食1人3,000円〜1万円と引き出物1世帯2,000〜5,000円は一周忌と同じ目安なので、一周忌から額が動くのは、主に呼ぶ人数と世帯の数です。
参列する側で、三回忌に包む御仏前の額を知りたいときは香典の相場はいくら?を見てください。以下では、三回忌を営む施主の側で用意するお金を順に見ていきます。
一周忌の領収書は手元に残っています。三回忌も同じ額を見込めばよいのか、下げてよいところがあるのかを知りたいです。
三回忌の費用の内訳と、項目ごとの目安
三回忌は、亡くなってから満2年の祥月命日に営む年忌法要です。亡くなった年を1年目と数えるので、名前は三回忌でも、一周忌のちょうど1年後に来ます。
施主の支払いは、僧侶に渡す分と、参列者をもてなす分に分けると整理できます。それぞれの目安を表にしました。
| 項目 | 目安 | 不要なとき |
|---|---|---|
| お布施 | 3万〜5万円 | なし |
| お車代 | 5,000円〜1万円 | お寺で営む |
| 御膳料 | 5,000円〜1万円 | 僧侶も会食に出る |
| 会食 | 1人3,000円〜1万円 | 会食なし |
| 引き出物 | 1世帯2,000〜5,000円 | なし |
| 供花・お供え | 1万〜2万円 | 用意しない |
| 卒塔婆 | 1本3,000円〜1万円 | 立てない |
表の上の3行は、何人来ても変わらない額です。会食は席の数に、引き出物は渡す世帯の数に比例して増えます。ほかに、斎場などを借りれば会場費が、往復はがきで案内すれば数千円ほどがかかります。
三回忌のお布施は、一周忌と同じか少し低め
お布施は僧侶への感謝として包むもので、額の決まりはありません。三回忌の目安は、一周忌と同じくらいの3万〜5万円とするものと、下を1万円からとする1万〜5万円の2つがあり、地域やお寺との付き合い、法要の規模で変わります。
一周忌に包んだ額が分かっていれば、そこから同じにするか下げるかを考えます。決めかねるときは、日程をお願いする電話で、一周忌のときと同じ額でよいかをお寺に聞いてかまいません。
お布施とは別に、僧侶に自宅や会場まで出向いてもらうならお車代を、会食に僧侶が加わらないなら御膳料を、それぞれ封筒を分けて用意します。送り迎えを施主がする場合や、タクシーを手配して代金を施主が払う場合は、お車代は用意しなくてかまいません。
一周忌と比べて、三回忌で変わるところ
三回忌は、一周忌より規模を小さくし、家族や親しい親族だけで営む傾向があります。一方で、故人の知人まで招く法要は三回忌までとする考え方もあり、どこまで呼ぶかで合計が大きく変わります。
| 比べる点 | 一周忌 | 三回忌 |
|---|---|---|
| 時期 | 満1年 | 満2年 |
| 呼ぶ範囲 | 親族・知人 | 親族が中心 |
| お布施 | 3万〜5万円 | 同じか低め |
| お車代・御膳料 | 場所で決まる | 変わらない |
| 会食・引き出物 | 人数で決まる | 人数で下がる |
会食1人あたり・引き出物1世帯あたりの目安は、一周忌も三回忌も変わりません。合計が下がるのは呼ぶ人と世帯が減るからで、お車代・御膳料・供花は、人数を絞っても減りません。
一周忌の明細を写して、三回忌の見積もりを作る
一周忌の支払いが家計簿や領収書に残っていれば、それを書き写して、変わる行だけを直せば三回忌の見積もりができます。直すのは、人数で決まる行と、お寺に聞いて決める行です。
| 行 | 一周忌の記録 | 三回忌で直す |
|---|---|---|
| お布施 | 渡した額 | お寺に聞く |
| お車代・御膳料 | 渡した額 | 場所・会食で決める |
| 会食 | 1人の額×人数 | 人数 |
| 引き出物 | 1つの額×世帯 | 世帯の数 |
| 供花・卒塔婆 | 払った額 | そのまま |
| 受け取った香典 | 世帯ごとの額 | 来る世帯 |
同じ料理店や同じ品を頼むなら、1人・1世帯の額はそのままで、掛ける人数と世帯の数を入れ替えれば額が出ます。一周忌の記録が無いときは、次の節の計算の例のうち、規模の近い行を使います。
家族だけ・親族・知人まで:三回忌の合計の計算例
家族だけ・親族・知人までの3つの規模で、表の目安を足すと次のようになります。どの行にもお布施3万〜5万円・御膳料5,000円〜1万円・供花とお供え1万〜2万円を入れ、僧侶は会食に加わらない前提です。
| 呼ぶ人と場所 | 席・世帯 | 合計の例 |
|---|---|---|
| 家族・お寺・会食なし | 2世帯 | 4.9万〜9万円 |
| 親族・自宅・仕出し | 9人・4世帯 | 8.5万〜20万円 |
| 知人も・お寺と料理店 | 16人・8世帯 | 10.9万〜28万円 |
席は施主の家族も含めた会食の人数、世帯は施主の家を除いて引き出物を渡す数です。自宅の行だけお車代5,000円〜1万円を足し、お寺の行は0円としました。卒塔婆・会場費と、会食をしない行の持ち帰りの品は入れていません。
下の端は、お布施3万円と、料理・引き出物のいちばん安い目安を組み合わせた額です。お布施を1万円で考えるなら、どの行も下の端から2万円を引いてください。
会食と引き出物は、人数と世帯で額が決まる
法要後の食事(お斎)は、1人3,000円〜1万円が目安です。料理店で席を設けるか、自宅に仕出しを届けてもらうかで額が変わります。席の数には施主の家族を入れ、僧侶が会食に加わるならその分も数えます。
食事の席を設けない場合は、仕出し弁当やお弁当を持ち帰ってもらう形もあります。見積もりでは、会食の行を「弁当1つの額×人数」に置き換えます。
引き出物は参列へのお礼として渡す品で、目安は1世帯2,000〜5,000円です。受け取る御仏前の3分の1〜半分くらいに合わせる考え方もあります。品はお茶・海苔・お菓子など、使ってなくなるものがよく選ばれます。
品物の選び方や、いくつ用意するかの数え方は法事の引き物の相場にあります。会食と引き物を合わせた額を、いただく御仏前と比べて決める考え方も、そこで扱っています。
会場・供花・卒塔婆の費用
会場は自宅・お寺のほか、斎場やホテルを使う形もあります。法要と食事を1か所で済ませられる会場を借りるなら会場費がかかり、その額は会場ごとに違うので見積もりを取ります。
祭壇の供花とお供えは施主が用意し、合わせて1万〜2万円ほどです。品は果物・菓子・乾物などの日持ちするものを、故人が好んだものから選ぶ形があります。
卒塔婆をお墓に立てるなら、その代金もお布施と別に要り、目安は1本3,000円〜1万円です。1本2,000〜3,000円とする目安もあり、額はお寺が決めていることがあるので、法要をお願いするときに一緒に聞いておきます。浄土真宗では卒塔婆を立てません。
いただく御仏前と、施主の家計の負担
香典を辞退すると伝えていない限り、参列者は御仏前(香典)を持って来ます。食事の席に着く人の目安は、故人の親・兄弟・子で1万〜5万円、祖父母やほかの親族で1万〜3万円で、食事が無ければ5,000円〜1万円ほど少なくするとされます。
御仏前の合計で、三回忌の費用をすべてまかなえるとは限りません。家計から出ていくのは、支払いの合計から受け取った御仏前の合計を差し引いた分です。
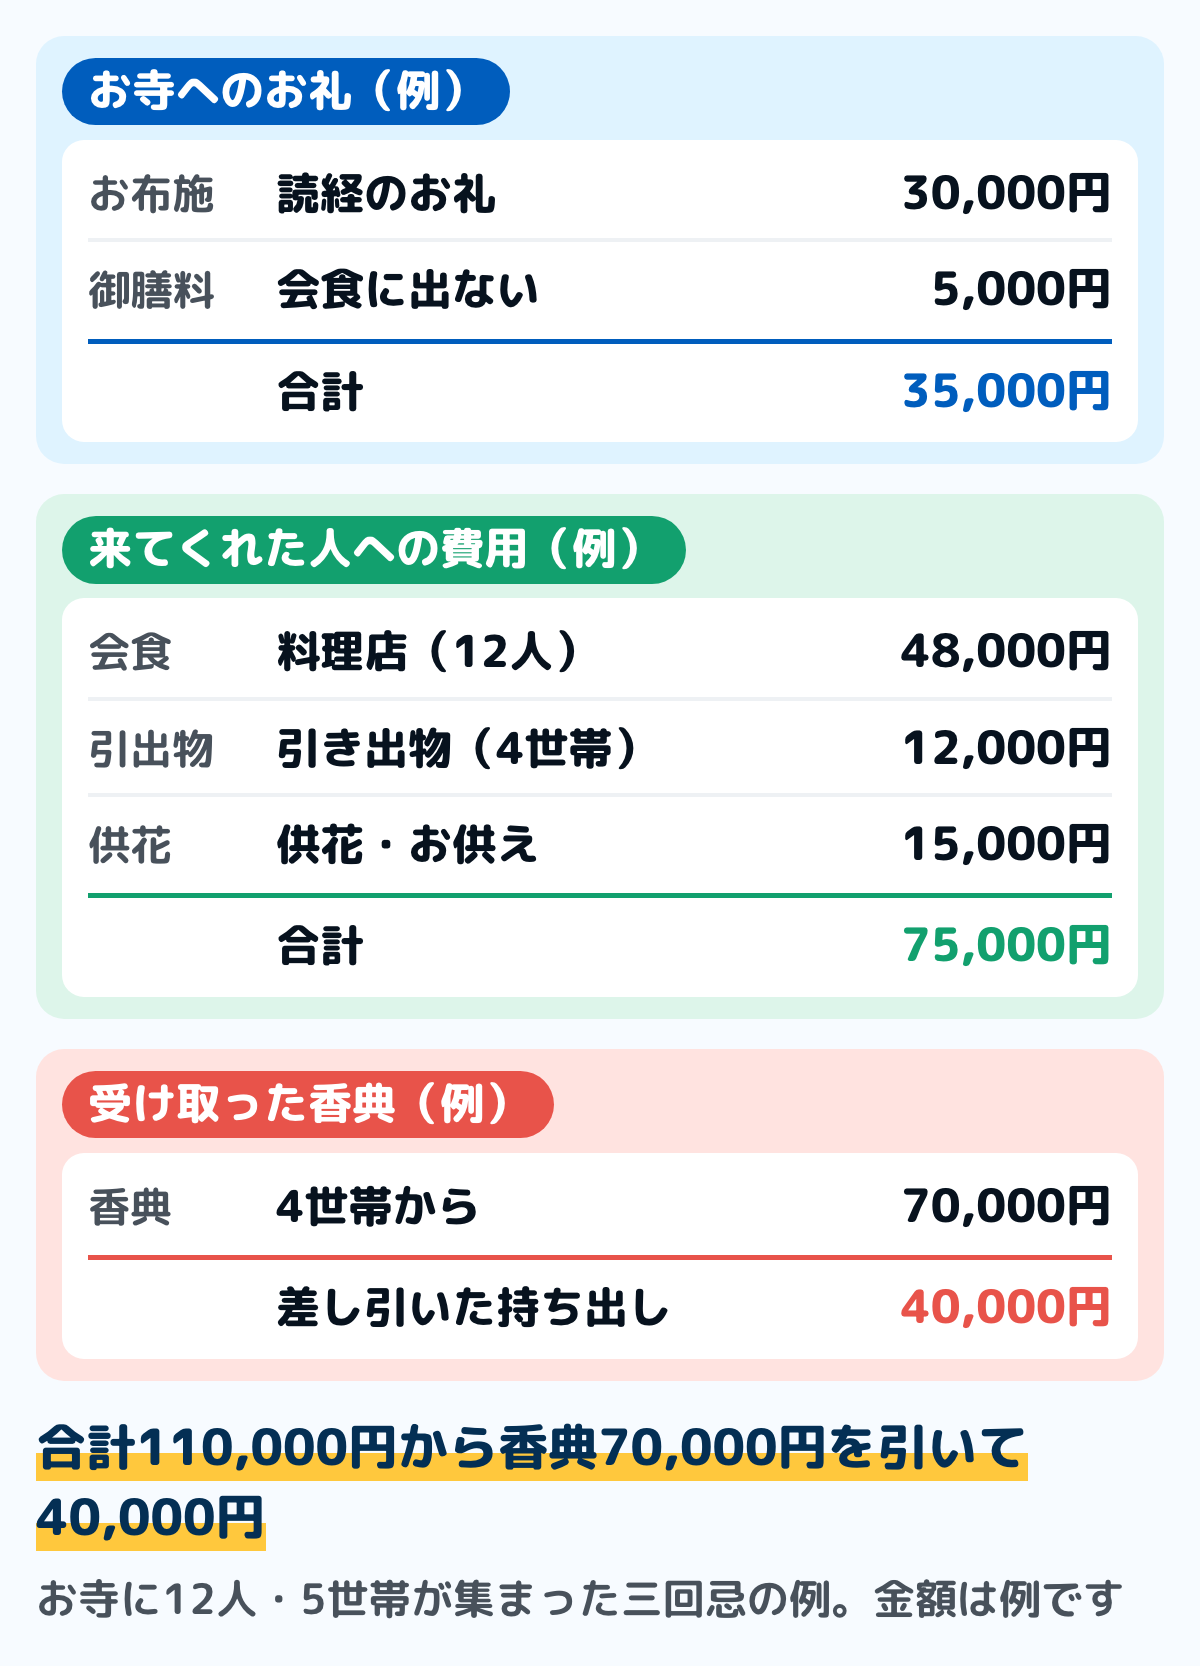
図の例では、施主の家と4つの世帯の計12人がお寺で法要をし、そのまま料理店へ移って食事をしています。支払いは110,000円、4世帯からの御仏前は70,000円で、差し引いた40,000円が施主の負担です。金額は例です。
香典は、個人から受けるもので社会通念上相当と認められる範囲なら、贈与税のかからない財産に当たります(国税庁 No.4405)。香典を辞退した場合は、支払いの全額が施主の負担になります。
三回忌を小さく営むときの見直し
三回忌の合計で額が大きいのは、お布施と食事の席です。小さく営みたいときに見直せる所は、次の5つです。
- 呼ぶのを家族と親しい親族までにする:席と引き出物の数がそのまま減る
- 会場をお寺にする:お車代も、会場を借りる費用も要らない
- 食事の席を設けず、弁当を渡す:料理店の席の費用がなくなる
- 祭壇や飾りを省き、読経だけにする:飾りの費用を省ける
- お布施の額が先に決まっている僧侶の手配を使う:菩提寺が無い人の選び方の1つ
一周忌に招いた親族を三回忌では呼ばないなら、家族だけで営むことを先に知らせておきます。省く範囲は費用だけで決めず、親族の考えも聞いて決めます。
三回忌の支払いと、相続税の葬式費用
相続税を計算するときに遺産総額から差し引けるのは、相続人などが負担した葬式費用です。国税庁のタックスアンサー No.4129 は、その葬式費用に含まれないものの1つとして「初七日など法事のためにかかった費用」を挙げています。
お寺へのお礼でも、葬式に当たって渡した読経料などは葬式費用に入ります。三回忌のお布施は法事の費用なので、葬儀のときの支払いと分けて記録し、扱いに迷うときは税務署に聞きます。
家計簿での書き方
三回忌の支払いは、お寺・料理店・品物の店と相手が分かれ、払う日もずれることがあります。家計簿のメモ欄やタグに「三回忌」と入れておけば、ばらばらの支払いをあとで1つにまとめられます。
総務省の家計調査の分類では、法事費用は葬儀費用と並んで「葬儀関係費」の例に挙がっています。いただいた御仏前は支払いと混ぜずに収入として書いておくと、支払いの合計と比べて、自分の家がいくら負担したかが後から分かります。
次の七回忌は4年後。月々の取り分けに直す
三回忌の次は、満6年に営む七回忌で、間は4年あきます。三回忌の行の横に、次も同じ人を呼ぶかどうかを書き添えておけば、七回忌の見積もりを作るときの土台になります。
例として、七回忌を6万円と見込むなら、4年=48か月で割って毎月1,250円ずつ別にしておくと、七回忌の年に一度に払う負担が軽くなります。七回忌の項目ごとの目安は七回忌の費用はいくら?にあります。
何年かに1度の出費を、毎月の積み立てに置き換えるやり方は特別費は1年分の明細から拾うにあります。一周忌の分の見積もりは一周忌の費用はいくら?で確かめられます。
迷いやすい場面
命日が平日のときの日取りと、準備の順番
三回忌は、満2年の祥月命日に営みます。命日が平日で親族が集まりにくいときは、その直前の土曜日や日曜日に営むのが一般的とされ、命日より後の休日は避けたほうがよいとされます。
準備は法要の2〜3か月前には始め、まずお寺の都合を確かめてから、日程と会場を決めます。往復はがきの案内状なら、法要の1か月前には相手に届くようにして、返信の期日で人数をつかみます。
呼ぶのが家族や親しい親族だけなら、案内状の代わりに電話やメールで日時を伝えてもかまいません。人数が決まってから、料理と引き出物の数を店に伝えます。
施主の服装と、喪服を用意するとき
三回忌の施主や遺族は、準喪服を着るのが基本とされます。案内状に「平服でお越しください」と書いたときの平服は、普段着ではなく、地味な色のスーツやワンピースなどの略喪服のことです。
喪服を持っていないときは、買うか借りるかで費用が変わります。1回の費用と、何回着るなら買うほうが安いかは喪服はレンタルと購入どっちが安い?にあります。
神式で営むときの年祭
神式では、仏式の年忌法要にあたる年祭を、満年数で数えて営みます。一年祭のあとは二年祭・三年祭と続き、神職へのお礼はお布施とは呼ばないので、名目と額は神社に確かめます。
会食・引き出物・供花の見積もり方は仏式と変わりません。お布施の行だけを、神社に納めるお礼の額に入れ替えます。
よくある質問
Q三回忌には、全部でいくら用意すればよいですか
表の目安を足した計算の例では、家族だけでお寺に集まり食事をしないなら4.9万〜9万円ほど、親族9人で自宅に集まり仕出しを頼むなら8.5万〜20万円ほどです。中身はお布施・お車代・御膳料と、会食・引き出物・供花などの合計です。
Q一周忌より、三回忌のお布施を少なく包んでもよいですか
一周忌と同じくらいの3万〜5万円とする目安と、1万〜5万円とする目安があり、回を重ねると少なくすることもあります。一周忌に包んだ額を基に考え、決めかねるときはお寺に聞いてかまいません。
Q三回忌は、家族だけで済ませてもかまいませんか
どこまで呼ぶかに決まりは無く、三回忌は一周忌より規模を小さくして営まれることがあります。一周忌に招いた親族には家族だけで営むことを前もって知らせ、形は親族で相談して決めます。
Q三回忌の費用を、相続税の計算で葬式費用に入れられますか
入れられません。初七日など法事のためにかかった費用は葬式費用に含まれないと、国税庁 No.4129 に書かれています。
まとめ
- お寺へのお礼(お布施と、各5,000円〜1万円のお車代・御膳料)に、参列者の会食・引き出物・供花などを足したものが三回忌の費用
- お布施の目安は2つあり、一周忌と同じ3万〜5万円とするものと、1万〜5万円とするもの
- 会食1人3,000円〜1万円・引き出物1世帯2,000〜5,000円は一周忌と同じ目安で、合計が下がるのは呼ぶ人と世帯が減るため
- 計算の例では、家族だけ・お寺・会食なしで4.9万〜9万円ほど、親族9人・自宅・仕出しで8.5万〜20万円ほど
- 一周忌の明細があれば、お布施と人数・世帯の行を直すだけで見積もりができる
- 施主の家計の負担は、支払いの合計から受け取った御仏前を引いた分。三回忌の支払いは、相続税で差し引ける葬式費用に当たらない(No.4129)
- 支払いに「三回忌」の印を付けて記録し、4年後の七回忌の分を月々取り分ける
一周忌の明細のうち、人数と世帯の行を書き換えるだけで三回忌の見積もりができました。お布施の額は、日程をお願いする電話でお寺に聞いてみます。
この記事で参照した公的情報
- タックスアンサー No.4129 相続財産から控除できる葬式費用(葬式に当たりお寺などに対して読経料などのお礼をした費用は葬式費用となる/初七日など法事のためにかかった費用は葬式費用に含まれない/令和8年4月1日現在法令等)
- タックスアンサー No.4405 贈与税がかからない場合(個人から受ける香典、花輪代、年末年始の贈答、祝物または見舞いなどのための金品で、社会通念上相当と認められるもの/令和8年4月1日現在法令等)
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(諸雑費の葬儀関係費=例示に葬儀費用・法事費用)

