奨学金の返済は月いくら?|借りた総額で決まる返還月額と、第二種の利率・所得連動返還方式の計算
 Move for People株式会社

日本学生支援機構(JASSO)の貸与奨学金で毎月返す額は、借りた総額で決まります。機構の返還例では、第一種奨学金を月4万5,000円で4年借りると、月1万2,857円を14年かけて返します。
利子の付く第二種奨学金は、同じ額を借りても、利率で月の額が変わります。この記事では、月の額の決まり方を返還年数算出表で追い、第二種の利率、両方を借りたときの回数、返し方の種類、所得連動返還方式の計算と、月の額を下げる制度をまとめます。
卒業したら奨学金を毎月いくら返すのかが分かりません。第一種と第二種を両方借りていて、どう計算するのかも迷います。
月の返済額は、借りた総額と返す回数で決まる
機構のデータ集では、毎月の返還額(月賦返還額)と返還年数は、20年の期間内で貸与総額に応じて決まるとされています。機構は返済を「返還」と呼び、1回ごとに引き落とす額を「割賦金」と書いています。
定額返還方式の返す回数は、貸与総額を「奨学金返還年数算出表」の割賦金の基礎額で割って決まります。割った値の小数点以下を切り捨てた年数を12倍したものが、月賦返還の回数です。
割賦金の基礎額は、貸与総額の区分で決まる
算出表の基礎額は、貸与総額の区分ごとに決まっています。大学の4年分で出てくる主な区分は次のとおりです。
- 110万円を超え130万円以下:10万円
- 130万円を超え150万円以下:11万円
- 190万円を超え210万円以下:14万円
- 210万円を超え230万円以下:15万円
- 230万円を超え250万円以下:16万円
- 250万円を超え340万円以下:17万円
- 340万円を超える:総額の20分の1
340万円を超えると、基礎額は総額の20分の1になります。総額をその額で割ると20なので、返す年数は20年で止まります。
計算の例:第一種を月4万円で4年借りた場合
例として、第一種を月4万円で4年(48か月)借りると、貸与総額は192万円です。表の190万円を超え210万円以下の区分で基礎額は14万円なので、192万円÷14万円=13.71…から、返す年数は13年(156回)になります。
第一種は利子が付かないので、192万円を156回に分けた約1万2,307円が月の額です。機構の案内では、端数は最後の割賦金で調整します。金額は例で、実際の額は機構からの通知で確かめます。
第二種は、利率で計算した利子を足し、同じ決め方の回数で元利均等に返します。回数は借りた総額だけで決まり、利率では変わりません。
第一種の返還月額は、月1万円前後から
機構の返還例(大学)から、第一種を4年借りた場合の返す月額を並べました。借りた月額は学校の種類と通い方ごとの例で、実際の額は機構からの通知で確かめます。
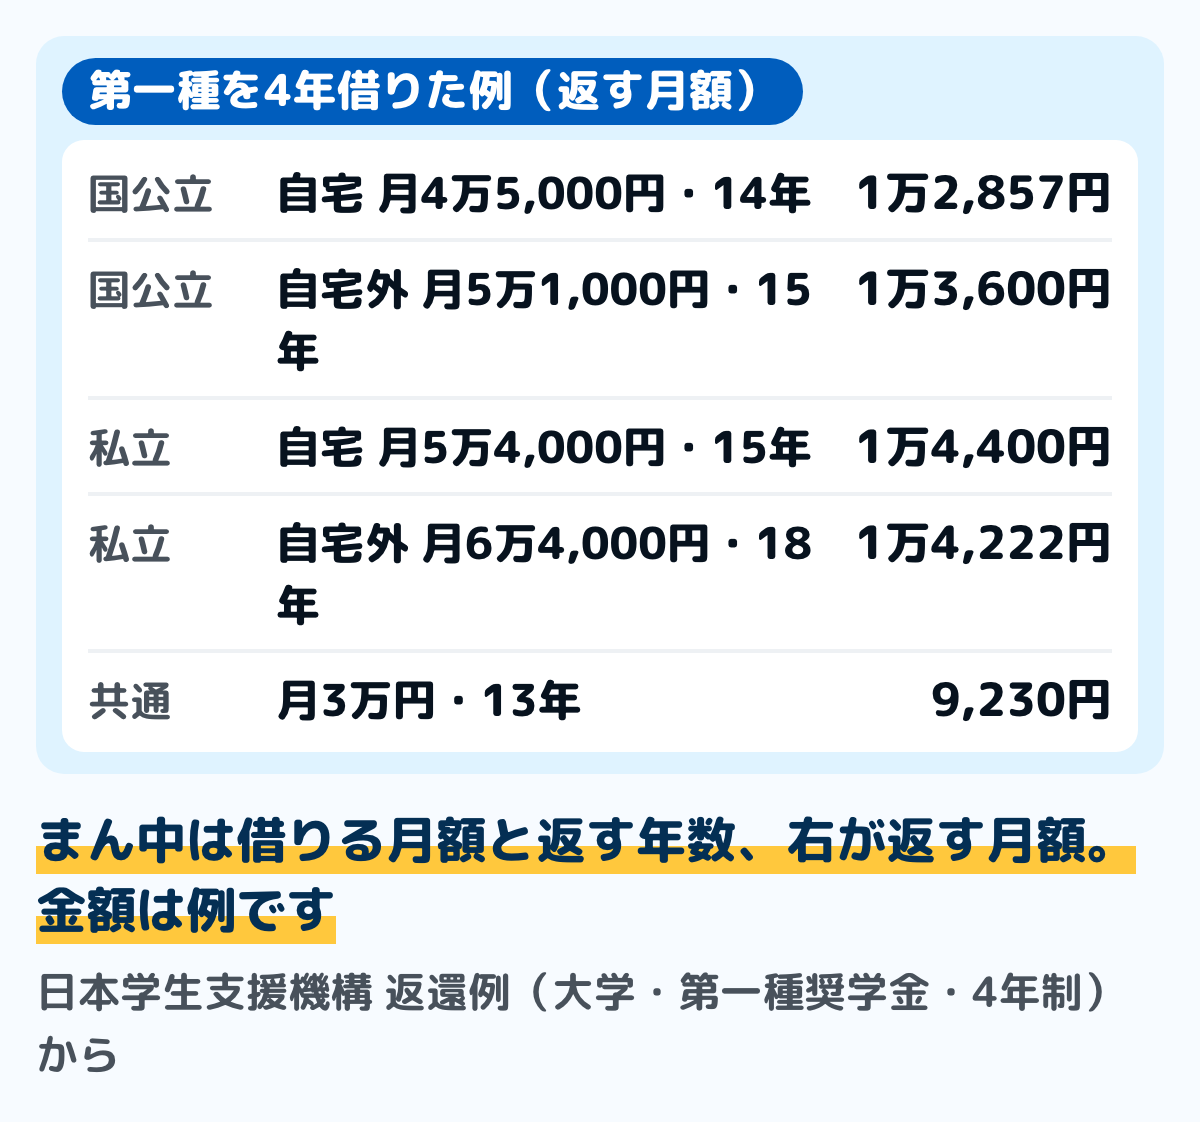
私立の自宅外で月6万4,000円を借りた例は、私立の自宅の月5万4,000円より多く借りていますが、月の額は1万4,222円で小さくなっています。総額が307万2,000円で、返す年数が18年に延びるためです。
貸与総額が増えると返す年数も延びるので、月の額は総額ほどには増えません。20年に届いたあとは、借りた分だけ月の額が上がります。
6年制の学部の例
6年制(72か月)の返還例では、国公立の自宅で月4万5,000円を借りると、総額324万円を月1万4,210円で19年です。私立の自宅外で月6万4,000円を借りると、総額460万8,000円を月1万9,200円で20年かけて返します。
この返還例は、平成24年度に入学した人が標準の年数だけ借りた場合の表です。平成30年度以降に入学した人の第一種の月額も、国公立の自宅は4万5,000円まで、私立の自宅外は6万4,000円までで、上限の額は同じです。
第二種は、利率で月の額が変わる
第二種奨学金は、借りた総額に利子を足して返します。在学中は利子がかからず、機構のデータ集では、貸与が終わった翌月1日から利子が付くとされています。
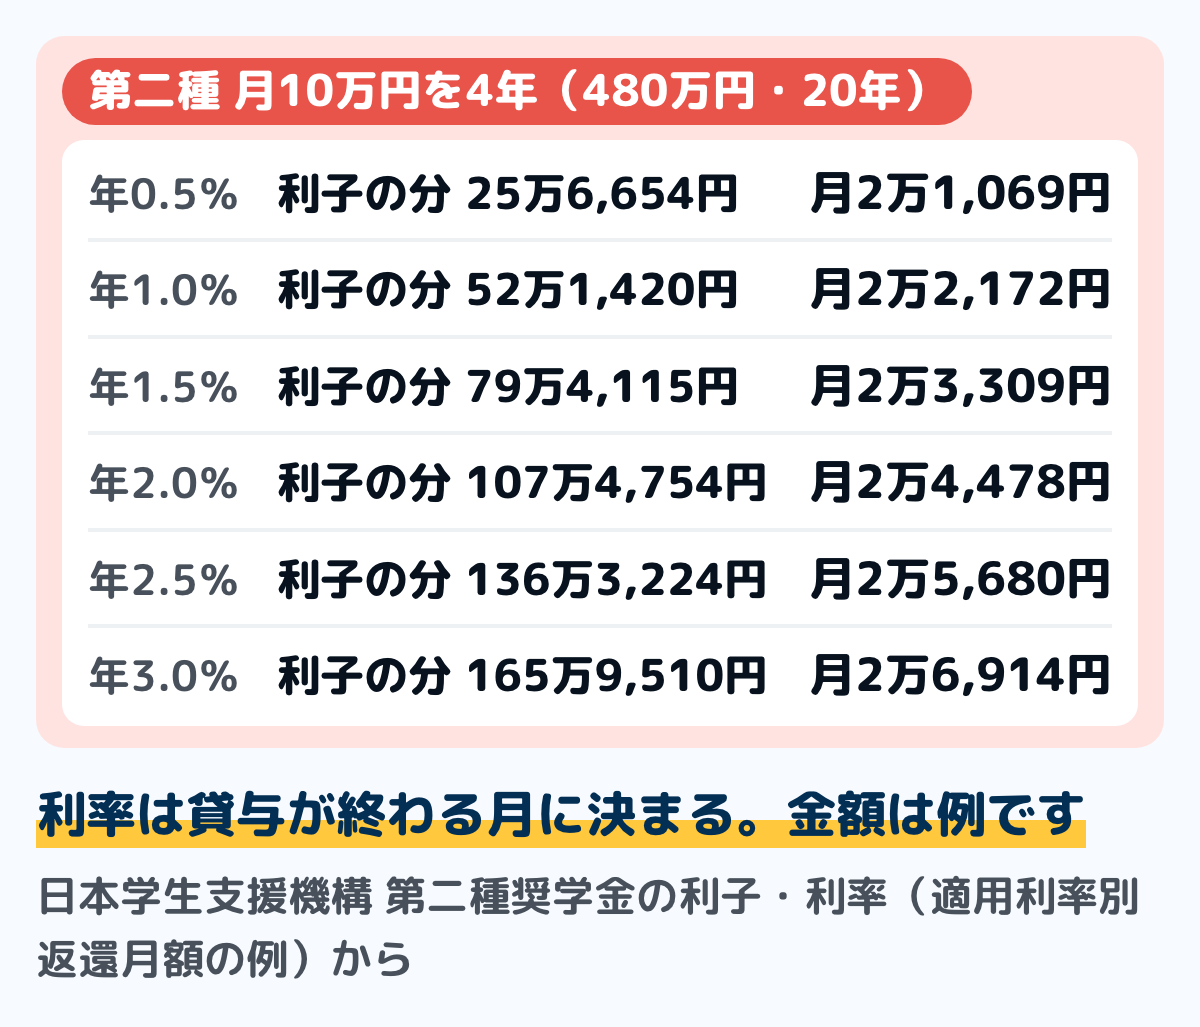
月10万円を4年借りると、貸与総額は480万円で、返す年数は20年(240回)です。機構の例では、年利0.5%なら月2万1,069円、年利3.0%なら月2万6,914円で、利子の分は25万6,654円から165万9,510円まで開きます。
同じ480万円でも、利率が0.5%上がるごとに、月の額は1,103円から1,234円増えています。返す回数は変わらないので、増えた分はそのまま利子の合計に加わります。
利率は、貸与が終わる月に決まる
利率は、借り始めた月ではなく、貸与が終わった月に決まります。令和8年3月に貸与を終えた人には、利率固定方式なら2.423%、利率見直し方式なら1.600%が使われています(機構の貸与利率の一覧)。
令和7年3月に終わった人の利率固定方式は1.641%だったので、1年で0.782ポイント上がっています。令和8年7月から9月に貸与が終わった人の利率固定方式は3.000%で、基本の月額の利率の上限(年3.0%)と同じ値です。
利率固定方式を選んだ人は、貸与が終わったときの利率のまま最後まで返します。利率見直し方式は、おおむね5年ごとに利率が見直され、見直したときは新しい利率と割賦金をあらためて知らせると機構は案内しています。
増額分を借りた人は、利率が別に決まる
入学時特別増額貸与奨学金や、私立の医学・歯学・薬学・獣医学の課程で上乗せして借りた分は、利率が別に決まります。機構の案内では、原則として基本の月額の利率より0.2%高く、両方を借りた人には借用金額で加重平均した利率が使われます。
第一種と第二種を両方借りたとき
両方を借りた人は、2つの奨学金を並行して返します。毎月の引き落としは、第一種の割賦金と第二種の割賦金を足した額です。
機構の案内では、両方の貸与が同じ月に終わった場合、2つの合計額を貸与総額として返す回数を出します。合計が340万円を超えると、どちらも20年(240回)で返すことになります。
例として、第一種を月4万円、第二種を月5万円で4年借りると、合計は432万円で、返す回数はどちらも240回です。第一種の192万円は月8,000円になり、第一種だけを借りたときの13年・約1万2,307円より、月の額は小さく年数は長くなります。
第二種の240万円も240回に分けるので、第二種だけを月5万円で4年借りた機構の例(15年・180回)より、月の額は小さくなります。返す期間が延びる分、第二種の返還総額は増えます。
大学と大学院で借りたときは、期間を変えられる
大学と大学院など、貸与が終わった月の違う奨学金を2つ以上返している人は、「奨学金返還期間変更願」を出せます。合計額をもとに返す期間を計算し直すので、月の額は下がり、年数は延びます。
機構の例では、大学の第一種216万円と大学院の第二種120万円(年3.0%で計算)を返す人が期間を変えると、合計336万円で19年になります。第一種は月1万2,857円が9,473円に、第二種は月1万55円が6,988円に下がります。
その代わり、この例の第二種の返還総額は、144万8,002円から159万3,306円に増えます。機構も、第二種は返す期間が延びると返還総額が増えると注意しています。
月賦返還と、月賦・半年賦併用返還
返し方(割賦方法)には、毎月同じ額を返す月賦返還と、半分を毎月・半分を1月と7月に返す月賦・半年賦併用返還があります。どちらにするかは返還誓約書で選んでいて、原則として後から変えられません。
併用返還では、借りた総額を月賦分と半年賦分に半分ずつ分けます。月賦分の回数は月賦返還と同じで、半年賦分の回数は返す年数の2倍です。
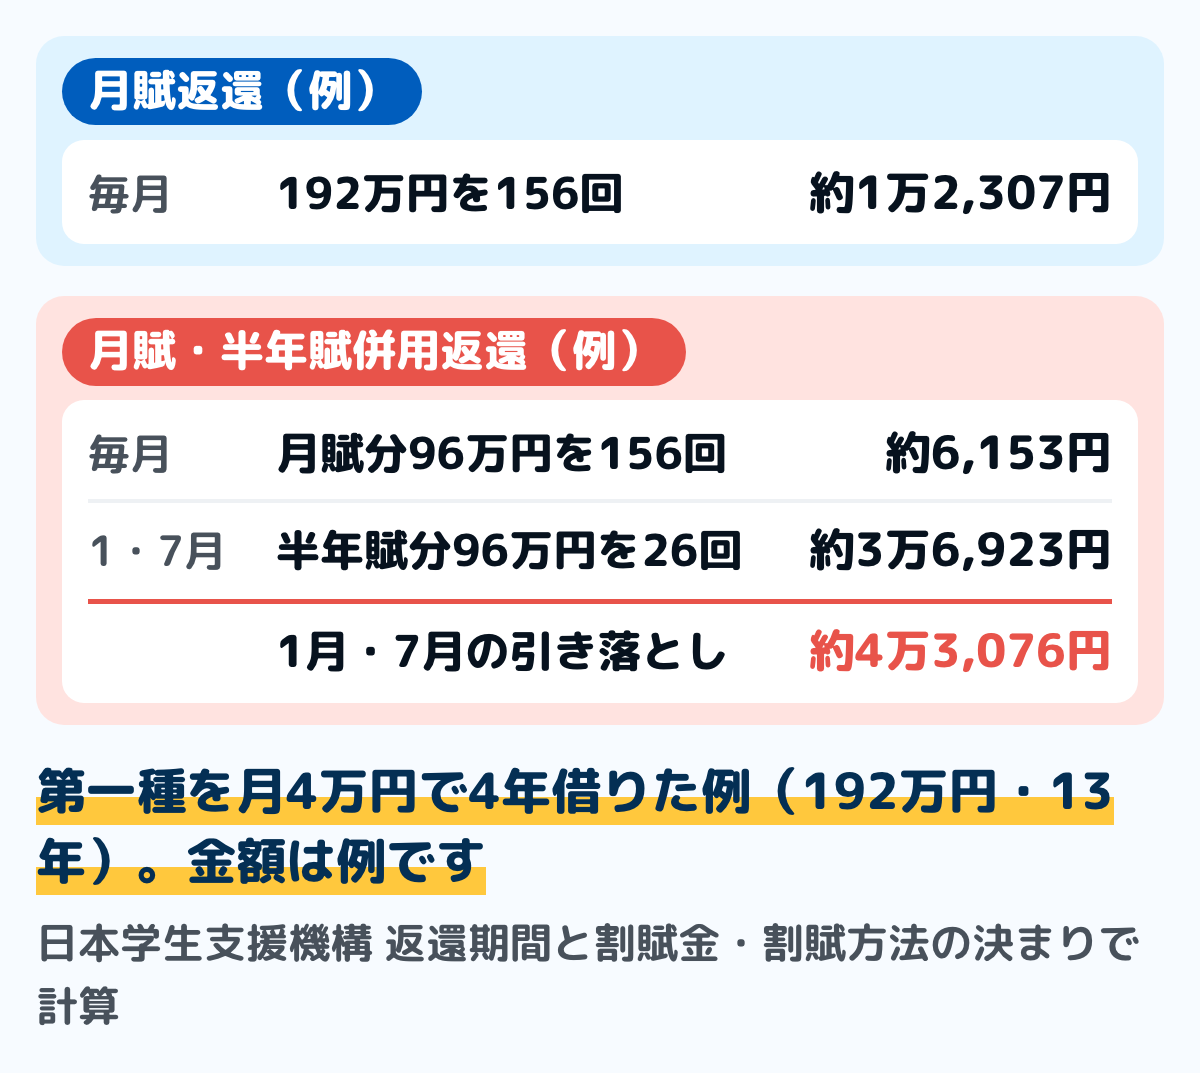
前の例の第一種192万円なら、月賦分の96万円を156回に分けて月約6,153円、半年賦分の96万円を26回に分けて1回約3万6,923円です。毎月の額は月賦返還の約半分になり、1月と7月は合わせて約4万3,076円が引き落とされます。
所得連動返還方式を選んだ人は、月賦返還だけです。併用返還の人が減額返還を使うと月賦返還に変わり、月の割賦金は変更前の約2倍になると機構は注意しています。
所得連動返還方式なら、前の年の所得で月の額が決まる
所得連動返還方式は、平成29年(2017年)4月以降に第一種奨学金に採用された人が選べる返し方です。第二種奨学金には、この方式はありません。
月の額は、前の年の課税対象所得(課税総所得金額)から子ども1人につき33万円を引き、9%を掛けて12で割った額です。10月から翌年9月までの額として毎年決め直し、2,000円未満になるときは2,000円です。
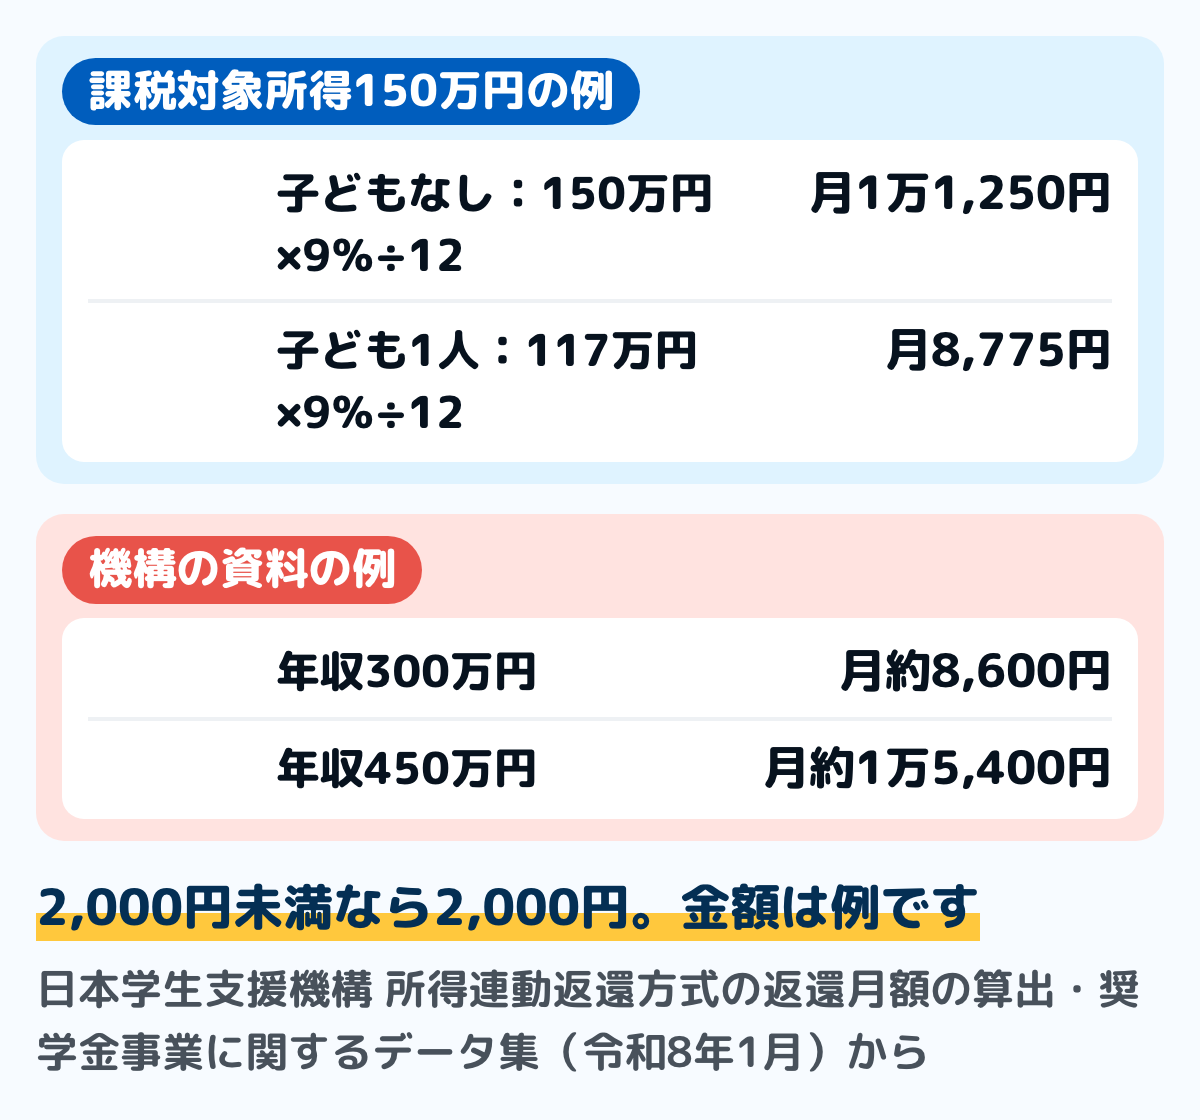
例として、課税対象所得が150万円で子どもがいなければ、150万円×9%÷12で月1万1,250円です。子どもが1人いると、117万円×9%÷12で月8,775円になります。
課税対象所得は、住民税の計算で、所得から各種の所得控除を引いた額で、年収とは違います。機構の資料では、年収300万円で月約8,600円、年収450万円で月約1万5,400円の例が示されています。
所得が上がると月の額も上がり、返す期間は短くなります。所得が下がった年は月の額が下がり、その分だけ返し終えるのが先に延びます。
返し始めの1年は、定額の半分
返し始めてから最初の9月までは、定額返還方式で計算した割賦金の半分を返します。この額が難しいときは、返還開始月の前々月の末日までに申請すると、月2,000円にできます。
本人が扶養されている(同一生計配偶者か扶養親族にあたる)場合は、扶養している人の所得と合わせて計算します。所得連動返還方式の人は減額返還を使えないので、返すのが難しいときは返還期限猶予を考えるよう機構は案内しています。
平成29年度以降に第一種に採用された人は、返還が始まった後でも、定額返還方式から所得連動返還方式に変えられます。保証は機関保証にする必要があり、貸与が終わった後は、所得連動返還方式から定額返還方式には戻せません。
返済はいつから、何日に引き落とされるか
1回目の引き落としは、貸与が終わった月の次の月を1か月目として、7か月目に来ます。3月に卒業して貸与が終わった人は、その年の10月27日が1回目の振替日です。
引き落としは、リレー口座と呼ばれる口座振替で、原則として毎月27日です。27日が金融機関の休業日なら翌営業日になり、令和8年度は6月29日・9月28日・12月28日などが振替日です。
機構は、振替日の前の営業日までに入金しておくよう求めています。給料日が月末の人は、27日の引き落としが給料日より前に来るので、前の月の残りから払うことになります。
自分の月の額は、通知で確かめる
3月に貸与が終わる人は、在学中の返還説明会で「貸与奨学金返還確認票」と返還のてびきを受け取ります。8月には機構から口座振替(リレー口座)加入通知が届き、割賦金・割賦方法・初回振替日が書かれています。
第二種の人は、加入通知に確定した年利率も書かれています。併用返還の人は、月賦分と半年賦分の割賦金が別々に書かれています。
借りる前に見積もるなら、機構の「奨学金貸与・返還シミュレーション」が使えます。借りる月額・期間・利率を入れると、返す月額と回数の目安が出ます。
民間の調査では、毎月の返済額は平均1.5万円ほど
労働者福祉中央協議会の「奨学金や教育費負担に関するアンケート調査」(2022年9月)は、機構の貸与型奨学金を使い、いま返している2,200人にインターネットで聞いた調査です。毎月の返済額は平均1.5万円ほどで、返済期間の平均は14.5年でした。
返済額を区分で見ると、1万円以上1万5,000円未満の人が34.2%です。この調査は非正規で働く人を多めに集めているので、機構の数字とは分けて見ます。
機構のデータ集では、令和7年3月に貸与を終えた大学(学部)の奨学生の平均貸与総額は323万円、平均返還年数は15年でした。ほかの人が借りている額と、民間の調査の借入総額は奨学金の平均借入額はいくら?にまとめています。
月の返済が重いときに、額を下げる方法
月の額が家計に合わないときは、延滞する前に機構の制度を使えます。減額返還は月の額を下げる制度で、返還期限猶予は一定の期間、返すのを止める制度です。
減額返還では、月の割賦金を3分の2・2分の1・3分の1・4分の1のどれかにします。前の例の約1万2,307円なら、2分の1で約6,150円、4分の1で約3,080円です。
1回の願い出で使えるのは12か月で、通算15年(180か月)まで延ばせます。返す総額は減らず、第二種の利子の合計も変わりません。
減額返還を願い出られる収入の目安は、給与所得の人で年間収入400万円以下です。扶養する子どもが2人なら500万円以下、3人以上なら600万円以下になります。返還期限猶予の基準と願い出の手順は奨学金が返せないときにまとめています。
繰上返還をすると、返す期間が短くなる
余裕があるときは、まだ期日の来ていない割賦金を繰り上げて返せます。一部を繰り上げると、その分だけ返す期間が短くなり、翌月からの月の額はそれまでと同じです。
第二種は、繰り上げた期間の利子がかかりません。手数料はかからず、減額返還や返還期限猶予を使っている間は繰り上げられません。減る利子の数え方は奨学金の繰上返還はすべき?にあります。
勤め先が返してくれる制度もある
機構の奨学金返還支援(代理返還)制度では、企業などが返還残額の一部か全部を、本人に代わって機構に直接送ります。データ集では、令和6年度末に3,266社がこの制度を使っていました。
引き落とせなかったときは、どうなるか
27日に引き落とせなかった分は、翌月の振替日にもう一度引き落とされます。機構は、延滞した人には文書と電話で督促すると案内しています。
延滞した割賦金には延滞金がかかり、平成17年4月以降に採用された人は、令和2年3月28日以降の分が年3%です。延滞が3か月以上になると、個人信用情報機関への登録の対象になります。
データ集では、令和6年度末に3か月以上延滞している人は12万7千人で、返還者の2.6%でした。27日の前に口座の残高を確かめておくと、残高不足での延滞を防げます。
返済の月額を家計に組み込む手順
通知が届いたら、月の額を家計の固定費に入れておきます。紙でも表計算でも、同じ手順で確かめられます。
ステップ1通知から、割賦金・回数・利率を写す10分
返還確認票か口座振替(リレー口座)加入通知から、割賦金、返す回数、割賦方法、初回振替日を写します。第二種は、年利率と、利率固定方式か利率見直し方式かも書いておきます。
ステップ2固定費の行に、27日の引き落としとして書く5分
家計簿の固定費に、奨学金の行を第一種と第二種で分けて書きます。併用返還なら、1月と7月の行に半年賦分を別に足します。
ステップ3手取りから固定費と生活費を引いた残りと並べる15分
給与の手取りから、家賃や通信費などの固定費と、食費などの生活費を引いた残りを出します。割賦金がこの残りに収まるかを見て、収まらない月が続くなら、減額返還の条件に当たるかを確かめます。
ステップ4返し終える年と、額が変わる月を書いておく5分
最後の振替の年と月を書いておくと、あと何回残っているかが分かります。所得連動返還方式なら毎年10月、利率見直し方式なら見直しの通知が届いたときに、行の額を書き直します。
よくある質問
Q300万円借りたら、毎月いくら返しますか
第一種で300万円なら、算出表の基礎額は17万円で、返す年数は17年(204回)です。300万円÷204回で、月約1万4,705円になります。
第二種で300万円(月5万円を5年)借りた機構の例では、17年(204回)で、年利1%なら月1万6,069円、年利3%なら月1万9,007円です。回数は第一種と同じでも、利子の分だけ月の額が上がります。
Q第二種で月12万円を4年借りたら、毎月いくらですか
貸与総額は576万円で、20年(240回)で返します。機構の例では、年利1%で月2万6,606円、年利3%で月3万2,297円です。
Q奨学金の返済は、何年かかりますか
定額返還方式の年数は貸与総額で決まり、最長で20年です。3月に卒業して10月から240回返すと、最後の引き落としは20年後の9月になります。
Q月の返済額は、あとから自分で変えられますか
定額返還方式の割賦金は、借りた総額と割賦方法で決まり、好きな額には変えられません。月の額を下げる方法として、減額返還、返還期間の変更(2つ以上を返している人)、所得連動返還方式への変更(平成29年度以降の第一種)があります。
Q給付奨学金も返しますか
返すのは、貸与奨学金(第一種と第二種)です。給付奨学金は返す必要がなく、月額と対象の世帯は給付型奨学金とはにまとめています。
まとめ
- 定額返還方式の月の額は、貸与総額を算出表の基礎額で割った年数(最長20年)の回数で決まる
- 第一種を4年借りた機構の例は、月3万円で月9,230円、月5万4,000円で月1万4,400円
- 第二種は貸与が終わる月の利率で変わり、月10万円を4年なら年0.5%で月2万1,069円、年3%で月2万6,914円
- 両方を同じ月に借り終えると合計額で回数を出し、340万円を超えるとどちらも20年
- 所得連動返還方式は、課税対象所得から子ども1人33万円を引いた額の9%を12で割った額(最低2,000円)
- 返し始めは貸与終了の翌月から数えて7か月目の27日。月の額は口座振替(リレー口座)加入通知で確かめる
割賦金と回数が分かったので、固定費の行に入れられました。27日の前に口座の残高を確かめておけば、引き落としで慌てずに済みます。
この記事で参照した公的情報
- 返還期間と割賦金(奨学金返還年数算出表=貸与総額の区分ごとの割賦金の基礎額・200,000円以下30,000円〜2,500,001円〜3,400,000円170,000円・3,400,001円以上は総額の20分の1/月賦返還の回数=貸与総額÷基礎額の年数(小数点以下切り捨て)×12・併用返還の半年賦分は×2/第一種と第二種を併せて貸与を受け貸与期間終了月が同じなら両方の合計額で返還回数を試算/第二種は元利均等/所得連動返還方式の割賦額=課税対象所得から子ども1人につき33万円を控除した額×9%÷12・最低月額2,000円・返還を開始した月から1年以内の9月までは定額返還方式の半分の額)
- 返還例 大学(第一種奨学金の4年制・6年制の貸与月額・貸与総額・返還月額・返還回数=平成24年度新規入学者に標準修業年限貸与した場合/第二種奨学金の4年制・5年制・6年制の貸与月額と年利0.5%・1%・2%・3%ごとの返還総額・返還月額・返還回数/第一種と第二種の併用は並行して返還)
- 割賦方法と返還開始月(月賦返還と月賦・半年賦併用返還・割賦方法は返還誓約書で選択し原則変更できない・所得連動返還方式は月賦返還のみ・1回目の振替日は貸与期間終了の翌月から数えて7か月目の27日・半年賦分は1月と7月の27日)
- 第一種奨学金の貸与月額(平成30年度以降入学者・大学=国公立の自宅20,000円・30,000円・45,000円、自宅外は51,000円まで、私立の自宅は54,000円まで、自宅外は64,000円まで)
- 第二種奨学金の利子・利率(在学中は無利子・利率は貸与終了月に決定・月額100,000円を4年間借りた場合の適用利率0.5%〜3.0%ごとの返還月額と返還総額・利率固定方式と利率見直し方式(おおむね5年ごとに見直し)・基本月額の利率はどちらも年3.0%が上限・増額部分は原則0.2%上乗せし借用金額で加重平均)
- 貸与利率の推移(令和7年度・令和8年度の貸与終了月ごとの利率=令和8年3月は利率固定方式2.423%・利率見直し方式1.600%、令和8年7月・8月・9月の利率固定方式3.000%)
- 奨学金事業に関するデータ集(令和8年1月)(返還開始時期・毎月27日の口座振替・第二種は貸与終了の翌月1日から利子が発生・平均貸与総額323万円と平均返還年数15年・令和7年3月貸与終了の利率固定方式1.641%・奨学金の返還例(毎月の返還額や返還年数は20年の期間内で貸与総額に応じて決定)・所得連動返還方式の例(年収300万円で月額約8,600円・450万円で約15,400円)・3か月以上の延滞者12万7千人(2.6%)・代理返還の利用企業等3,266社(令和6年度末))
- 所得連動返還方式 返還月額の算出(前年の課税対象所得(課税総所得金額)と当年6月1日時点の子どもの数で10月から翌年9月までの返還月額が決まる・平成29年4月以降の第一種奨学金採用者が対象・2,000円未満は2,000円・被扶養者は扶養者の課税対象所得と合計)
- 所得連動返還方式 最低返還月額申請(返還初年度は定額返還方式の半額・困難なら申請で2,000円・申込期限は返還開始月の前々月末日)
- 返還方式の変更(平成29年度以降の第一種奨学金採用者は定額返還方式から所得連動返還方式に変更できる・機関保証が条件・貸与終了後は所得連動返還方式から定額返還方式に変更できない・変更後は減額返還制度を利用できない)
- 窓口
- 日本学生支援機構
- 確認日
- 確認先
- https://www.jasso.go.jp/shogakukin/henkan/todokede/henkou.html
- 奨学金返還期間変更願(複数の奨学金の合計額で返還期間を再計算・大学の第一種216万円と大学院の第二種120万円(年3.0%)の変更前後の返還総額・回数・割賦金・端数は最終割賦金で調整・第二種は返還期間が延びると返還総額が増える)
- 返還について(返還は貸与終了の翌月から数えて7か月目に開始・3月満期貸与終了者は返還説明会で貸与奨学金返還確認票と返還のてびきを受け取り、8月に口座振替(リレー口座)加入通知が届き10月から返還開始・減額返還・返還期限猶予・繰上返還)
- 窓口
- 日本学生支援機構
- 確認日
- 確認先
- https://www.jasso.go.jp/shogakukin/henkan/houhou/flow/index.html
- 奨学金返還「口座振替(リレー口座)加入通知」の見方(借用金額・年利率(第二種のみ)・割賦方法・割賦金(併用返還は月賦分と半年賦分)・初回振替日・利率見直し方式は見直し後にあらためて利率と割賦金を通知)
- 奨学金返還の口座振替日(原則毎月27日・27日が金融機関の休業日なら翌営業日・振替日の前営業日までに入金・令和8年度の振替日)
- 窓口
- 日本学生支援機構
- 確認日
- 確認先
- https://www.jasso.go.jp/shogakukin/oyakudachi/furikae_bi.html
- 減額返還制度の概要(2分の1・3分の1・4分の1・3分の2に減額・経済的事由の収入・所得金額の目安・延滞していないこと・口座振替加入者・月賦返還であること(併用返還は月賦返還に変わり割賦金は約2倍)・1回12か月・通算15年・返還予定総額は減らない・第二種の利子の総支払額は変わらない)
- 繰上返還(返還期日の到来していない割賦金を繰り上げて返還できる・手数料はかからない・一部繰上返還は返還期間が短縮され翌月からの返還は通常どおり・第二種は繰上にあたる期間の利子がかからない・猶予中と減額返還中は繰上返還できない)
- 窓口
- 日本学生支援機構
- 確認日
- 確認先
- https://www.jasso.go.jp/shogakukin/henkan/todokede/kuriage.html
- 延滞した場合・口座振替ができなかった場合・個人信用情報機関への登録(文書と電話による督促・翌月の振替日に振替・延滞金(平成17年4月以降採用は令和2年3月28日以降年3%)・延滞3か月以上で登録対象)
- 窓口
- 日本学生支援機構
- 確認日
- 確認先
- https://www.jasso.go.jp/shogakukin/entai/kojinjoho/index.html
- 奨学金貸与・返還シミュレーション
- 窓口
- 日本学生支援機構
- 確認日
- 確認先
- https://simulation.sas.jasso.go.jp/simulation/
- 奨学金や教育費負担に関するアンケート調査(2022年9月調査)調査結果のポイント(労働者福祉中央協議会・日本学生支援機構の貸与型奨学金を利用し返還中の2,200人・Web アンケート・毎月の返済額は平均1.5万円ほど・「10000〜15000円未満」34.2%・返済期間の平均14.5年)
- 窓口
- 労働者福祉中央協議会
- 確認日
- 確認先
- https://www.rofuku.net/document/2022_scholarship_survey_digest.pdf

