在宅勤務の電気代はいくら増える?|パソコン・照明・エアコンの1か月の額と、在宅勤務手当の税金、会社に精算してもらう分の計算
 Move for People株式会社
この記事には広告(アフィリエイトのリンク)を含みます。

在宅勤務で増える電気代は、家で仕事をする間に使う家電と、その時間で決まります。目安の単価31円で1日8時間・月21日なら、ノートパソコンと外付けの画面と照明で約417円、6畳用のエアコンの冷房を足すと約854円〜約3,062円です(消費電力は例)。
増えるのは、出勤していれば使わなかった分だけです。会社から一定額を渡し切りでもらう在宅勤務手当には所得税がかかり、業務に使った電気代を国税庁の算式で出して精算する形なら課税されません。
在宅勤務の日が増えてから、電気代がどのくらい上がったのか分かりません。会社の在宅勤務手当に税金がかかるのかも気になります。
在宅勤務で増える電気代の目安
在宅勤務で増える電気代は、家電ごとに「消費電力(W)÷1,000×使った時間×1kWhの値段」で出して足します。ここでは、家電の表示に使う全国家庭電気製品公正取引協議会の目安単価31円(税込・令和4年7月22日改定)で計算します。
次の表は、1日8時間・月21日、家で仕事をした場合の例です。エアコンは省エネ性能カタログ2025年版の6畳用(冷房能力2.2kW)の平均から出し、ほかの家電の消費電力は例として置きました。
| 家電 | 1日8時間 | 21日分 |
|---|---|---|
| ノートパソコン(30W) | 約7円 | 約156円 |
| 外付けの画面(20W) | 約5円 | 約104円 |
| 部屋の照明(LED・30W) | 約7円 | 約156円 |
| 冷房(季節の平均の電力) | 約21円 | 約437円 |
| 冷房(508Wのまま) | 約126円 | 約2,646円 |
| 暖房(季節の平均の電力) | 約41円 | 約859円 |
| 暖房(480Wのまま) | 約119円 | 約2,500円 |
パソコンと画面と照明だけなら、1か月で約417円です。冷房を季節の平均の電力で足すと約854円、508Wのまま動き続けると約3,062円、暖房を季節の平均の電力で足すと約1,276円になります。
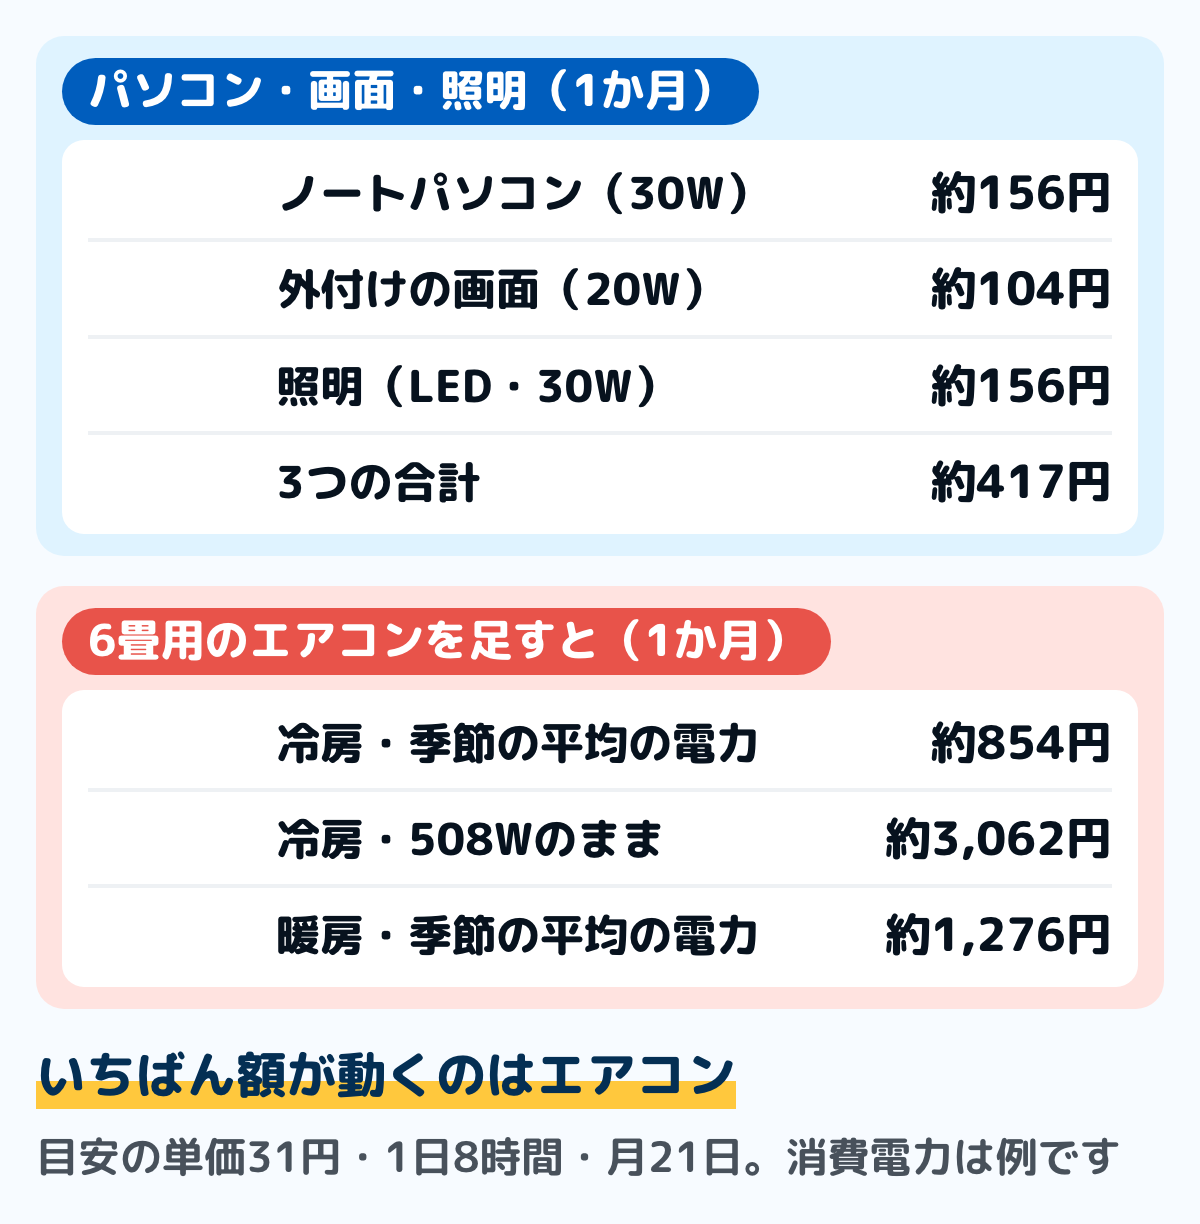
図の額は例です。2025年の家計調査では、電気代の1か月の平均は単身世帯で7,337円でした。冷房を平均の電力で足した約854円は、その1割あまりにあたります。
エアコンの額に幅がある理由
表の508Wと480Wは、カタログの6畳用の平均の冷房と暖房の消費電力です。エアコンは、部屋が設定の温度に近づくと出力を下げて動きます。
季節の平均の電力は、カタログのひと季節の電力量(冷房204kWh・暖房475kWh)を、運転する日数と1日18時間で割った値です。日本冷凍空調工業会の説明では、使う時間を短くしても、時間帯によっては消費電力が時間に比例して減らないことがあります。
在宅勤務で使う昼の時間は外が暑いので、実際の額は平均と消費電力のままの間に入ると見ておきます。自分の家の額は、後の手順で明細から確かめます。
エアコンの畳数ごとの額はエアコンの電気代、パソコンの種類ごとの額はパソコンの電気代、照明はLED照明の電気代で出しています。どれも同じ式と単価で計算しています。
民間の調査では、月1,700円の増加という結果
家庭向けの電気を売る会社(アイ・グリッド・ソリューションズ)が2020年4〜5月に自社の契約者6,182人に聞いた調査では、テレワークを始めた世帯の約6割で、前の年の同じ時期より電気代が増えていました。増えた額は月平均1,700円でした。
この数字は、電気を売る会社が自社の契約者だけに聞いたもので、全国の家庭の平均ではありません。同じ調査で、勤務先から光熱費のサポートがないと答えた人は8割でした。
IT企業のLASSICが2020年9月に、テレワークを経験した20〜65歳の1,077人に聞いたアンケートでは、電気代が増えたと答えた人が67.32%でした。テレワーク手当はないと答えた人は8割を超えていました。
増えるのは、家にいなければ使わなかった分
在宅勤務で増える電気代は、仕事のために家で使った電気のうち、出勤していれば使わなかった分です。冷蔵庫や給湯の電気は、出勤していても動いているので、在宅勤務で増える分には入りません。
家族が昼も家にいて、同じ部屋のエアコンや照明をもともと使っている家では、仕事をする人のために増える電気は小さくなります。一人暮らしで、昼は家の電気を止めていた人ほど、増え方が大きくなります。
昼ごはんや休み時間の分も入る
家にいる時間は、仕事の8時間だけではありません。昼休みに電子レンジや電気ケトルを使う、仕事のあとも部屋が暖まっているので続けて使う、といった分も、出勤していた日にはかからなかった電気です。
昼の食費が外食から自炊に変わる分は、電気代とは別の費目に出ます。出勤の日のランチ代との分け方はランチ代の平均にあります。
自分の家で増えた分を、明細で出す
表の額は例なので、自分の家の額は電気の明細の使用量で確かめます。在宅勤務を始める前と後で、同じ季節の月を比べると、季節の冷暖房の分を分けやすくなります。
ステップ1在宅勤務の前と後で、同じ季節の月の使用量を並べる5分
電力会社の会員ページか明細で、在宅勤務を始めた後の月と、前の年の同じ月の使用量(kWh)を書き出します。冷暖房を使う季節は、気温の違いでも量が変わるので、比べる月の季節をそろえます。
ステップ2差に1kWhの値段を掛ける3分
2つの月の使用量の差に、明細から出した1kWhあたりの値段を掛けます。値段は、その月の請求額を使用量で割ると出ます。たとえば差が65kWhで値段が33円なら、約2,145円が在宅勤務で増えた分の見込みです(数字は例)。
ステップ3在宅勤務の日数で割る2分
増えた分を、その月に家で仕事をした日数で割ると、在宅勤務1日あたりの額になります。例の約2,145円を在宅勤務の13日で割ると、1日約165円です。会社の手当や精算の額と比べるときの目安になります。
家族が増えた、家電を買い足したといった変化があった月は、在宅勤務の分と分けられません。使用量が急に増えた月の見分け方は、電気代が急に高くなった原因にまとめています。
在宅勤務で増えた電気代は、同じ季節の2つの月の使用量の差に、明細の1kWhの値段を掛けて出せます。在宅勤務の日数で割ると、1日あたりの額が分かります。
在宅勤務手当に、税金はかかるか
会社が在宅勤務の費用を負担する形は、大きく2つあります。毎月決まった額を渡す「手当」と、業務に使った分を計算して払う「精算」です。国税庁のFAQ(在宅勤務に係る費用負担等に関するFAQ)は、この2つで所得税の扱いを分けています。
| 会社からのもらい方 | 所得税 |
|---|---|
| 毎月決まった額を渡し切りでもらう | 給与として課税 |
| 業務に使った分を計算して精算する | 課税しない |
| 会社のパソコンなどを借りる | 課税しない |
| パソコンなどをもらい自分のものになる | 現物の給与として課税 |
渡し切りの手当は、給料と同じ扱い
使わなかったときも会社に返さなくてよい在宅勤務手当は、給与として課税されます。国税庁のFAQは、毎月5,000円を渡し切りで支給するものを、その例に挙げています。
給与として課税される手当は、毎月の給与と合わせて、源泉徴収される所得税の計算に含まれます。手当が電気代の増えた分より多いか少ないかは、課税の扱いとは関係ありません。
業務に使った分を精算すれば、課税されない
業務に使った分の電気代や通信費を計算して会社に報告し、その額を受け取る形なら、給与として課税されません。先にお金を受け取る場合は、業務に使った分を超えた額を会社に返します。
国税庁のFAQでは、超えた分を返さなかったとき、業務に使った分は課税されず、超えた分だけが給与として課税されます。会社に報告する額は、次の節の算式で出します。
パソコンや机は、借りるかもらうかで分かれる
会社のものを借りて使うパソコンや机、椅子は、給与として課税されません。会社が配ったものでも、自由に処分できず、使わなくなったら返す決まりのものは、借りているものとみてよいとされています。
もらって自分のものになる場合は、現物の給与として課税されます。自分で立て替えて買い、領収証を出して精算してもらう場合も、会社のものとして借りる形が前提です。
会社に精算してもらう電気代の計算
国税庁のFAQは、業務に使った電気代を、次の算式で出してよいとしています。この算式で出した額を会社が支給すれば、給与として課税しなくて差し支えないとされています。
- 業務に使った電気代=1か月の基本料金と電気使用料×仕事に使った部屋の床面積÷自宅の床面積×1か月の在宅勤務の日数÷その月の日数×1/2
最後の1/2は、1日24時間から睡眠の8時間を除いた16時間のうち、法定労働時間の8時間が仕事だとして置いた割合です。電気が、起きている時間のどこでも同じように使われていると仮定しています。
計算の例
10月(31日)に在宅勤務を15日した人の例です。電気代は1か月9,000円、自宅の床面積は60㎡、仕事に使った部屋は12㎡とします(数字は例)。
- 9,000円×12㎡÷60㎡×15日÷31日×1/2=約435円
この算式は、部屋の広さと日数で割り振るので、仕事に使った電気だけを測る方法ではありません。国税庁のFAQは、より精緻な方法で業務の分を出して支給する場合も、課税しなくて差し支えないとしています。
通信費は、料金の種類で出し方が違う
電話の通話料は、通話明細書で業務のための通話の料金が確かめられるので、その額を精算します。基本使用料やインターネットの通信料は、1か月の料金×在宅勤務の日数÷その月の日数×1/2で出します。
例では、インターネットの料金が月5,500円、在宅勤務が31日の月に15日なら、約1,331円です(数字は例)。スマートフォンの本体の代金や、業務に使わない動画や音楽の利用料を会社が負担した分は、給与として課税されます。
精算の決まりは、勤め先の就業規則で確かめる
在宅勤務の費用の負担のしかたは、会社ごとの業務や物品の貸し方によって様々です。厚生労働省のテレワークのガイドラインは、どちらがどう負担するか、限度額、請求のしかたを労使で話し合い、就業規則などで決めておくことが望ましいとしています。
働く人に作業用品などの負担をさせる定めをする場合は、就業規則に書く決まりです(労働基準法 第89条第5号)。電気代を精算してもらえるか、手当になるかは、勤め先の就業規則と給与の規程を見て、人事や総務の担当に聞きます。
自分で払った電気代は、確定申告で経費になるか
会社員が自分で払った在宅勤務の電気代は、確定申告で経費として差し引くことはできません。給与をもらう人には、必要経費の代わりに給与所得控除が収入に応じて差し引かれています。
給与をもらう人が確定申告で差し引ける特定支出控除の対象は、通勤費・職務上の旅費・転居費・研修費・資格取得費・帰宅旅費・勤務必要経費(図書費・衣服費・交際費など)の7つです。自宅の電気代は、この中に入っていません。
特定支出控除には、給与の支払者などの証明が要り、合計が給与所得控除額の2分の1を超えた部分だけが差し引かれます。在宅勤務の電気代の負担を軽くするには、会社の精算の決まりを確かめるほうが先です。
自分で事業をしている人は、扱いが違う
フリーランスや個人事業主として家で仕事をしている人は、給与ではなく事業の所得の話になり、この記事の手当や精算の話は当てはまりません。家のお金と事業のお金の分け方は、個人事業主の家計簿の分け方にあります。
在宅勤務の電気代を抑える
表の例でも、増える額がいちばん大きいのはエアコンです。仕事をする部屋を決めてその部屋だけを冷やしたり暖めたりすると、家全体を冷暖房するより電気を使う量を抑えられます。
エアコンの温度と使い方
環境省は、快適さを損なわない範囲で、室温を夏は28℃、冬は20℃にすることを勧めています(エアコンの設定温度ではありません)。設定温度を1℃ゆるめると、消費電力量は冷房で約13%、暖房で約10%減る見込みとしています。
扇風機と一緒に使う場合の電気代と損得は、扇風機の電気代で出しています。昼は日差しの入る窓のカーテンで暑さを和らげ、冬は日の当たる部屋で仕事をすると、冷暖房の時間を短くできます。
パソコンと照明
パソコンは、昼休みのような短い離席ならスリープに、仕事を終えたら電源を切ります。照明は、日の入る窓の近くで仕事をすると、昼の間につける時間を短くできます。
料金のメニューと1kWhの値段を見直す
1kWhの値段は、電力会社と料金のメニューで違います。昼に家にいる時間が増えたら、明細で契約のメニューと1kWhの値段を確かめ、ほかのメニューと比べるときは、基本料金と1kWhの値段の両方を、自分の使用量に当てはめて比べます。
家計簿での分け方
在宅勤務で増えた電気代は、ほかの月と同じ「水道・光熱費」の電気代の行に書きます。在宅勤務の日数を、その月の電気代の行に書き添えておくと、日数と電気代を並べて見比べられます。
渡し切りの在宅勤務手当は給与の一部なので、収入の側に給与として入れます。精算で受け取ったお金は、電気代の一部が戻ったものとして、電気代の行の近くに「精算」とメモして書くと、自分で負担した分が分かります。
光熱費をほかの家と比べるときは、人数と季節をそろえます。比べ方は光熱費の平均にあります。
よくある質問
Q在宅勤務で電気代は1か月いくら増えますか
目安の単価31円・1日8時間・月21日の例で、ノートパソコンと外付けの画面と照明なら約417円です。6畳用のエアコンの冷房を足すと、約854円〜約3,062円になります(消費電力は例)。
Qテレワークと在宅勤務で、電気代の考え方は違いますか
家で仕事をする分の電気代は、呼び方にかかわらず同じ式で出せます。会社の手当の名前が「テレワーク手当」でも「在宅勤務手当」でも、所得税の扱いは名前ではなく、渡し切りか精算かで決まります。
Q在宅勤務手当に税金はかかりますか
使わなかったときも返さなくてよい渡し切りの手当は、給与として所得税がかかります。業務に使った分の電気代や通信費を計算して精算する形なら、給与として課税されません。
Q会社に電気代を請求できますか
費用の負担のしかたは会社ごとに様々で、労使で決めて就業規則などに書いておくことが望ましいとされています。勤め先の就業規則や給与の規程に精算の決まりがあるかを確かめ、人事や総務の担当に聞きます。
Q在宅勤務手当で電気代はまかなえますか
手当の額と、自分の家で増えた分を比べます。増えた分は、同じ季節の2つの月の使用量の差に明細の1kWhの値段を掛けて出し、在宅勤務の日数で割ると1日あたりの額になります。
Q自分で払った電気代は、確定申告で経費にできますか
会社員は、自宅の電気代を確定申告で差し引けません。給与をもらう人の特定支出控除の7つの対象に、自宅の電気代は入っていません。
まとめ
- 在宅勤務で増える電気代=家電ごとの消費電力(W)÷1,000×時間×1kWhの値段の合計
- 目安の単価31円・1日8時間・月21日の例で、ノートパソコンと画面と照明は約417円、6畳用の冷房を足すと約854円〜約3,062円(消費電力は例)
- 増えるのは、出勤していれば使わなかった分だけ。家族が昼も家にいる家では増え方が小さい
- 自分の家の額は、同じ季節の2つの月の使用量の差×明細の1kWhの値段で出す
- 渡し切りの在宅勤務手当は給与として課税、業務に使った分を精算すれば課税されない(国税庁のFAQ)
- 業務に使った電気代=1か月の電気代×仕事の部屋の床面積÷自宅の床面積×在宅勤務の日数÷月の日数×1/2
- 会社員は、自分で払った電気代を確定申告で経費にできない。精算の決まりは勤め先の就業規則で確かめる
在宅勤務で増えた電気代は、明細の使用量の差と単価で出せます。手当か精算かで税金の扱いが違うので、勤め先の決まりを確かめてから会社と話せます。
この記事で参照した公的情報
- 在宅勤務に係る費用負担等に関するFAQ(源泉所得税関係)(令和3年1月・令和8年4月1日更新・令和8年4月1日現在の法令等に基づく)問1=実費相当額を精算する方法で支給する一定の金銭は給与として課税する必要はない・使わなかった場合でも返還する必要がない在宅勤務手当(例:毎月5,000円を渡切りで支給)は給与として課税/問2・問3=企業が所有する事務用品や環境整備の物品を貸与する場合は課税しない・支給して所有権が移る場合は現物給与として課税/問5=仮払いのあと業務に使った部分を報告して精算し超過分を返還する方法・立替えのあと精算する方法、返還しなかった超過分は給与として課税/問6=通話料は通話明細書で業務の分を確かめる・基本使用料やインターネットの通信料は1か月の料金×在宅勤務日数÷該当月の日数×1/2(1/2は睡眠8時間を除いた16時間に占める法定労働時間8時間の割合)・例10,000円×20日÷30日×1/2=3,334円(1円未満切上げ)/問8=電気料金は1か月の基本料金や電気使用料×業務のために使用した部屋の床面積÷自宅の床面積×在宅勤務日数÷該当月の日数×1/2・より精緻な方法で算出してもよい
- タックスアンサー No.1415 給与所得者の特定支出控除(令和8年4月1日現在法令等・特定支出は通勤費・職務上の旅費・転居費・研修費・資格取得費・帰宅旅費・勤務必要経費(図書費・衣服費・交際費等)の7つ・給与の支払者などの証明が要る・合計が給与所得控除額の2分の1を超える部分を確定申告で差し引く)
- テレワークの適切な導入及び実施の推進のためのガイドライン(テレワークに要する費用負担の取扱い=労使のどちらがどのように負担するか・限度額・請求方法をあらかじめ労使で話し合い就業規則等に規定しておくことが望ましい・労働者に情報通信機器、作業用品その他の負担をさせる定めをする場合は就業規則に規定しなければならない(労働基準法第89条第5号)・自宅の電気料金等が増加する場合は業務に要した実費を在宅勤務の実態を踏まえて合理的・客観的に計算し支給することも考えられる)
- 労働基準法 第89条第5号(労働者に食費、作業用品その他の負担をさせる定めをする場合においては、これに関する事項を就業規則に記載)(2026-07-17 施行の版が今の版。未施行の 2027-04-01・2028-12-23 施行の版も同じ文=2026-10-27 に e-Gov の版一覧と条文で確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/322AC0000000049
- よくある質問 Q7 カタログなどに載っている電力料金の目安単価とは何ですか(電力取引報の全小売電気事業者の販売電力量・販売額の集計値などに基づき算出・現在の目安単価は令和4年7月22日に改定された31円/kWh(税込))
- 窓口
- 公益社団法人 全国家庭電気製品公正取引協議会
- 確認日
- 確認先
- https://www.eftc.or.jp/qa/
- 省エネ性能カタログ 2025年版 エアコン 冷房能力2.2kW(6畳)の平均値(冷房の消費電力508W・冷房期間消費電力量204kWh・暖房の消費電力480W・暖房期間消費電力量475kWh)
- 窓口
- 資源エネルギー庁(省エネ型製品情報サイト)
- 確認日
- 確認先
- https://seihinjyoho.go.jp/frontguide/pdf/catalog/2025/catalog2025.pdf
- 期間消費電力量を省エネ性の目安にお選びください(JIS C 9612:2013 の算出基準=冷房5月23日〜10月4日・暖房11月8日〜4月16日・6時〜24時の18時間・運転時間が少なくなってもその時間帯によっては消費電力は比例して少なくならない)
- 窓口
- 一般社団法人 日本冷凍空調工業会
- 確認日
- 確認先
- https://www.jraia.or.jp/product/home_aircon/e_saving_energy.html
- 家庭部門のCO2排出実態統計調査 エアコンの使い方について(室温は夏季28℃・冬季20℃を推奨=設定温度ではない/設定温度を1℃緩和した場合の消費電力量は冷房時約13%・暖房時約10%削減の見込み)
- 家計調査 家計収支編 2025年 単身世帯 詳細結果表(用途分類・電気代1か月7,337円)
- 窓口
- 総務省統計局(政府統計の総合窓口 e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409805
- 電気代、月平均1700円増加 コロナ禍の在宅勤務で(2020年5月25日・家庭向けの電気を売る会社が自社の契約者に聞いた「新型コロナウイルスと電気代の関係性に関する調査」2020年4月25日〜5月6日・インターネット・回答6,182人・テレワークを始めた世帯の約6割で前年同期より電気代が増加・月平均1,700円・勤務先から光熱費のサポートがない人は8割)
- 窓口
- BCN+R(家電の売れ行きを扱うニュースの頁)
- 確認日
- 確認先
- https://www.bcnretail.com/topics_detail9/20200525_174709.html
- 「テレワーク手当」支給企業は2割弱……電気・ガス代値上げの中、家計への影響は?(2021年4月22日・IT企業が行った「テレワークの家計への影響」に関するアンケート・2020年9月1〜4日・テレワークを経験した20〜65歳の1,077名・電気代が増えた67.32%・テレワーク手当はないが8割超)
- 窓口
- All About ニュース
- 確認日
- 確認先
- https://news.allabout.co.jp/articles/o/28335/

