個人向け国債の金利は何%?|11月募集分の変動10年・固定5年・固定3年の利率と決まり方、利子の目安、中途換金で引かれる額
 Move for People株式会社

個人向け国債の利率は、2026年11月募集分(募集期間は11月9日〜30日)で、固定5年が年2.17%、固定3年が年1.94%、変動10年が最初の半年に年1.85%です。3つとも10月募集分より下がり、年2%を超えたのは固定5年だけになりました。
どれも税引前の率で、利子を受け取るときに20.315%の税が引かれます。次の12月募集分(12月7日〜30日)からは名前が「個人向け国債プラス」に変わり、その金利は12月4日に財務省が発表する予定です。
| 種類 | 利率(年) | 税引後 |
|---|---|---|
| 変動10年 | 1.85%(初回) | 1.4741725% |
| 固定5年 | 2.17% | 1.7291645% |
| 固定3年 | 1.94% | 1.5458890% |
表は財務省の「現在募集中の個人向け国債」(令和8年11月13日現在)の11月募集分の値で、税引後は20.315%を引いたあとの率です。発行から1年たてば国に買い取ってもらう中途換金ができ、いくら戻るかは「中途換金はいつから・いくら引かれるか」で確かめられます。
2026年11月募集分の金利
11月募集分の回号は、変動10年が第200回、固定5年が第188回、固定3年が第198回です。申し込むときは、金融機関でこの回号と種類を確かめます。
11月募集分の発行日は2026年12月15日です。利子は毎年6月15日と12月15日に払われ、満期は、変動10年が2036年12月15日、固定5年が2031年12月15日、固定3年が2029年12月15日です。
変動10年の1.85%は、最初の半年に使われる率です。そのあとは半年ごとに見直されるので、10年間ずっと1.85%とは限りません。固定5年と固定3年は、満期まで同じ率です。
12月募集分の金利は、12月4日に発表される予定
財務省は、金利を募集開始日の前営業日に発表します。12月募集分の募集期間は12月7日から30日で、変動10年(第201回)・固定5年(第189回)・固定3年(第199回)の金利は12月4日に発表予定と、財務省の発行条件の頁に出ています。
12月募集分の発行日は2027年1月15日で、利払日は毎年1月15日と7月15日です。満期は、変動10年が2037年1月15日、固定5年が2032年1月15日、固定3年が2030年1月15日です。
11月募集分の申し込みは11月30日までで、12月募集分の金利が出るのは12月4日です。2つの月の率を見比べてから選ぶことはできないので、どちらの月にするかは、その時に出ている率と使う時期で決めます。
募集期間の中なら、原則としていつでも申し込めます。ただし金融機関によっては、一部の期間を取り扱っていないことがあります。申し込む前に、扱う期間と種類を金融機関で確かめます。
2026年4月からの金利の動き
次の表は、2026年4月募集分から11月募集分までの、変動10年(初回の率)と固定5年の利率です。財務省の発行条件の頁の値を、募集の月ごとに並べました。
| 募集の月 | 変動10年 | 固定5年 |
|---|---|---|
| 4月 | 1.55% | 1.79% |
| 5月 | 1.67% | 1.89% |
| 6月 | 1.74% | 1.86% |
| 7月 | 1.80% | 1.95% |
| 8月 | 1.87% | 2.06% |
| 9月 | 1.95% | 2.24% |
| 10月 | 2.05% | 2.39% |
| 11月 | 1.85% | 2.17% |
11月募集分は、10月募集分から変動10年が0.20%、固定5年が0.22%、固定3年が0.13%下がりました。変動10年が前の月を下回ったのは、3月募集分以来です。固定3年は、4月募集分の1.51%から10月募集分の2.07%まで上がり、11月募集分で1.94%になりました。
1年前の2025年11月募集分は、変動10年が1.10%、固定5年が1.19%、固定3年が0.99%でした。下がったとはいえ、どの種類も1年前より高い水準です。この先の金利は、募集の前に発表されるまで分かりません。
12月募集分から、名前が「個人向け国債プラス」に変わる
2026年12月募集分(2027年1月発行分)からは、個人のほかに一部の法人や団体も買えるようになり、名前が「個人向け国債プラス」に変わります。財務省は、商品のラインナップと基本的な商品性は変わらないと案内しています。
11月募集分までは今の「個人向け国債」で、法人や団体は買えません。個人が1万円から買えること、年0.05%の下限、中途換金のしかたは変わらず、個人から個人へは譲れますが、個人から法人や団体へは譲れません。
金利の決まり方
個人向け国債の利率は、市場の国債の利回りをもとにした「基準金利」から、種類ごとの決まった式で出します。式は財務省の商品の案内に書かれていて、0.01%刻みです。
変動10年は基準金利に0.66を掛け、固定5年は0.05%、固定3年は0.03%を引きます。11月募集分に当てはめると、次の表のとおりです。
| 種類 | 基準金利 | 式と利率 |
|---|---|---|
| 変動10年 | 2.80% | ×0.66→1.85% |
| 固定5年 | 2.22% | −0.05%→2.17% |
| 固定3年 | 1.97% | −0.03%→1.94% |
変動10年の2.80%×0.66は1.848%で、小数点以下第3位を四捨五入して1.85%になります。固定5年と固定3年は、基準金利から引くだけなので、2.17%と1.94%がそのまま出ます。
10年より5年の率が高いのは、掛け算と引き算の違い
ふつうは期間が長いほど利率は高くなりますが、11月募集分は、変動10年(1.85%)が固定5年(2.17%)を下回っています。基準金利は10年のほうが高い(2.80%と2.22%)のに、変動10年は0.66を掛けるので、約3分の2になるからです。
固定5年は0.05%を引くだけなので、基準金利との差はいつも0.05%です。計算すると、変動10年の初回の率が2.17%に届くのは、基準金利が3.29%のとき(3.29%×0.66=2.1714%)です。これは式に当てはめた計算で、この先の金利の見込みではありません。
変動10年は、半年ごとに基準金利から出し直す
変動10年の基準金利は、10年の固定利付国債の入札の平均落札価格から計算した利回りです。利子の計算期間が始まる日の前の月までに行われた最後の入札の値を使い、初回の利子だけは募集期間が始まる日までの最後の入札の値を使います。
市場の金利が上がれば次の半年の利率も上がり、下がれば利率も下がります。前に買った変動10年も、回ごとに半年ごとに率が見直されます。自分の回の今の率は、財務省の発行条件の頁で回号から確かめられます。
2011年6月までに発行された変動10年は、基準金利から0.80%を引く式でした。今の掛け算の式に変わったのは2011年7月発行分からで、それより前の回は引き算の式のままです。
固定5年・固定3年は、募集の2営業日前に決まって満期まで変わらない
固定5年と固定3年の基準金利は、募集期間が始まる日の2営業日前(10年の国債の入札の日)に、市場の利回りから計算した5年・3年の国債の想定利回りです。11月募集分なら、11月9日(月)の2営業日前の11月5日(木)の市場で決まったことになります。
決まった率は、満期まで変わりません。買ったあとに市場の金利が上がっても、受け取る利子は増えません。下がったときも、買ったときの率のままです。
どの種類も下限は年0.05%で、上限は無い
基準金利が低くなって式の答えが0%やマイナスになっても、利率は年0.05%を下回りません。財務省は、上限はどの種類にも無いと案内しています。
50万円を買ったときの利子の目安
次の表は、11月募集分の利率で、額面50万円を買ったときの1年分(半年ごとの2回分)の利子の例です。税引後は、財務省が示す税引後の率で出した目安で、100万円ならどれも2倍です。
| 種類 | 1年の利子 | 税引後 |
|---|---|---|
| 変動10年 | 9,250円 | 約7,371円 |
| 固定5年 | 1万850円 | 約8,646円 |
| 固定3年 | 9,700円 | 約7,729円 |
変動10年は、半年ごとに率が変わるので、1.85%のままと置いた場合の額です。固定5年なら満期までの5年で税引前5万4,250円、固定3年なら3年で税引前2万9,100円が目安で、満期に50万円が戻ります。
自分の額は、額面×利率÷2で出す
半年に1回の利子(税引前)は、額面×利率÷2で出せます。例えば額面30万円の固定5年なら、30万円×2.17%÷2で3,255円です。そこに0.79685を掛けた約2,594円が、20.315%の税を引いたあとの目安です。
初回の利子だけは、発行日から初回の利払日までの日数の分で計算されます。2回目からは、どの回も額面×利率÷2です。
国債の利子には、受け取るときに所得税など15.315%と住民税5%の、合わせて20.315%が引かれます。2027年分からは所得税の内訳が変わりますが、合わせた率は変わりません。利子は申告分離課税の対象ですが、確定申告をしないことも選べます。
税がかからない場合
遺族年金を受けられる妻や、身体障害者手帳の交付を受けている人などは、障害者等の非課税貯蓄制度(マル優・特別マル優)を使うと、利子を非課税にできます。使えるかと手続きは、税務署か口座のある金融機関で確かめます。
中途換金はいつから・いくら引かれるか
個人向け国債は、発行から1年がたつ第2期の利払日から、口座のある金融機関で中途換金できます。国が額面で買い取る形なので、市場の値動きで額面が減ることはありません。
1万円単位で、一部だけ換金することもできます。換金の金額は、どの金融機関で手続きしても同じです。財務省は、差し引かれる額のほかに手数料はかからないと案内しています。
戻る額は、額面+経過利子−中途換金調整額
中途換金で受け取る額は、「額面+経過利子−中途換金調整額」で計算されます。経過利子は、前の利払日から換金する日までの日割りの利子です。中途換金調整額は、直前2回分の利子(税引前)にそれぞれ0.79685を掛けた額の合計です。
0.79685は、1から税の20.315%を引いた数です。つまり、直前1年分の税引後の利子に当たる額を国に返す形です。計算の結果に1円未満があれば切り捨てます(個人向け国債の発行等に関する省令 第6条)。
例:固定5年を50万円買い、2年半あまりで換金する
例として、11月募集分の固定5年(年2.17%)を額面50万円買い、2年半あまりたったところで換金したとします。経過利子は、ここでは3,000円と置きます。
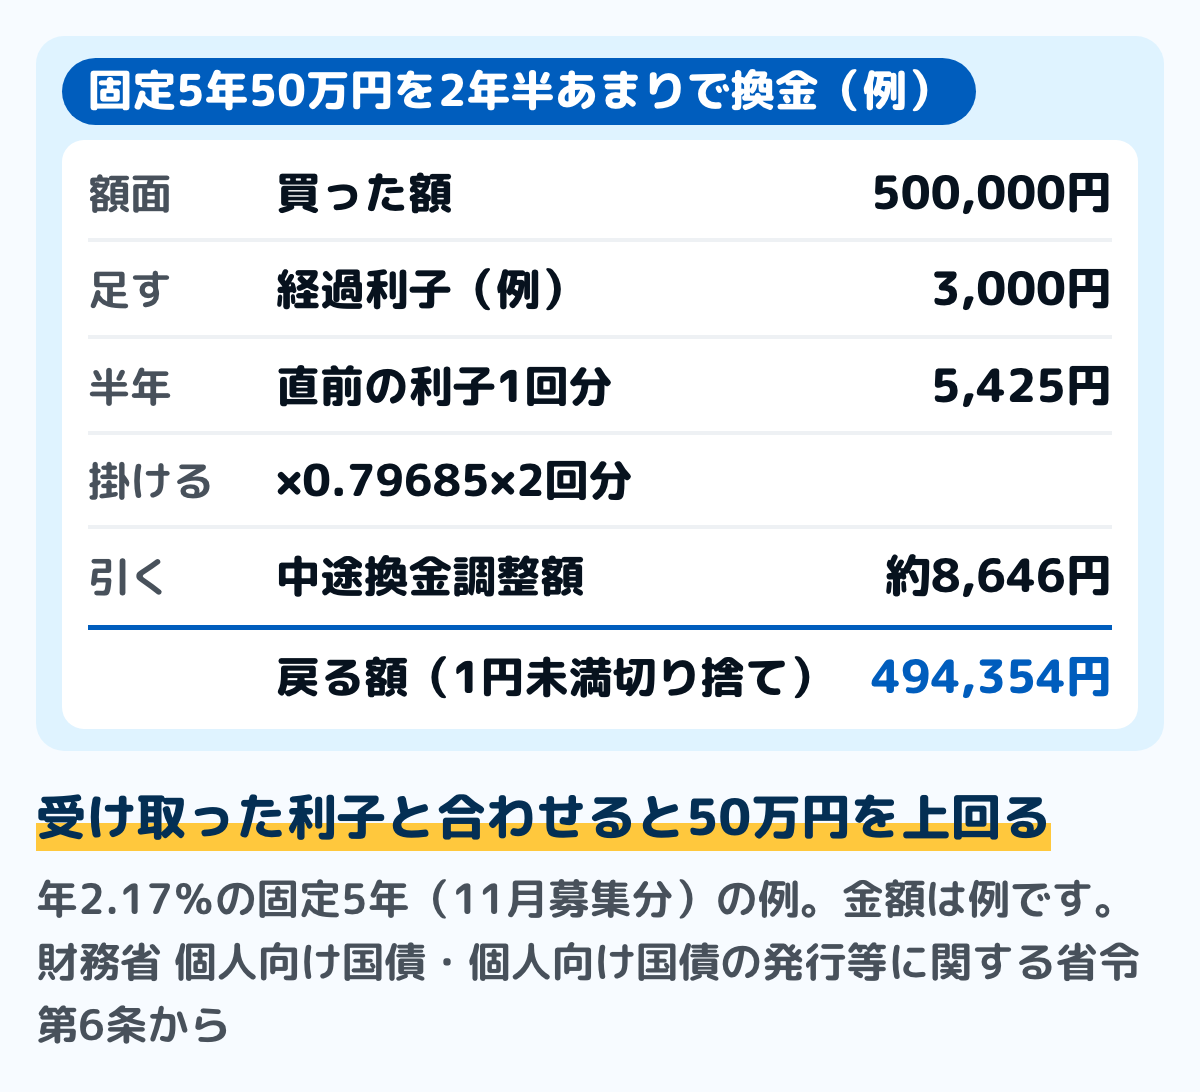
直前2回分の利子は、それぞれ50万円×2.17%÷2で5,425円です。中途換金調整額は5,425円×0.79685×2で約8,646円になり、戻る額は49万4,354円です。
この約8,646円は、上の早見の表の固定5年の「税引後」と同じ額です。調整額が1年分の税引後の利子に当たることが、数字でも確かめられます。
戻る額は50万円を下回りますが、それまでに受け取った5回分の利子(税引後で約2万1,600円)と合わせると、50万円を上回ります。財務省は、中途換金でも元本割れのリスクは無いと案内しています。
お金が入るのは、申し込んだ日を含めおおむね3営業日後
換金したお金は、申し込んだ日を含めて、おおむね3営業日後に支払われます。申し込んだ時刻などで変わるので、急ぐときは金融機関で入金の日を確かめます。
1年たつ前でも換金できる場合
発行から1年たつ前でも、持ち主が亡くなったときは相続人が、災害救助法の救助が行われた災害で被害を受けたときは本人が、換金を求められます。相続人であることや被災したことを示す、公的機関の証明書などが要ります。
被災したときの証明書は、罹災証明書や罹災届出証明書などです。手続きのしかたは金融機関によって違うので、口座のある金融機関に尋ねます。
換金せずに、ほかの人へ譲ることもできる
個人向け国債は、個人どうしならいつでも1万円単位で譲れます。発行から1年たつ前でもでき、受け取る人は国債の口座を持っている必要があります。家族に譲るときは、金融機関で手続きのしかたを確かめます。
定期預金と比べるときに見ること
定期預金と並べるときは、利率だけでなく、使う時期と途中で引き出すときの扱いを比べます。個人向け国債は、発行から1年は原則として換金できません。1年以内に使うかもしれないお金は、この期間を考えて置き場所を決めます。
| 比べる点 | 個人向け国債 | 円の定期預金 |
|---|---|---|
| 途中で使う | 1年たってから | 原則いつでも |
| 途中の損 | 直前2回分の利子 | 中途解約の利率に |
| 守り方 | 国が払う | 預金保険 |
定期預金の途中の損は、中途解約利率で計算されます。くわしい出し方は、定期預金を中途解約すると損はいくら?にまとめています。
金融機関が破綻しても、国債の利子と元本は払われる
個人向け国債の利子と元本は、国が払います。口座のある金融機関が破綻しても、持ち主の権利は口座の記録で守られ、利子や元本がもらえなくなることはないと財務省は案内しています。
預金は、1つの金融機関ごとに元本1,000万円までとその利息等が預金保険で守られます。預金がその額を超えるときの扱いは、預金が1,000万円を超えたら分ける?で確かめられます。
満期の年と、使う予定の年を並べてみる
11月募集分の満期は、固定3年が2029年12月、固定5年が2031年12月、変動10年が2036年12月です。満期より前に使うときは中途換金になり、直前2回分の利子に当たる額が引かれます。
固定5年と固定3年は、買ったあとに市場の金利が上がっても率は変わりません。変動10年は半年ごとに率が見直されるので、金利が上がれば利子が増え、下がれば減ります。物価が利率より速く上がると、受け取るお金で買える物は減ります。
個人向け国債の買い方
個人向け国債は、証券会社・銀行・信用金庫・郵便局などの取扱機関で、募集期間の中に申し込みます。財務省の一覧では、2026年11月1日の時点で取扱機関は871あります。
初めてなら、その金融機関に国債の口座を開きます。開くときは、運転免許証などの本人確認書類、マイナンバーが分かる書類、印鑑などが要ります。買うときは、代金と通帳や印鑑などを用意します。
口座の開設や維持に手数料がかかる金融機関もあります。口座が開くまで数日かかることもあるので、募集期間の終わりの前に手続きを始めます。
いくらから買えるか・上限はあるか
1万円から1万円単位で買え、上限はありません。年齢の決まりも無く、未成年の人が買うときは、親権者の同意など金融機関ごとの決まりに従います。
新窓販国債とは別の商品
財務省は、2年・5年・10年の国債も「新窓販国債」として一般の人に売っています。新窓販国債を途中で手放すときは市場の値段で売るので、売った額が買った額を下回ることがあります。個人向け国債の中途換金とは扱いが違います。
家計簿に、回号と利払日と換金できる日を書く
個人向け国債は、回ごとに利率・利払日・満期が違います。家計簿に回ごとの行を作っておくと、利子が入る月と、換金できるようになる日がすぐ分かります。紙でも表計算でも、同じ手順で書けます。
ステップ1回号・種類・額面・利率を書く5分
金融機関の取引の報告書か口座の画面で、持っている回号と種類(変動10年・固定5年・固定3年)、額面、今の利率を見て1行ずつ書きます。変動10年は、半年ごとに利率の欄を書き直します。
ステップ2利払日と満期と、換金できる日を書く5分
利払日は、発行の月とその半年後の15日です。換金できる日は第2期の利払日で、発行から1年後です。11月募集分なら、利払日は6月15日と12月15日、換金できるのは2027年12月15日からです。
ステップ3利子が入ったら、税引後の額を収入の行に書く5分
利払日に口座に入った額は、税が引かれたあとの額です。家計簿の収入に、回号と一緒に書いておくと、1年分の利子の合計が出せます。換金したときは、戻った額と引かれた調整額を分けて書きます。
よくある質問
Q前に買った固定5年を換金して、金利の高い回に買い直すと得ですか
換金すると、直前2回分の利子に0.79685を掛けた額が引かれます。新しい回で増える利子が、その額を上回るかを、残りの年数と2つの率の差で比べます。発行から1年たっていない回は、原則として換金できません。
Q金利は何日に分かりますか
募集期間が始まる日の前の営業日に、財務省のホームページに出ます。12月募集分は12月4日の予定で、買う金融機関でも確かめられます。
Q変動10年を持っていますが、今の利率は11月募集分と同じですか
変動10年は、回ごとに半年ごとの利子の計算期間があり、その期間の始まりで率が決まります。持っている回の今の率は、財務省の発行条件の頁で回号から確かめられます。
Q持っていた人が亡くなったら、どうなりますか
相続人の口座へ移すことも、発行から1年たつ前でも相続人が換金することもできます。相続人であることを示す書類などが要るので、口座のある金融機関に手続きのしかたを尋ねます。
まとめ
- 2026年11月募集分(募集は11月30日まで)の利率は、固定5年が年2.17%、固定3年が年1.94%、変動10年が最初の半年に年1.85%で、3つとも10月募集分より下がった
- 金利は募集ごとに変わり、募集開始日の前営業日に財務省が発表する(12月募集分は12月4日の予定)。申し込む前に、財務省の頁でその月の利率を確かめる
- 変動10年は基準金利×0.66で半年ごとに見直し、固定5年・固定3年は基準金利から引いた率が満期まで続く。下限は年0.05%
- 半年の利子は額面×利率÷2で、受け取るときに20.315%の税が引かれる
- 中途換金は発行から1年後から1万円単位ででき、直前2回分の利子×0.79685が引かれる。手数料はかからない
- 2026年12月募集分から名前が「個人向け国債プラス」になるが、個人の買い方と換金のしかたは変わらない
回号・利払日・換金できる日を家計簿に1行ずつ書くと、利子が入る月と、使えるようになる日が見えます。次の募集の金利は、発表の日に財務省のホームページで確かめられます。
この記事で参照した公的情報
- 現在募集中の個人向け国債・新窓販国債(令和8年11月13日現在。11月募集分=変動10年 第200回債・固定5年 第188回債・固定3年 第198回債・表面利率 1.85%(税引後1.4741725%)・2.17%(1.7291645%)・1.94%(1.5458890%)・募集期間 令和8年11月9日〜30日・発行日 令和8年12月15日・利払日 毎年6月15日及び12月15日・償還期限 令和18年/令和13年/令和11年12月15日・発行後1年経過すればいつでも国の買取による中途換金が可能(元本割れのリスクなし)・取扱金融機関871機関・次回の募集予定 令和8年12月7日〜30日)
- 個人向け国債(商品の比較・6つのポイント=1万円から1万円単位・年率0.05%の最低金利保証・毎月発行・金利設定方法 基準金利×0.66/基準金利−0.05%/基準金利−0.03%・償還金額は額面金額100円につき100円(中途換金時も同じ)・直前2回分の各利子(税引前)相当額×0.79685が差し引かれる・利子は受取時に20.315%分の税金・中途換金の特例・購入までの流れと口座の開設に要る書類・口座の開設や維持に手数料が要ることがある・口座を開設している金融機関が破綻しても元本や利子の支払いは国が責任を持って行う)
- 個人向け国債の発行条件(変動10年 第193回〜第200回の初回の基準金利と適用利率(発行条件のデータ management_hendou10.csv・第200回は基準金利2.80%・適用利率1.85%・第201回(12月募集)の基準金利は令和8年12月4日発表予定)・固定5年 第176回と第181回〜第188回・固定3年 第186回・第191回・第197回・第198回の募集期間・発行日・基準金利・利率・利払日・償還期限。第201回債(12月)より販売対象を一部の法人等にも拡大し商品名が「個人向け国債プラス」に変更。12月募集分=変動10年 第201回・固定5年 第189回・固定3年 第199回の募集期間 令和8年12月7日〜30日・発行日 令和9年1月15日・利払日 毎年1月15日及び7月15日・償還期限 令和19年/令和14年/令和12年1月15日・利率は令和8年12月4日発表予定)
- 個人向け国債についてのよくある質問(商品性=変動10年の適用利率は基準金利に0.66を掛けた値(小数点以下第3位を四捨五入し0.01%刻み)・平成23年6月までの変動10年は基準金利−0.80%・個人とは自然人/金利=基準金利の計算のしかた(変動10年は10年固定利付国債の入札の平均落札価格を基に計算される複利利回り・固定5年と固定3年は募集期間開始日の2営業日前(10年固定利付国債入札日)の想定利回り)・下限0.05%で上限は無い・利払日は発行月と半年後の15日・初回利子は発行日から初回利払日までの期間に対応する金額・金利は募集開始日の前営業日から財務省ホームページで知ることができる/発行等=購入金額に上限は無い・取扱機関によっては一部の期間を取り扱わない・未成年者も購入できる)
- 個人向け国債の中途換金についてのよくある質問(第2期利子支払日(発行から1年経過)以降は原則いつでも一部又は全部を中途換金できる・特例は口座名義人の死亡と災害救助法の適用対象となった大規模な自然災害・1万円単位で一部でも換金できる・換金金額は申し込んだ日を含めおおむね3営業日後・換金金額の計算式・その他に手数料は必要ない)とその他のよくある質問(個人間であればいつでも1万円単位で譲渡できる・取扱機関によって発行条件や換金金額は異ならない・取扱機関が破綻しても利子や償還金がもらえなくなることはない)
- 個人向け国債プラス(令和8年12月募集分(令和9年1月発行分)より販売対象を一部の法人等(特定投資家に該当しない一般投資家である法人や団体)にも拡大し商品名を変更・商品のラインナップ及び基本的な商品性等に変更はない・令和8年11月募集分(令和8年12月発行分)までの「個人向け国債」を法人等が購入することはできない・個人から個人への譲渡は可能で個人から法人等への譲渡はできない)
- 個人向け国債の発行等に関する省令 第6条(中途換金は第二期利子支払期以後・換金の金額は額面に経過利子に相当する金額を加えた金額から中途換金調整額(直前二期の利子支払期に支払われた利子に相当する金額にそれぞれ百分の七十九・六八五を乗じて得た額の合計額)を減じた金額・一円未満切捨て)・第7条(死亡したとき相続人・災害救助法による救助の行われる災害にかかったとき・提出する書類)(平成28年4月1日施行の版。未施行の版=令和8年財務省令第57号(令和8年8月5日公布・令和8年12月1日施行)で第2条の保有する者に特定投資家を除く法人その他の団体を加え、第7条に解散したときの特例などを足す。第6条は同じ文)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/414M60000040068
- 個人向け国債の取扱金融機関一覧(令和8年11月1日現在。証券会社・銀行・信用金庫・農業協同組合・ゆうちょ銀行など合計871)
- No.1310 利子所得(令和8年4月1日現在法令等。特定公社債等(国債など)の利子等は支払を受ける際に15.315パーセント(他に地方税5パーセント)が源泉徴収され、15.315パーセント(他に地方税5パーセント)の申告分離課税の対象となるが確定申告しないことも選択できる。令和9年分以後は所得税・防衛特別所得税・復興特別所得税となるが合計税率に変更はない)

