実家じまいの費用はいくら?|建物をどうするかで変わる総額の目安、片付け・解体・売却・相続登記の項目、自分の家の出し方
 Move for People株式会社
この記事には広告(アフィリエイトのリンク)を含みます。

実家じまいの費用は、建物を残して売るか、解体して土地を売るかで大きく変わります。不動産の一括査定サイトを運営する会社の目安では、片付けて買い取りに出すなら10万〜60万円、片付けて仲介で売るなら100万〜200万円、解体して更地で売るなら150万〜400万円程度です。
この目安には、相続登記の費用と司法書士の報酬が入り、売って利益が出たときの税金は入っていません。親が施設に入っていて存命なら、家は親のものなので、売るのも費用を払うのも原則は親です。亡くなったあとは、相続の手続きと期限が加わります。
親の家を片付けて手放したいのですが、片付けから売るまでで、全部でいくらかかるのか見当がつきません。何から順にお金が出ていくのかも分からず迷います。
実家じまいの費用は、建物をどうするかで3つに分かれる
実家じまいでは、家の中を片付けたあと、建物付きのまま売るか、解体して土地を売るか、売らずに持ち続けるかを決めます。売る場合の総額の目安は、次のとおりです。
| 進め方 | 総額の目安 |
|---|---|
| 片付けて、買い取りで売る | 10万〜60万円程度 |
| 片付けて、仲介で売る | 100万〜200万円程度 |
| 解体して、更地で売る | 150万〜400万円程度 |
どれも、相続登記の費用と司法書士の報酬を含み、解体して売る場合は土地の測量の費用も含んだ額です。税金は入っていません。不動産の査定の申し込みを受けるサイトを運営する会社の数字なので、自分の家の額は見積もりで確かめます。
買い取りは、不動産会社が直接買う売り方で、仲介手数料がかかりません。不動産の仲介会社の解説では、2週間から1.5か月程度で終わることもある一方、成約の価格は仲介の約6割〜8割程度になるとしています。
親が施設に入ったときと、亡くなったあとで変わること
親が施設に入っていて存命のときは、売るのは親本人です。かかるのは片付け・解体・売るときの費用で、相続登記や相続税は関係しません。利益が出たときの税は、親にかかります。
親が亡くなったあとは、売る前に家の名義を相続した人に変える相続登記が要ります。遺産の額によっては相続税がかかり、売って利益が出たときの税は、相続して売った人にかかります。どちらの場合も、費用の項目は次の節の表で確かめられます。
何にいくらかかるか
実家じまいの費用は、片付け・建物・売る手続き・名義・持っている間の費用に分かれます。次の表の目安は、さきほどの総額と同じ会社の案内で、上限や税率は法令の額です。
| 費用 | 目安 | 決まり方 |
|---|---|---|
| 片付け(業者) | 10万〜60万円 | 物の量と部屋の数 |
| 解体(木造30坪) | 90万〜150万円 | 構造と立地 |
| 測量(境界の確定) | 30万〜80万円 | 境界が決まっていないとき |
| 相続登記の税 | 評価額の0.4% | 固定資産税の評価額 |
| 司法書士の報酬 | 5万〜10万円 | 相続人の数など |
| 仲介手数料 | 上限は法令で決まる | 売れた額 |
| 印紙税 | 1,000円〜3万円 | 契約書の額 |
| 固定資産税など | 年数万〜30万円 | 持っている間 |
このほかに、売れた額から取得費と費用を引いて利益が出れば、その利益に税がかかります。親の住宅ローンが残っていた家なら、抵当権を外す登記もします。
片付けは、物の量と頼み方で変わる
同じ会社の案内では、30坪の家の片付けは、自分たちでするなら粗大ごみの手数料などで数万円程度、遺品整理の業者に頼むなら20万〜60万円程度としています。供養を頼むと、5万〜10万円程度足されることがあるとしています。
公的な数字では、総務省が令和2年にまとめた遺品整理の調査で、集めた見積書75例のうち54例が10万円を超え40万円以下でした。統計の手法で選んだ数字ではないと断っています。間取りごとの目安と業者の許可は遺品整理の費用にあります。
解体は、構造と坪数で決まる
同じ会社の案内では、1坪あたりの解体の目安は木造3万〜5万円、鉄骨造6万〜7万円、鉄筋コンクリート造7万〜10万円程度で、木造30坪なら90万〜150万円程度です。重機が入りにくい土地や、ブロック塀・庭木が多い家では額が上がります。
床面積が80㎡以上の家の解体では、工事の7日前までの届け出が要ります。構造ごとの額と、アスベストの調査や解体のあとの手続きは、家の解体費用にまとめています。
売るときの費用は、仲介手数料が中心
仲介で売るときの仲介手数料は、上限が国の告示で決まっています。売れた額が400万円を超えるなら「売れた額×3%+6万円」に消費税を足した額で、800万円以下の家は、あらかじめ説明して合意すれば、特例で33万円まで受け取れます。
売買契約書の印紙税は、令和9年3月31日までに作る契約書なら軽くなっています。仲介手数料と印紙税の早見は家の売却にかかる費用で確かめられます。
名義を変える費用
相続登記の登録免許税は、固定資産税の評価額の0.4%です。評価額が合わせて650万円の土地と建物なら2万6,000円で、司法書士に頼むときは報酬が加わります。戸籍などの実費と報酬の目安は相続登記の費用にあります。
自分の実家の総額を出す
総額は、次の項目に自分の家の額を当てはめて足すと見当がつきます。見積もりを取ったら、その額に差し替えます。
- 片付け:業者の見積もりか、自分で出す粗大ごみの手数料の合計
- 解体:解体するなら、業者の見積もり
- 測量:隣との境界が決まっていなければ、土地家屋調査士の見積もり
- 相続登記:固定資産税の評価額×0.4%+司法書士の報酬+戸籍などの実費
- 売る費用:仲介手数料(上限の式)+印紙税
- 持っている間の費用:固定資産税・火災保険・電気や水道の基本料金・通う交通費の、売れるまでの月数分
次の表は、親が亡くなり、子の1人が木造25坪の家を相続して売る例です。土地と建物の評価額は合わせて650万円、売れるまで6か月とし、建物付きは850万円、解体して更地では1,000万円で売れたとしています。
| 項目 | 建物付き | 解体して |
|---|---|---|
| 片付け | 45万円 | 45万円 |
| 解体 | なし | 100万円 |
| 測量 | なし | 40万円 |
| 相続登記 | 10万1,000円 | 10万1,000円 |
| 仲介手数料 | 34万6,500円 | 39万6,000円 |
| 印紙税 | 5,000円 | 5,000円 |
| 6か月の維持費 | 15万円 | 15万円 |
| 合計 | 105万2,500円 | 250万2,000円 |
金額は例です。建物付きの例は境界が決まっているとして測量を入れず、解体は1坪4万円、相続登記は登録免許税2万6,000円・司法書士の報酬7万円・戸籍などの実費5,000円としました。維持費は、固定資産税4万円・火災保険2万円・基本料金1万5,000円・交通費7万5,000円です。
解体して売る例は、売れた額が150万円高い一方、費用も約145万円多くなっています。解体するかどうかは、解体の見積もりと、更地にしたときの売れる額を不動産会社に聞いて、差し引きで比べます。
売れる前に払う費用と、売れてから払う費用
実家じまいのお金は、売れた代金が入る前に払うものと、売れたときや売れたあとに払うものに分かれます。先に出ていく分を、誰がどこから立て替えるかを決めておくと、途中で止まりません。
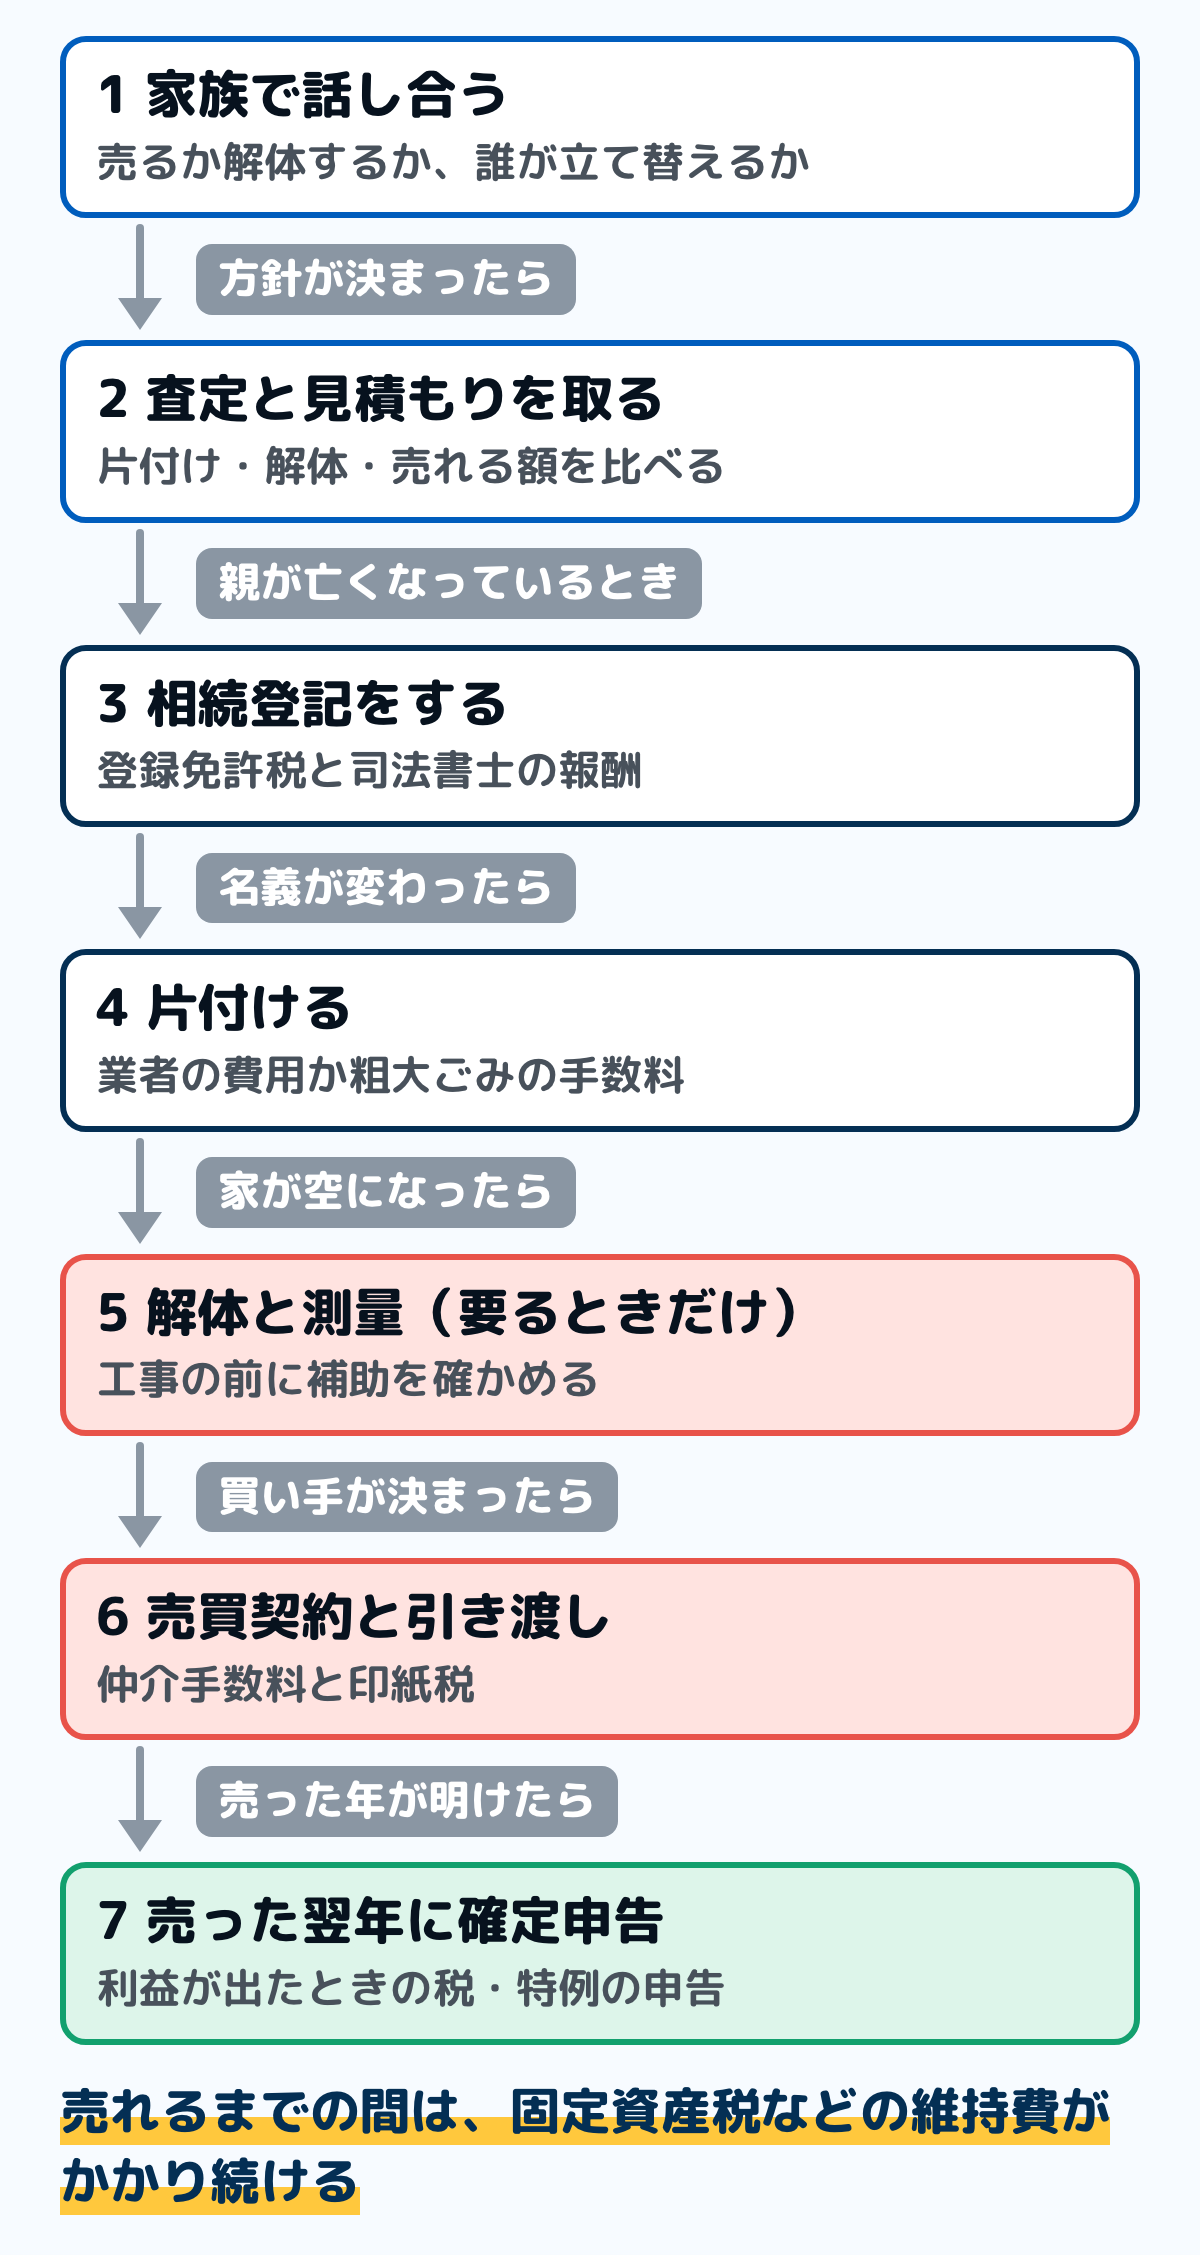
仲介手数料は、売買契約のときと引き渡しのときに分けて払うことがあります。税は、売った年の翌年の確定申告で納めます。売れるまでの期間は、仲介会社の解説では仲介で3か月〜6か月程度で、長引くこともあるとしています。
相続登記を先にする
親の名義のままでは、相続した人が売ることはできません。売り出す前に相続登記を済ませておくと、買い手が見つかってから慌てずに済みます。遺産をどう分けるかを相続人で決めてから、法務局に申請します。
相続の手続きには期限がある
親が亡くなったあとの実家じまいでは、費用のほかに、決まった期限のある手続きがあります。期限の数え始める日は、手続きによって違います。
- 相続放棄:相続の開始があったことを知った時から3か月以内に、家庭裁判所に申し出る
- 相続税:遺産の額が基礎控除を超えるとき、亡くなったことを知った日の翌日から10か月以内に申告と納付
- 相続登記:相続で不動産を取得したことを知った日から3年以内に申請する。正当な理由なく怠ると10万円以下の過料の対象
- 空き家の特例:相続の開始があった日から3年を経過する日の属する年の12月31日までに売る
相続税がかかるかどうかの線(基礎控除)は、3,000万円に、600万円×法定相続人の数を足した額です。手続きの順番と、数え始める日は相続の手続きの期限一覧にまとめています。
売って利益が出たときの税金
売った家に利益が出たときにかかるのは、所得税と復興特別所得税、住民税です。利益(譲渡所得)は「売れた額−取得費−譲渡費用」で出し、譲渡費用には仲介手数料や印紙税が入ります。
相続した家は、親が買った時期をそのまま引き継ぎます。親が買った時から売った年の1月1日までが5年を超えていれば、長期の税率20.315%です。5年以下なら短期の39.63%です。
親が買った額が分からないと、税が大きくなる
親が昔買った家で、買った額を示す書類が見つからないときは、売れた額の5%を取得費にします。たとえば上の建物付きの例で850万円で売ると、取得費は42万5,000円です。
譲渡費用を仲介手数料と印紙税の35万1,500円とすると、譲渡所得は約772万円になります。特例を使わなければ、長期の税率で税は約157万円です(金額は例)。親の家の売買契約書や領収書は、片付けのときに捨てずに探します。
親が1人で住んでいた家は、空き家の特例を確かめる
親が1人で住んでいた家を相続して売るときは、譲渡所得から最高3,000万円を引ける特例があります。令和6年1月1日以後の譲渡で、その家を相続した人が3人以上なら、1人2,000万円までです。令和9年12月31日までの譲渡が対象です。
- 建てたのが昭和56年5月31日以前で、区分所有の登記(マンションなど)がされていない家
- 亡くなる直前に、親のほかに住んでいた人がいない
- 相続してから売るまで、貸したり住んだり事業に使ったりしていない
- 売れた額が1億円以下
- 買い手が、親子や夫婦など特別の関係がある人ではない
建物付きで売るときは、売るときに耐震の基準を満たすか、売った時から翌年2月15日までの間に、耐震の基準を満たすか取り壊されることが条件です。解体して土地を売る形でも使えます。確定申告には、市区町村の確認書を添えます。
上の例が条件に当てはまれば、譲渡所得は3,000万円以下なので、税は0円になります。家を売ったときの税の出し方と例は、家を売ったときの税金で詳しく確かめられます。
施設に入った親の家を、亡くなったあとに売るとき
親が要介護認定などを受けて老人ホームなどに入っていたときも、一定の条件で空き家の特例の対象になります。入所してから亡くなるまで、家が親の物の保管などに使われ続けていて、人に貸したり、ほかの人が住んだりしていないことが条件です。
施設に入った親の家を、亡くなる前に人に貸すと、この特例は使えなくなります。貸すか売るかを決める前に、税務署で確かめます。
親が存命のうちに売るとき
親が施設に入って家に住まなくなったあと、親が自分で売るときは、マイホームを売ったときの特例で最高3,000万円を引ける場合があります。住まなくなってから3年を経過する日の属する年の12月31日までに売ることが条件です。
この特例も空き家の特例も、税が0円になるときでも確定申告をしないと受けられません。窓口は、売った人の住所の税務署です。
解体する前に確かめること
解体すると、土地の固定資産税が上がることがあります。住宅が建っている土地は、200㎡までの部分の課税標準が評価額の6分の1になる特例がありますが、1月1日に家が無いと、その年度は特例が使えなくなることがあります。
解体してすぐに売れれば影響は小さく、売れ残ると税が上がった状態で持ち続けることになります。不動産会社に、建物付きのままで買い手がつくか、買い取りなら現況のまま売れるかを先に聞いてから決めます。
市区町村によっては、空き家の解体に補助があります。工事の前に申請が要るものがあるので、実家のある市区町村の案内で、解体の見積もりを取る段階で確かめます。上がる幅の計算は空き家の固定資産税にあります。
費用を減らす手立て
片付けの費用は、自分で出せる物を先に粗大ごみや資源ごみで出し、業者に頼む量を減らすと下がります。売れる物は、古物商の許可を持つ業者の買い取りに出すと、片付けの費用に充てられます。市区町村の手数料は粗大ごみの料金で確かめられます。
- 片付け・解体・測量は、同じ作業の範囲で複数の業者から見積もりを取る
- 解体の補助があるかを、工事の前に市区町村で確かめる
- 建物付きで売るか買い取りに出すと、解体の費用を先に出さずに済む
- 空き家の特例の期限の前に売り、譲渡所得の税を抑えられるかを確かめる
持ち続ける期間が長いほど、固定資産税や火災保険などの維持費が積み上がります。方針を決めるのを先に延ばすときは、1年でいくらかかるかを書き出して比べます。
立て替えた費用の精算
親が存命のときは、家の持ち主である親が払うのが原則です。子が立て替えるときは、あとで売れた代金から返してもらうのか、親への援助とするのかを、家族で決めて書き残します。
親が亡くなったあと、遺産を分ける前に払った費用は、払った人が立て替えた形になります。売れた代金から誰にいくら返すかを、相続人で話し合っておきます。
放棄するかもしれないなら、物を処分しない
相続を放棄するかもしれないときは、家の物を売ったり捨てたりする前に、手続きを確かめます。相続人が遺産を処分すると、相続を認めたものとみなされ、放棄できなくなることがあります。
民法では、財産の価値を保つための保存の行為は、この処分から除かれています。放棄の手続きと費用は相続放棄の費用にあります。
売れないとき・持ち続けるとき
買い手が見つからないときは、売り出す額を見直すか、不動産会社に買い取りを相談します。市区町村の空き家の相談窓口や、空き家バンクで引き取り手を探せることもあります。
持ち続けるなら、売れるまでの維持費に加え、家を傷ませない手入れが要ります。手入れをせずに傷んだ家は、市区町村から管理不全空家として勧告を受けると、住宅用地の特例が外れることがあります。勧告までの流れと、土地を国に引き取ってもらう制度は空き家の固定資産税で確かめられます。
家計簿での書き方
実家じまいの費用は、何か月にもわたって、片付け・登記・解体・売る手続きと別々に出ていきます。ふだんの生活費とは別の表を1つ作り、払った日・払った先・額・誰が払ったかを1行ずつ書きます。
立て替えた分と、売れた代金を同じ表で合わせる
売れた代金が入ったら、同じ表に受け取った額を書きます。払った額の合計を引くと、手元に残った額が分かり、誰がいくら立て替えたかもその表から拾えます。
親の口座から払った分は、親のお金として別の印を付けておきます。確定申告で譲渡費用にする仲介手数料と印紙税は、領収書と一緒に残します。
迷いやすい場面
親が認知症で施設に入っている
親の判断する力が落ちていると、親が自分で売買契約を結べないことがあります。成年後見人が親の住んでいた家を売るには、今の民法では家庭裁判所の許可が要ります。後見の手続きの費用は成年後見の費用にあります。
令和8年6月24日に公布された民法の改正で、成年後見と保佐は補助にまとめられ、家の売却の代理権を家庭裁判所から与えられた補助人が、同じ許可を得て売る形に変わります。施行は、公布の日から2年6か月を超えない範囲で政令で定める日です。
親に判断する力があるうちなら、家の管理や売る権限を子に預ける家族信託という方法もあります。費用と手続きは家族信託の費用で確かめられます。
遠方に住んでいて、通える回数が少ない
遠い実家は、通うたびの交通費と泊まる費用が、維持費と同じように積み上がります。片付けの業者に鍵を預けて立ち会いの回数を減らすか、通う回数を決めて費用を見積もるかを、総額の表で比べます。
よくある質問
Q実家じまいは、何から始めればいいですか
家族で、売るか解体するか持ち続けるかと、費用を誰がどう出すかを話し合います。親が亡くなっているときは、相続人と遺産の分け方を決め、相続登記の準備を始めます。並行して、不動産会社に査定を頼むと、方針を決める材料になります。
Q実家じまいには、どれくらいの期間がかかりますか
片付けや相続登記の準備に加えて、仲介で売るなら売却の活動に3か月〜6か月程度かかり、長引くこともあります。買い取りなら、2週間から1.5か月程度で終わることもあるとされます。
Q費用を先に用意できないときは、どうすればいいですか
解体せずに建物付きのまま売るか、買い取りに出すと、先に出すお金を減らせます。相続人どうしで立て替えるときは、売れた代金から返す取り決めを書き残します。
Q実家を売らずに持ち続けると、毎年いくらかかりますか
固定資産税と都市計画税、火災保険、電気や水道の基本料金、手入れに通う交通費がかかります。不動産の査定サイトを運営する会社の案内では、固定資産税と都市計画税は年数万〜30万円程度としています。自分の家の額は、毎年届く課税明細書で確かめます。
Q実家じまいの費用は、相続税から引けますか
国税庁 No.4129 が挙げる、相続税から引ける葬式費用の例に、家の片付けや解体の費用は挙げられていません。売ったときの仲介手数料などは、譲渡所得の計算で譲渡費用として引けます。
まとめ
- 実家じまいの総額は、不動産の一括査定サイトを運営する会社の目安で、片付けて買い取りなら10万〜60万円、仲介なら100万〜200万円、解体して更地で売るなら150万〜400万円程度
- 費用は、片付け・解体と測量・相続登記・売る手続き・持っている間の維持費に分かれ、片付け・登記・解体は売れる前に払う
- 親が亡くなったら、相続登記は取得を知った日から3年以内。相続放棄は3か月以内
- 相続した家は親の買った時期を引き継ぎ、買った額が分からなければ売れた額の5%が取得費になる
- 親が1人で住んでいた昭和56年5月31日以前の家は、空き家の特例で最高3,000万円を引ける場合がある
- 項目ごとに自分の家の額を当てはめて総額を出し、1つの表で払った額と売れた代金を合わせる
片付けから売るまでの費用を1つの表に並べて、建物付きと解体して売る場合の総額を比べられました。売れる前に出ていく分を、誰が立て替えるかも決められそうです。
この記事で参照した公的情報
- 実家じまいにかかる費用と税金|出費を抑える5つのポイントも解説(ケースごとの総費用の目安=片付けのみ・買取で売却10万〜60万円程度/片付けあり・仲介で売却100万〜200万円程度/解体あり・更地で売却150万〜400万円程度(相続登記費用・司法書士報酬を含む・測量費は解体ありに含む・税金は別途)/費用項目の相場=不用品処分・遺品整理10万〜60万円・建物解体 木造30坪90万〜150万円・現況測量10万〜30万円程度・境界確定測量30万〜80万円程度・司法書士報酬 相続登記5万〜10万円程度・抵当権抹消1万〜3万円程度・戸籍収集 数千円〜1万円程度・固定資産税と都市計画税 年間数万〜30万円程度/構造ごとの解体の1坪あたり=木造3万〜5万円程度・鉄骨造6万〜7万円程度・RC造7万〜10万円程度/親が存命の場合と亡くなっている場合の費用・税金・手続きの違い/費用の負担者)
- 窓口
- 不動産の一括査定サイトを運営する会社のコラム(民間の目安)
- 確認日
- 確認先
- https://e-estate.jp/media/?p=14956
- 実家じまいの3つの方法(仲介で売却する=売却活動に3か月〜6か月程度/買取で売却する=2週間から1.5か月程度で完了することもある・成約価格は仲介の約6割〜8割程度/解体して更地を売却する=住宅用地の特例が適用されない/賃貸に出す)
- 窓口
- 不動産の仲介会社のコラム(民間の目安)
- 確認日
- 確認先
- https://www.rehouse.co.jp/relifemode/column/at/at_0396/
- 遺品整理のサービスをめぐる現状に関する調査 結果報告書(令和2年3月・料金に公定や公認の仕組みは存在しない/見積書75例の金額の分布のうち10万円超40万円以下が54例/サンプリングなど統計の手法によるものではない)
- タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例(平成28年4月1日から令和9年12月31日までの譲渡・最高3,000万円・令和6年1月1日以後の譲渡で相続人が3人以上なら2,000万円まで/昭和56年5月31日以前に建築・区分所有建物登記がされていない・相続の開始の直前に被相続人以外に居住をしていた人がいなかった/相続の時から譲渡の時まで事業・貸付け・居住の用に供されていない/親子や夫婦など特別の関係がある人に対して売ったものでない/譲渡の時に一定の耐震基準・取壊し等の後の敷地の譲渡・譲渡の時から譲渡の日の属する年の翌年2月15日までの間に耐震基準を満たすか全部の取壊し等(令和6年1月1日以後の譲渡・行う人の定めは無い)/相続の開始があった日から3年を経過する日の属する年の12月31日までに売る/売却代金1億円以下/相続財産を譲渡した場合の取得費の特例とは重ねられない/市区町村長の被相続人居住用家屋等確認書を添えて確定申告)・No.3307 被相続人が老人ホーム等に入所していた場合の被相続人居住用家屋(要介護認定等を受けて老人ホーム等に入所・入所の時から相続の開始の直前まで引き続き被相続人の物品の保管その他の用に供されていた・事業・貸付け・被相続人以外の者の居住の用に供されていたことがない)
- タックスアンサー No.3302 マイホームを売ったときの特例(所有期間の長短に関係なく最高3,000万円・以前に住んでいた家屋は住まなくなってから3年を経過する日の属する年の12月31日までに売る場合に限る・確定申告が必要)
- タックスアンサー No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期(被相続人の取得の時期がそのまま相続人に引き継がれる・取得費が分からない場合は売った金額の5パーセント相当額)・No.3258 取得費が分からないとき(売った金額の5パーセント相当額を取得費とすることができる)
- タックスアンサー No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置(平成26年4月1日から令和9年3月31日までに作成されるもの・不動産の譲渡に関する契約書で契約金額が500万円を超え1,000万円以下は5千円・1,000万円を超え5,000万円以下は1万円)
- 宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額(昭和45年建設省告示第1552号 第二=売買の媒介の報酬は代金の200万円以下の部分5.5%・200万円を超え400万円以下の部分4.4%・400万円を超える部分3.3%(消費税込み)/第七=代金800万円以下の宅地または建物は、媒介契約の締結に際してあらかじめ説明し合意したうえで30万円の1.1倍(33万円)まで・令和6年7月1日施行)
- 相続登記の申請義務化について(相続で不動産の取得を知った日から3年以内に相続登記の申請・正当な理由なく怠ると10万円以下の過料の適用対象)・国税庁 No.7191 登録免許税の税額表(相続による所有権の移転登記は不動産の価額の1,000分の4)
- 窓口
- 法務省・国税庁
- 確認日
- 確認先
- https://www.moj.go.jp/MINJI/minji05_00599.html
- 民法 第915条第1項(相続の開始があったことを知った時から3か月以内に承認又は放棄)・第921条第1号(相続財産の全部又は一部を処分したときは単純承認をしたものとみなす・保存行為を除く)・第859条の3(成年後見人が成年被後見人の居住の用に供する建物又はその敷地を売却するには家庭裁判所の許可が要る。令和8年法律第45号(令和8年6月24日公布・成年後見制度の見直しは公布の日から2年6月を超えない範囲内で政令で定める日に施行。e-Gov の未施行の版は2028-12-23の版から)の施行後の版では、代理権を付与された補助人が同じ許可を得る形の第876条の13になる)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/129AC0000000089
- 地方税法 第349条の3の2(住宅用地の固定資産税の課税標準の特例・小規模住宅用地は価格の6分の1・勧告を受けた管理不全空家等と特定空家等の敷地は除く)・第359条(賦課期日は1月1日)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- タックスアンサー No.4129 相続財産から控除できる葬式費用(葬式費用となるもの・含まれないものの例/令和8年4月1日現在法令等)

