子どもの貯金の平均はいくら?|親が子ども1人に貯める額は月1万5,684円(2026年の民間の調査)、国の調査の年齢別の額と大学の費用との比べ方
 Move for People株式会社

親が子どものために貯めている額の平均は、民間の調査と国の調査の2つで見られます。2026年2月の民間の調査では、子どもの進学への備えは1人あたり月平均1万5,684円でした。
この記事では、2つの調査の額と、平均に入っているお金の範囲を並べます。そのうえで、平均の額を続けたときに大学の費用へどこまで届くか、自分の家の額を家計簿から出して比べる方法、子ども名義の口座とお年玉の決まりをまとめます。
子どものために毎月いくら貯めているのが平均なのか、物差しが分かりません。いまの額で足りるのかも心配です。
子どものための貯金は、1人あたり月平均1万5,684円
民間の生命保険会社が2026年2月に行った「子どもの教育資金に関する調査2026」では、子どもの進学費用のための備えは、1人あたり月平均1万5,684円でした。インターネットで、大学生以下の子どもがいる20歳以上の男女1,000人に聞いた調査です。
この問いに答えたのは、高校生以下の子どもの親か、予備校生・浪人生の親の751人です。額は、学資保険への支出と、それ以外の進学費用の積立を合わせたものです。
答えは散らばっていて、示された区切りの中で割合が最も高いのは「0円」の36.4%でした。一方で「3万円以上」も16.9%あります。発表で示された主な区切りは次のとおりです。
- 0円:36.4%
- 1万円〜1万4,999円:15.2%
- 2万円〜2万9,999円:15.6%
- 3万円以上:16.9%
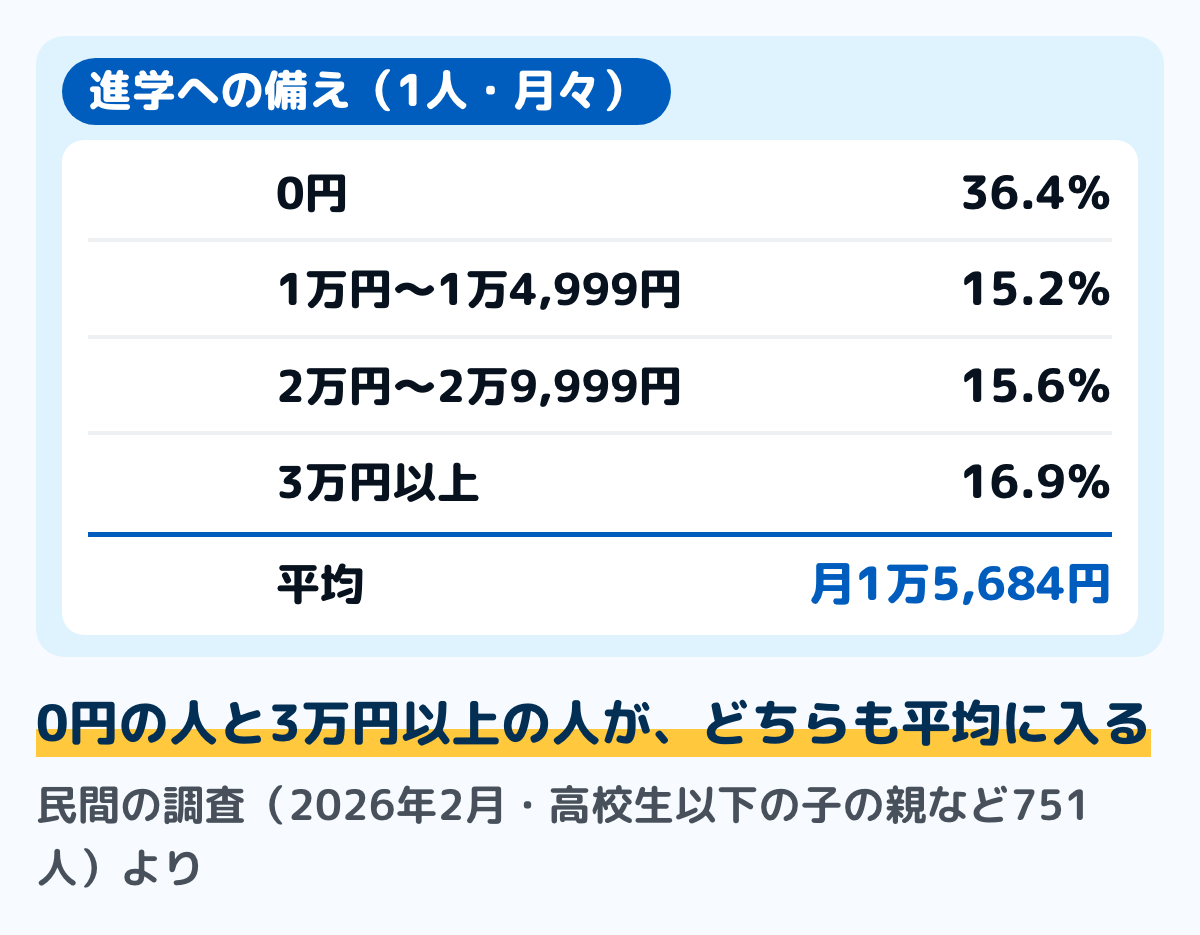
図は、主な区切りの割合を並べたものです。0円の人と3万円以上の人の両方が平均に入るので、月1万5,684円前後を貯めている家が真ん中にいるとは限りません。この調査の発表には、中央値は示されていません。
平均は、年によって上下している
同じ調査の平均は、2021年が月1万4,189円、2024年が月1万6,942円、2025年が月2万39円でした。2025年は、この調査を始めてから最も高い額です。
2024年の額は、元の発表の本文に16,492円、推移の表と翌年の発表に16,942円と、2通りの表記があります。この記事では、表と翌年の発表にそろえて16,942円にしています。
2026年は前の年より4,355円少なくなり、「0円」の割合も2025年の29.9%から36.4%に上がりました。平均を物差しにするときは、どの年の回の数字かも合わせて見ます。
国の調査では、子どものための預貯金・保険は年に約15万〜22万円
国の調査では、内閣府の「インターネットによる子育て費用に関する調査」(平成21年度)に、子どものための預貯金・保険の額があります。第1子が0歳から中学3年の親に、2009年11月の1か月の支出を記録してもらい、1年の額に直した調査です。
この費目には、将来の学費などのための預貯金や口座への入金(投資は除く)と、学資保険・傷害保険・共済・生命保険などの保険料が入ります。支出が無かった人も0円として平均に含めた、第1子1人あたりの額です。
年齢・学年ごとの1年の額は、1歳の22万3,007円が最も高く、小学2年の15万4,128円が最も低い額です。0歳は22万1,193円、中学3年は19万3,389円です。
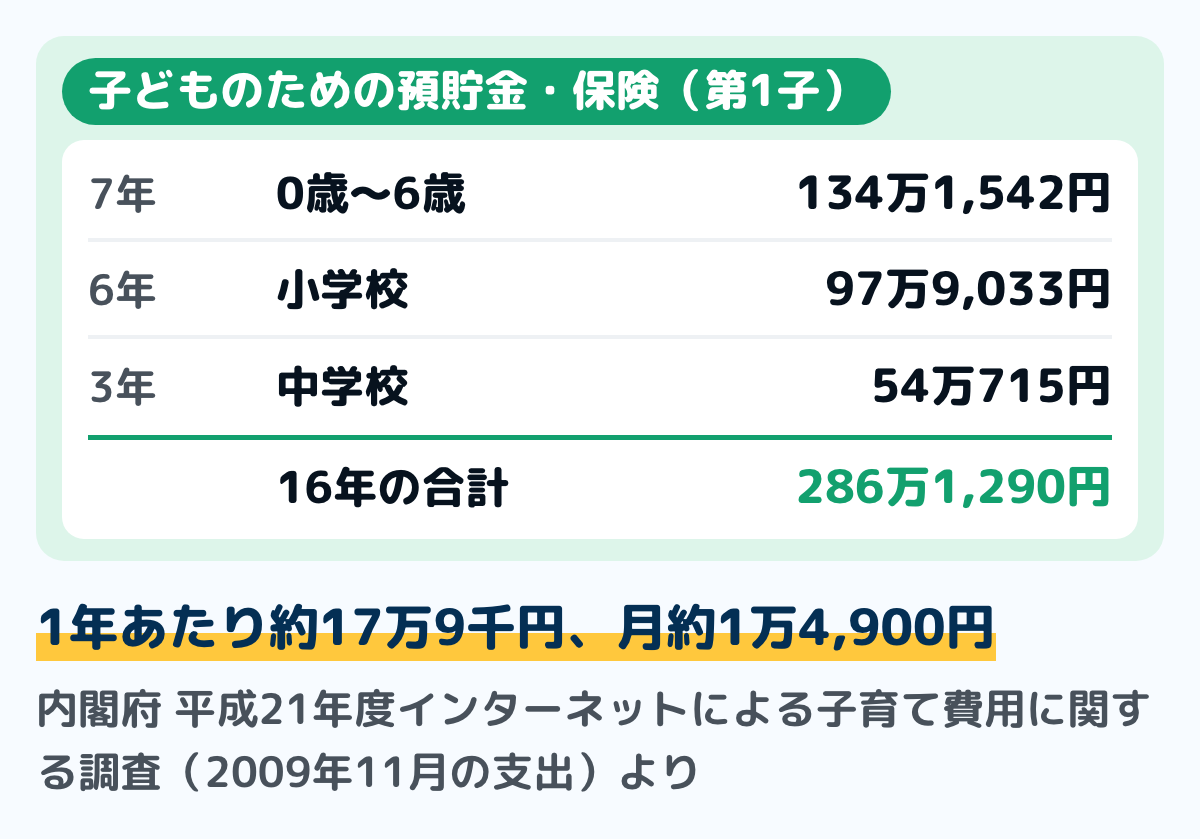
図は、年齢ごとの額を学校の区切りで足したものです。16年分の合計は286万1,290円で、16で割ると1年あたり約17万9千円、12で割ると月約1万4,900円になります。
小さいうちは預貯金、大きくなると保険の割合が増える
内訳を見ると、預貯金は0歳の16万7,715円が最も多く、5歳からは年に9万円前後です。各種保険は0歳の5万3,479円で、中学3年では9万5,797円です。
内閣府の報告書は、子どもの誕生をきっかけに、将来の保育料や教育費に充てる目的で貯め始めるとみています。保険は年齢・学年が上がるほど多くなる傾向があり、高校・大学に向けた教育費に充てる目的が考えられるとしています。
調べたのが2009年なので、いまの物価や児童手当の額とは違います。民間の調査の月1万5,684円と並べるときは、調べた年と、保険の範囲(国の調査は学資保険以外も入る)が違うことに気をつけます。
子どもがいる世帯の金融資産は、中央値700万円
世帯全体の貯えは、金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査」で見られます。2025年6月から7月に、二人以上の世帯5,000世帯にインターネットで聞いた調査です。
世帯主の夫婦と子だけの世帯では、金融資産の保有額は平均1,737万円、中央値700万円でした。金融資産を持っていない世帯も含めた数字で、持っていない世帯は15.0%です。
ここでいう金融資産は、ふだんの支払いや引き落としのために置いている預貯金を除いた額です。老後や住まいなどのための分も含めた世帯全体の額で、子どものためだけの額ではありません。
「こどもの教育資金」のために持つ世帯は、30代・40代で3割台
同じ調査で、金融資産を持つ目的に「こどもの教育資金にあてるため」を選んだ世帯は、二人以上の世帯全体で16.7%でした。3つまで選べる問いで、金融資産を持っていない世帯も分母に含みます。
世帯主の年齢で分けると、30歳代は33.5%、40歳代は34.2%でした。50歳代になると17.1%です。二人以上の世帯全体の貯蓄の平均と中央値は、貯金の平均はいくら?にまとめています。
平均の額を続けると、大学の費用にどこまで届くか
平均の月1万5,684円を、0歳から18歳になるまでの216か月続けた例で計算すると、338万7,744円です。利息や物価の動きは入れていない、平均の額をそのまま当てはめた例です。
日本政策金融公庫の令和3年度の調査で大学の費用を見ると、国公立は入学費用67.2万円・1年の在学費用103.5万円でした。私立文系は81.8万円・152.0万円、私立理系は88.8万円・183.2万円です。
入学費用に4年分の在学費用を足すと、国公立481.2万円、私立文系689.8万円、私立理系821.6万円になります。在学費用は学校に納めるお金だけでなく、通学費や教科書代、塾やおけいこごとの月謝まで含んだ額です。
家を離れて通う場合、同じ調査では仕送りが年平均95.8万円(月額7.9万円)でした。アパートの敷金や家財道具など、通い始めの費用も平均38.7万円かかっていて、どちらも上の額には入っていません。
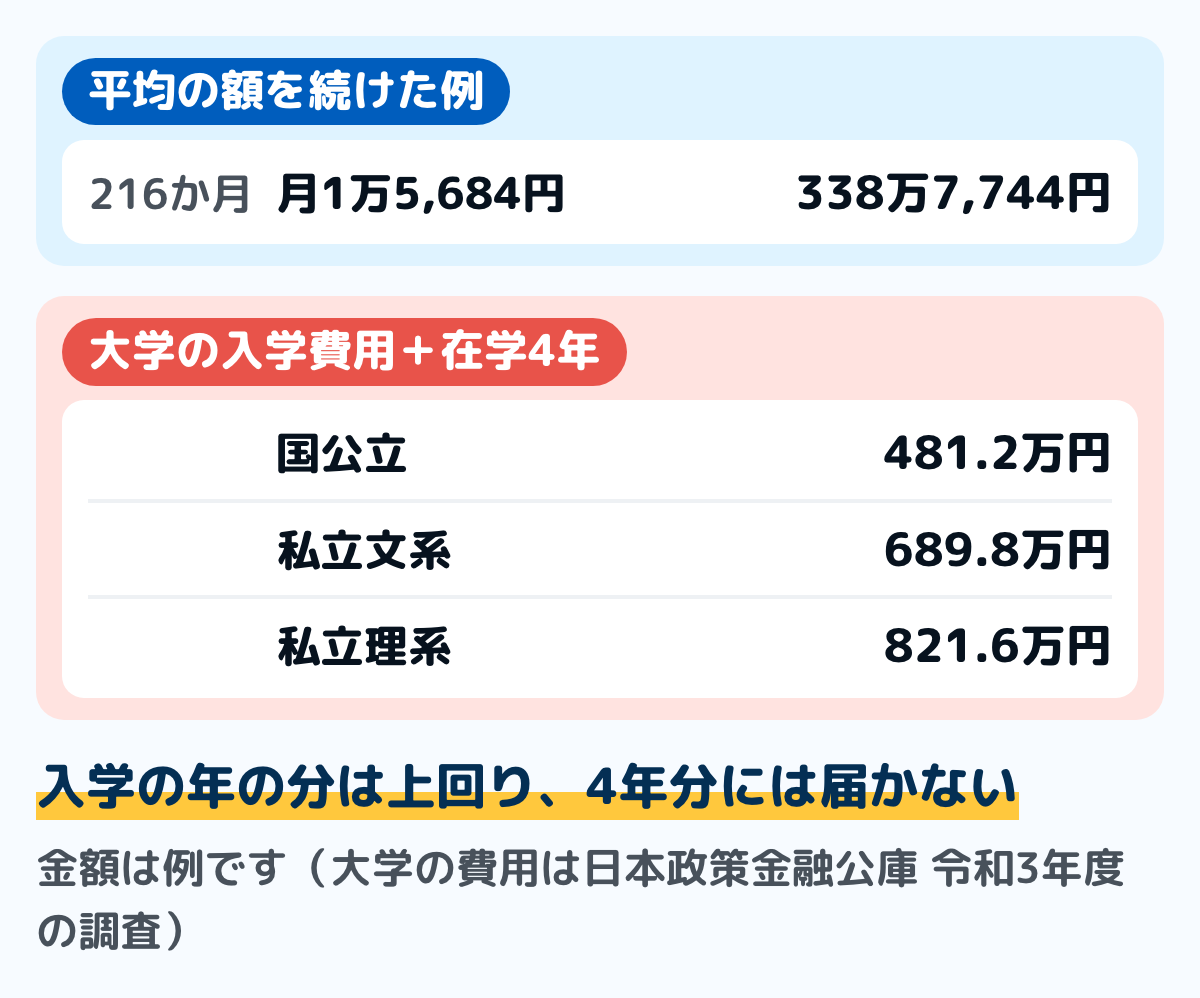
338万7,744円は、どの進路でも入学の年の費用(入学費用と1年目の在学費用)を上回ります。4年分と比べると、国公立で約142万円、私立文系で約351万円、私立理系で約483万円が足りない計算です。
届かない分を、在学中の家計や、奨学金、日本政策金融公庫の「国の教育ローン」で補う道もあります。足りないときに使える公的な制度は、教育資金の貯め方で扱います。
高校までの学校の費用は、ふだんの家計から払う分
幼稚園3歳から高校3年までの学校の費用は、文部科学省の令和5年度の調査で、15年間すべて公立なら614万466円、すべて私立なら1,968万8,737円です。授業料や給食費、塾や習い事の費用を合わせた額です。
この額は、在学している年に払っていくお金です。進学への備えの平均と並べるときは、大学の費用と分けて考えます。学年ごとの額は子どもの教育費の平均に、0歳から大学までの総額は子育て費用の総額にまとめています。
自分の家の目標から、毎月の額を出す
平均は、ほかの家と比べる物差しの1つです。自分の家の毎月の額は、いつまでに、いくら用意するかを決めてから、月数で割ると出ます。
たとえば、子どもが4歳の今から、18歳の春までの14年(168か月)で、入学の年に払う分として220万円を用意すると決めた例です。220万円を168か月で割ると、月約1万3,100円になります。
児童手当は、3歳未満が月1万5,000円、3歳から高校生年代までが月1万円です(第3子以降は月3万円)。受け取れる月数は生まれた月で変わるので、全部残したときの総額も子どもごとに違います。
手当を受け取ったら分けて残す方法、進学用の口座を生活費の口座と分ける方法、給料日に先に移す方法は、教育資金の貯め方で扱います。目標から児童手当の分を引いて逆算する例も、同じ記事にあります。
家計簿から、自分の家の額を出して比べる
平均と比べるには、自分の家が子ども1人に月いくら回しているかを、同じ範囲で出しておきます。家計簿に移動として書いていれば、1年分を足すだけで出せます。
ステップ1子どものために動かしたお金を、1年分拾う10分
家計簿から、子ども名義の口座や進学用の口座へ移した額と、学資保険の保険料を、過去12か月分拾います。民間の調査の平均は、学資保険への支出を含む額だからです。
ボーナスの月にまとめて入れた分や、年払いの保険料も入れます。祖父母からのお祝いや本人のお年玉は、親が出したお金ではないので、この合計には入れません。
ステップ212か月と子どもの数で割る2分
1年分の合計を12で割り、子どもの数で割ると、1人あたりの月の額が出ます。きょうだいで額が違うなら、1人ずつ出します。
出た額を、民間の調査の月1万5,684円や、国の調査の年齢ごとの額と並べます。0円の人が36.4%いる調査の平均なので、上か下かより、自分の家の目標に届くかを見ます。
ステップ3年に1回、目標までの残りを見直す10分
年の初めなどに、進学用に貯めた残高を確かめ、目標までの残りを、入学までの残りの月数で割り直します。毎月の額が上がっていれば、どこから回すかを家計簿の支出の欄から探します。
家計簿で、去年1年に子どものために移したお金と学資保険の保険料を足してみてください。12か月と子どもの数で割ると、平均と比べられる額になります。
子ども名義の口座とお年玉
高校1年生の81.0%が、お年玉を何らかの形で貯金している
お年玉など子どもが自分で持つお金の扱いは、金融広報中央委員会(当時)の「15歳のお金とくらしに関する知識・行動調査」(2023年)にあります。全国の高校1年生3,000人がインターネットで答えています。
お年玉をもらった人のうち、何らかの形で貯金している人は81.0%でした。ほぼ全額を金融機関に貯金した16.0%と、ほぼ全額を保護者に預けている13.4%が、この中に入ります。
自分の口座がある高校1年生は79.3%で、そのうち残高を自分で確かめている人は38.3%です。お年玉の額の相場はお年玉の相場はいくら?に、こづかいと小遣い帳は子どもの小遣い帳のつけ方にあります。
親が入れて親が管理する口座は、親の財産と見られることがある
民法では、親権を行う人が子の財産を管理し、その財産の手続きで子を代表します(第824条)。未成年の子の口座を作るのも出し入れの手続きも、親権者がします。
国税庁は、相続税の申告の「誤りやすい事例」に、子の名義の定期預金を挙げています。この例では、父の収入から預け入れ、父が管理・運用していた預金を、亡くなった父の財産として申告に含めるとしています。
名義が子どもでも、お金を出したのは誰か、誰が管理していたかで、親の財産と認められることがあります。こうした預金は「名義預金」と呼ばれます。
贈与税は、もらった人ごとに1年110万円を超えた分から
贈与税は、1月1日から12月31日までにもらった財産の合計から110万円を差し引いた額にかかります(国税庁 No.4402)。1年の合計が110万円以内に収まれば、税も申告も要りません。
親や祖父母など扶養義務者からの教育費は、通常必要な分で、必要なつどそのまま払いに充てるものなら贈与税はかかりません(No.4405)。教育費の名目でも、もらって預金した分は対象になります。
祖父母などから教育資金をまとめて受け取ったときの非課税の特例は、令和8年3月31日で延長されずに終わりました(No.4510)。今ある口座の扱いは教育資金の一括贈与にあります。迷う額は、税務署に確かめます。
18歳からは、本人が手続きする口座になる
民法では、18歳で成年になります(第4条)。未成年のうちは、子の手続きに法定代理人(親権者など)の同意が要りますが(第5条)、成年になると本人が自分で手続きします。
通帳やキャッシュカード、届け出の印鑑を、いつ本人に渡すかを先に決めておきます。18歳を過ぎてから親が代わりに出し入れするには、本人の委任状などが要ると案内している金融機関もあります。
迷いやすい場面
学資保険の保険料は、平均と比べる額に入れるか
民間の調査の月1万5,684円は、学資保険への支出も含んだ額です。自分の家の額と比べるなら、学資保険の保険料も足すと、範囲がそろいます。
国の調査の額は、学資保険のほかに、傷害保険や共済、生命保険の保険料も入った額です。比べる調査によって、足す保険の範囲を変えます。家計簿での保険料の書き方は、家計簿の貯金の書き方にあります。
きょうだいで、貯めている額が違う
民間の調査も国の調査も、子ども1人あたりの額です。上の子と下の子で使う時期も貯まっている額も違うので、1人ずつ月の額を出して比べます。
国の調査の額は、第1子1人あたりの額です。下の子の額と比べるときも、同じ表の年齢の欄を物差しにします。
子ども名義の口座を、親の家計簿にどう書くか
子ども名義の口座に移したお金は、親の暮らしには使わないお金です。親の家計簿では、数えない口座へ移したと1行書き、ステップ1で拾えるようにしておきます。
児童手当を受け取る口座は、請求者(親など)の名義の口座です。受け取った手当を子ども名義の口座へ移すなら、移動として書きます。書き方は児童手当を家計簿でどう扱うかにあります。
祖父母が子どもの名義で積み立てている
祖父母が出して祖父母が管理しているお金は、名義が子どもでも、祖父母の財産と見られることがあります。親が出した額と分けて、誰が出したか、通帳を誰が持っているかを書いておきます。
まとまった額を受け取るときや扱いに迷うときは、税務署に確かめます。贈与税のしくみは贈与税はいくらから?にあります。
よくある質問
Q子どものための貯金は、毎月いくらが平均ですか
2026年2月の民間の調査では、子どもの進学費用のための備えは1人あたり月平均1万5,684円でした。学資保険への支出を含む額で、0円の人が36.4%います。
Q国の調査では、子どものための貯金はいくらですか
内閣府の平成21年度の調査では、子どものための預貯金・保険は、第1子1人あたり年に約15万〜22万円でした。0歳から中学3年までの16年分を足すと286万1,290円です。
Q平均の額を続けると、大学の費用は足りますか
月1万5,684円を0歳から216か月続けた例では338万7,744円で、入学の年の費用は上回ります。入学費用と在学4年の合計(国公立481.2万円)には届かない計算です。
Q子どもがいる世帯の貯蓄は、どれくらいですか
J-FLEC の2025年の調査では、世帯主の夫婦と子だけの世帯の金融資産は、平均1,737万円、中央値700万円でした。金融資産を持っていない世帯(15.0%)も含めた数字です。
Q子ども名義の口座に入れたお金に、贈与税はかかりますか
もらった人ごとに、1年の合計から110万円を引いた額にかかります。親が入れて親が管理しているお金は、名義が子どもでも親の財産と見られることがあるので、迷う額は税務署に確かめます。
Q子ども名義の口座は、何歳から本人のものになりますか
民法では18歳で成年になり、その後は本人が自分で手続きします。通帳やキャッシュカードをいつ渡すかを、先に決めておきます。
まとめ
- 親が子どものために貯める額は、2026年2月の民間の調査で1人あたり月平均1万5,684円。0円の人が36.4%で、散らばりが大きい
- 内閣府の平成21年度の調査では、子どものための預貯金・保険は第1子1人あたり年に約15万〜22万円、16年で286万1,290円
- 平均の額を0歳から216か月続けた例は338万7,744円。入学の年の費用は上回るが、4年分には届かない
- J-FLEC の2025年の調査では、夫婦と子だけの世帯の金融資産は平均1,737万円、中央値700万円
- 自分の家の額は、子どものために移したお金と学資保険の保険料の1年分を、12か月と子どもの数で割って比べる
- 子ども名義でも、親が入れて親が管理するお金は親の財産と見られることがある。18歳からは本人が手続きする
平均は比べる物差しの1つで、毎月の額は目標と使う時期から決められます。家計簿から1年分を拾って、自分の家の額を出してみてください。
この記事で参照した公的情報
- 子どもの教育資金に関する調査2026(2026年2月10日〜12日・インターネット調査・大学生以下の子どもがいる20歳以上の男女1,000人。高校生以下の子どもの親または予備校生・浪人生の親751人に聞いた、子どもの進学費用のための備えの1人あたり月々の支出=学資保険への支出とそれ以外の積立の合計:平均15,684円・0円36.4%・10,000〜14,999円15.2%・20,000〜29,999円15.6%・30,000円以上16.9%・2025年20,039円→2026年15,684円)
- 窓口
- ソニー生命保険株式会社(調査協力会社:ネットエイジア株式会社)
- 確認日
- 確認先
- https://www.sonylife.co.jp/company/news/2025/nr_260324.html
- 子どもの教育資金に関する調査2025(進学費用のための備えの平均20,039円/月・2024年16,942円→2025年20,039円で調査開始以来の最高額)
- 窓口
- ソニー生命保険株式会社
- 確認日
- 確認先
- https://www.sonylife.co.jp/company/news/2024/nr_250313.html
- 子どもの教育資金に関する調査2024(進学費用のための備えの平均16,942円/月)
- 窓口
- ソニー生命保険株式会社
- 確認日
- 確認先
- https://www.sonylife.co.jp/company/news/2023/nr_240312.html
- 子どもの教育資金に関する調査2021(進学費用のための備えの平均14,189円/月)
- 窓口
- ソニー生命保険株式会社
- 確認日
- 確認先
- https://www.sonylife.co.jp/company/news/2020/nr_210302.html
- 平成21年度インターネットによる子育て費用に関する調査 全体版 第3章 調査結果(図表2-12 第1子一人当たりの年間「子どものための預貯金・保険」の内訳金額【第1子の年齢・学年別】=0歳221,193円(預貯金167,715円・各種保険53,479円)から中学3年193,389円(預貯金97,592円・各種保険95,797円)まで・対象者全体平均)(内閣府政策統括官(共生社会政策担当)・平成22年3月)
- 窓口
- 内閣府(国立国会図書館インターネット資料収集保存事業(WARP)が保存した頁)
- 確認日
- 確認先
- https://warp.da.ndl.go.jp/info:ndljp/pid/12772297/www8.cao.go.jp/shoushi/shoushika/research/cyousa21/net_hiyo/pdf/zentai/3sho_1.pdf
- 同調査 第1章 調査概要(第1子が0歳から中学3年の親・全国・インターネット調査・2009年11月1日から30日の支出を記録・有効回収11,145・調査費目「子どものための預貯金・保険」=将来の学費などのために積み立てている預貯金や口座に入金した額(投資は除く)と、学資保険・傷害保険・共済・生命保険等・支出が無かった場合は0円として集計に含める・週単位の回答は4週の合計を12倍して年額にする)
- 窓口
- 内閣府(国立国会図書館インターネット資料収集保存事業(WARP)が保存した頁)
- 確認日
- 確認先
- https://warp.da.ndl.go.jp/info:ndljp/pid/12772297/www8.cao.go.jp/shoushi/shoushika/research/cyousa21/net_hiyo/pdf/zentai/1sho_1.pdf
- 家計の金融行動に関する世論調査 2025年 二人以上世帯調査 各種分類別データ(表4 金融資産保有額(金融資産を保有していない世帯を含む)の世帯類型別=世帯主夫婦と子のみの世帯2,002世帯:平均1,737万円・中央値700万円・金融資産非保有15.0%・表20 金融資産の保有目的(金融資産を保有していない世帯を含む)=こどもの教育資金 全体16.7%・世帯主30歳代33.5%・40歳代34.2%・50歳代17.1%)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://j-flec.go.jp/wpimages/uploads/per22501.xlsx
- 家計の金融行動に関する世論調査(2025年)のポイント(調査時期2025年6月20日〜7月2日・インターネットモニター調査・二人以上世帯5,000世帯・金融資産には預貯金のうち日常的な出し入れ・引落しに備えている部分を含まない)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://j-flec.go.jp/wpimages/uploads/point2025rr.pdf
- 令和3年度「教育費負担の実態調査結果」(調査期間2021年10月14日〜19日・インターネット調査・高校生以上の子供を持つ保護者4,700人。大学の入学費用=国公立67.2万円・私立文系81.8万円・私立理系88.8万円/1年間の在学費用=国公立103.5万円・私立文系152.0万円・私立理系183.2万円。在学費用は授業料・通学費・教科書代などの学校教育費と、塾の月謝・おけいこごとの費用などの家庭教育費の合計。自宅外通学者への仕送り年平均95.8万円(月額7.9万円)・自宅外通学を始めるための費用(アパートの敷金や家財道具の購入費など)平均38.7万円・調査項目「国の教育ローン」)
- 窓口
- 日本政策金融公庫
- 確認日
- 確認先
- https://www.jfc.go.jp/n/findings/pdf/kyouikuhi_chousa_k_r03.pdf
- 令和5年度子供の学習費調査結果のポイント(訂正版・表2 幼稚園3歳から高等学校第3学年までの15年間の学習費総額=公立幼稚園532,177円・公立小学校2,197,261円・公立中学校1,626,133円・公立高等学校1,784,895円/私立幼稚園1,038,087円・私立小学校10,457,700円・私立中学校4,671,589円・私立高等学校3,521,361円)(令和8年1月16日)
- 児童手当制度のご案内(3歳未満15,000円・3歳以上高校生年代まで10,000円・第3子以降30,000円・認定請求の添付書類に請求者名義の金融機関の口座番号がわかるもの)
- 15歳のお金とくらしに関する知識・行動調査2023年 結果(全国の高校1年生3,000人・インターネット調査。お年玉をもらった人のうち貯金している81.0%(ほぼ全額を金融機関に貯金16.0%・ほぼ全額を保護者に預けている13.4%を含む)・自分の口座がある79.3%・そのうち残高を自分で確認している38.3%)
- 窓口
- 金融広報中央委員会(J-FLEC の調査・統計データ集に掲載)
- 確認日
- 確認先
- https://www.shiruporuto.jp/public/document/container/15sai_chosa/2023/pdf/2315sai.pdf
- 民法 第4条(年齢十八歳をもって、成年とする)・第5条(未成年者が法律行為をするには、その法定代理人の同意を得なければならない)・第824条(親権を行う者は、子の財産を管理し、かつ、その財産に関する法律行為についてその子を代表する)(2029年6月23日施行の版まで同じ文)
- 窓口
- e-Gov法令検索
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/129AC0000000089
- 相続税の申告の誤りやすい事例⑥ 被相続人以外の名義の財産(預貯金)(父の収入から預け入れ、父が管理・運用していた子の名義の定期預金の例・名義にかかわらず被相続人が資金を拠出していたなど被相続人の財産と認められるものは相続税の課税対象)
- No.4402 贈与税がかかる場合(暦年課税は1月1日から12月31日までの1年間に贈与を受けた財産の合計から基礎控除110万円を差し引く・110万円以下なら申告不要・申告と納税は贈与を受けた人が翌年2月1日から3月15日まで)
- No.4405 贈与税がかからない場合(扶養義務者から生活費や教育費に充てるために取得した財産で通常必要と認められるもの・必要な都度直接充てるものに限り、預金した場合などはかかる)
- No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税(令和8年3月31日までとされていた適用期限が延長されずに終了・令和8年4月1日以後は適用を受けられない)