認知症保険は必要?|公的な介護保険と高額介護サービス費で止まる自己負担と、保険料の総額から決める
 Move for People株式会社
認知症で介護が必要になっても、65歳以上の人は公的な介護保険を使え、在宅のサービスの自己負担は原則1割です。要介護4の人が在宅で限度額まで使っても、1割なら月30,938円です。2割・3割の人も、課税所得380万円未満の世帯なら、高額介護サービス費で月44,400円が上限です。
認知症保険で備える必要が大きいかは、この上限の額に施設の食費や居住費、おむつなど保険の外の費用を足し、介護が続く月数を掛けた額を、生活費とは別の貯えで払えるかで分かれます。払えるなら、認知症保険の必要は小さくなります。
すでに認知症と診断された人や、要介護認定を受けた人は、告知の項目に当たって入れない商品があります。その場合は、認知症と診断されたら、先に使う公的な制度を先に読んでください。
認知症になったら家族に迷惑をかけそうで、認知症保険に入るべきか迷っています。国の介護保険だけで足りるのかが分かりません。
認知症保険は、決まった状態で現金を受け取る民間の保険
認知症保険は、保険会社が決めた認知症の状態になったときに、一時金や年金を受け取る民間の保険です。生命保険文化センターの調査では、寝たきりなど認知症以外の介護の状態でも受け取れる「介護保険(介護特約)」とは分けて数えています。
給付の形は、商品によって次のように分かれます。1つの商品に、いくつかの給付が組み合わされていることもあります。
- 一時金:認知症と診断されたときや、決まった要介護度になったときに、まとめて受け取る
- 年金:決まった状態が続く間、毎年や毎月受け取る
- 軽度認知障害の給付:認知症の手前の軽度認知障害(MCI)と診断されたときに、一部を受け取る
- 予防の給付:入ってから一定の期間、認知症にならなかったときに受け取る
一時金の額は商品ごとに決まっているので、契約の案内で確かめます。保障が一生続く終身のものと、5年や10年ごとに更新する定期のものがあり、定期は更新のときの年齢で保険料が計算し直されます。
給付の条件は、契約で決めた状態
公的な介護保険の要介護認定は、食事や入浴、排せつ、移動などの生活の状態から、介護がどれだけ要るかで決まります。一方、認知症保険は、契約で決めた支払いの条件に当たるかで、給付が出るかが決まります。
条件は商品ごとに違い、たとえば次のようなものがあります。同じ認知症でも、商品の条件に当たらなければ給付は出ません。
- 医師に「器質性認知症」と診断が確定したとき(脳の変化など医学的な原因が確かめられた認知症)
- 認知症と診断され、その状態が180日続いたとき
- 認知症と診断され、公的な介護保険で決まった要介護度に認定されたとき
公的な介護保険は、お金ではなくサービスで受ける
公的な介護保険は、介護サービスを受けて、その費用の1割〜3割を払うしくみです。現金を受け取るのではなく、サービスそのものを受け取ります(現物給付)。
認知症保険は現金で受け取るので、使い道は自由です。介護保険の外の費用や、家族が仕事を減らした分の生活費にも充てられます。公的な介護保険はサービスの費用を受け持つしくみなので、この違いが、認知症保険を考えるときの出発点になります。
認知症になる人と、介護が必要になる原因
厚生労働省の資料では、2025年の認知症の高齢者は471.6万人、高齢者に占める割合は12.9%と推計されています。2040年には584.2万人(14.9%)と推計され、認知症の手前の軽度認知障害(MCI)の高齢者も、2025年に564.3万人と推計されています。
厚生労働省の2022年の国民生活基礎調査では、介護が必要になった主な原因は「認知症」が16.6%で最も多く、要介護者に限ると23.6%です。認知症は、介護の費用を考えるときに外せない原因の1つです。
認知症になったときに、公的な介護保険で払う額
65歳以上の人は、介護が必要になった原因を問わず、要介護認定を受ければ介護保険のサービスを使えます。認知症で介護が必要になった場合も同じです。
40歳から64歳の人が介護保険を使えるのは、政令で決めた16の特定疾病で介護が必要になったときです。介護保険法施行令 第2条は、その1つに「初老期における認知症」を挙げています。この年齢の人の自己負担は、所得にかかわらず1割です。
在宅で限度額まで使ったときの自己負担
在宅でサービスを使うときは、要介護度ごとに1か月に使える額(限度額)が決まっています。介護サービス情報公表システムの額で、限度額まで使ったときの1割の自己負担は次のとおりです(左から要介護度・1か月の限度額・1割の額)。
| 要介護度 | 限度額 | 1割 |
|---|---|---|
| 要介護1 | 167,650円 | 16,765円 |
| 要介護2 | 197,050円 | 19,705円 |
| 要介護3 | 270,480円 | 27,048円 |
| 要介護4 | 309,380円 | 30,938円 |
| 要介護5 | 362,170円 | 36,217円 |
表の額は1単位を10円として出したもので、住む地域やサービスの種類で1単位の円の額が変わるため、実際の額は少し違います。限度額を超えて使った分は、全額が自己負担です。要支援1は50,320円、要支援2は105,310円が限度額です。
自己負担が1割・2割・3割のどれになるかは、65歳以上の人の所得で決まり、市区町村から届く負担割合証に書いてあります。判定の線は介護保険の負担割合にまとめています。
2割・3割の人も、世帯の上限で止まる
1か月に払う介護保険のサービスの自己負担は、世帯の所得の区分ごとに上限が決まっています。払った額が上限を超えた月は、市区町村への申請で、超えた分が高額介護サービス費として支給されます。
要介護4の人が在宅で限度額まで使ったときの、割合ごとの1か月の自己負担は次のとおりです。課税所得380万円未満の世帯の例で、中の列は割合で出した額、右の列は月の上限を当てたあとの額です。
| 割合 | 割合の額 | 上限後 |
|---|---|---|
| 1割 | 30,938円 | 30,938円 |
| 2割 | 61,876円 | 44,400円 |
| 3割 | 92,814円 | 44,400円 |
市区町村民税が課税されている世帯で、課税所得380万円未満なら上限は世帯で月44,400円です。380万円以上690万円未満は93,000円、690万円以上は140,100円です。
世帯全員が市区町村民税の非課税なら、上限は世帯で24,600円です。年金収入と所得の合計が82.65万円以下の人などは、個人で15,000円です。
上限は、同じ世帯で介護保険のサービスを使った人の自己負担を合わせて見ます。施設の食費と居住費、福祉用具の購入費は、この上限の計算に入りません。区分と申請の流れは高額介護サービス費にあります。
特別養護老人ホームに入ったときの1か月の目安
特別養護老人ホームなどの介護保険の施設に入った人は、サービス費の1割〜3割と別に、食費・居住費・日常生活費も負担します。食費の基準費用額は1日1,545円で、30日なら46,350円です。
公表システムの目安では、要介護5の人が特別養護老人ホームの多床室に入ると、1か月の自己負担は約109,930円です。住民税が非課税の世帯で預貯金が一定の額以下なら、負担限度額認定で食費と居住費が下がります。
公的な介護保険で止まらない費用
高額介護サービス費の上限で止まるのは、介護保険のサービスの自己負担だけです。認知症で介護が必要になったときに、上限の外になる費用には次のようなものがあります。
- 施設の食費・居住費・日常生活費
- 在宅で、要介護度の限度額を超えて使ったサービスの費用
- おむつなどの介護用品、配食、見守りのサービス
- 離れて住む家族が通う交通費
- 介護をする家族が仕事を減らしたときの収入の減り
認知症は、体が動くぶん目を離せない時間が長くなることがあり、デイサービスなどを多く使うと限度額を超えやすくなります。限度額を超えた分は全額が自己負担で、高額介護サービス費の対象にもなりません。
事故の賠償は、別の保険で備える
認知症の人が他人にけがをさせたり、物を壊したりしたときの賠償は、認知症保険では備えられません。賠償に備えるのは個人賠償責任保険で、火災保険や自動車保険の特約として付けられることもあります。
認知症の人の賠償に備える保険について、独自の助成をしている市区町村もあります。住んでいる市区町村の高齢者の窓口で、こうした助成があるかを確かめます。すでに入っている保険に特約が付いていないかも、保険証券で見ておきます。
自分に足りない額を出す
認知症で介護が必要になったときの持ち出しは、1か月の額に、介護が続く月数を掛けて出します。1か月の額は、公的な介護保険の自己負担と、保険の外の費用を足したものです。
- 介護保険の自己負担:在宅なら早見の表の額。2割・3割の人は高額介護サービス費の上限まで
- 保険の外の費用:施設の食費と居住費、介護用品、配食など
- 月数:介護が続く期間。生命保険文化センターの2024年度の調査では、介護を始めてからの期間(介護中は経過期間)の平均は55.0カ月(4年7カ月)
この調査は、世帯員2人以上の一般世帯4,000に、2024年4月から5月に聞いたものです。平均の期間で、実際には4年未満の人も10年を超える人もいます。
要介護4で在宅の介護が55か月続いた例
要介護4の人が在宅で限度額までサービスを使い、保険の外の費用が月3万円かかったと置いた例です。課税所得380万円未満の世帯で、期間は調査の平均の55か月を当てています。
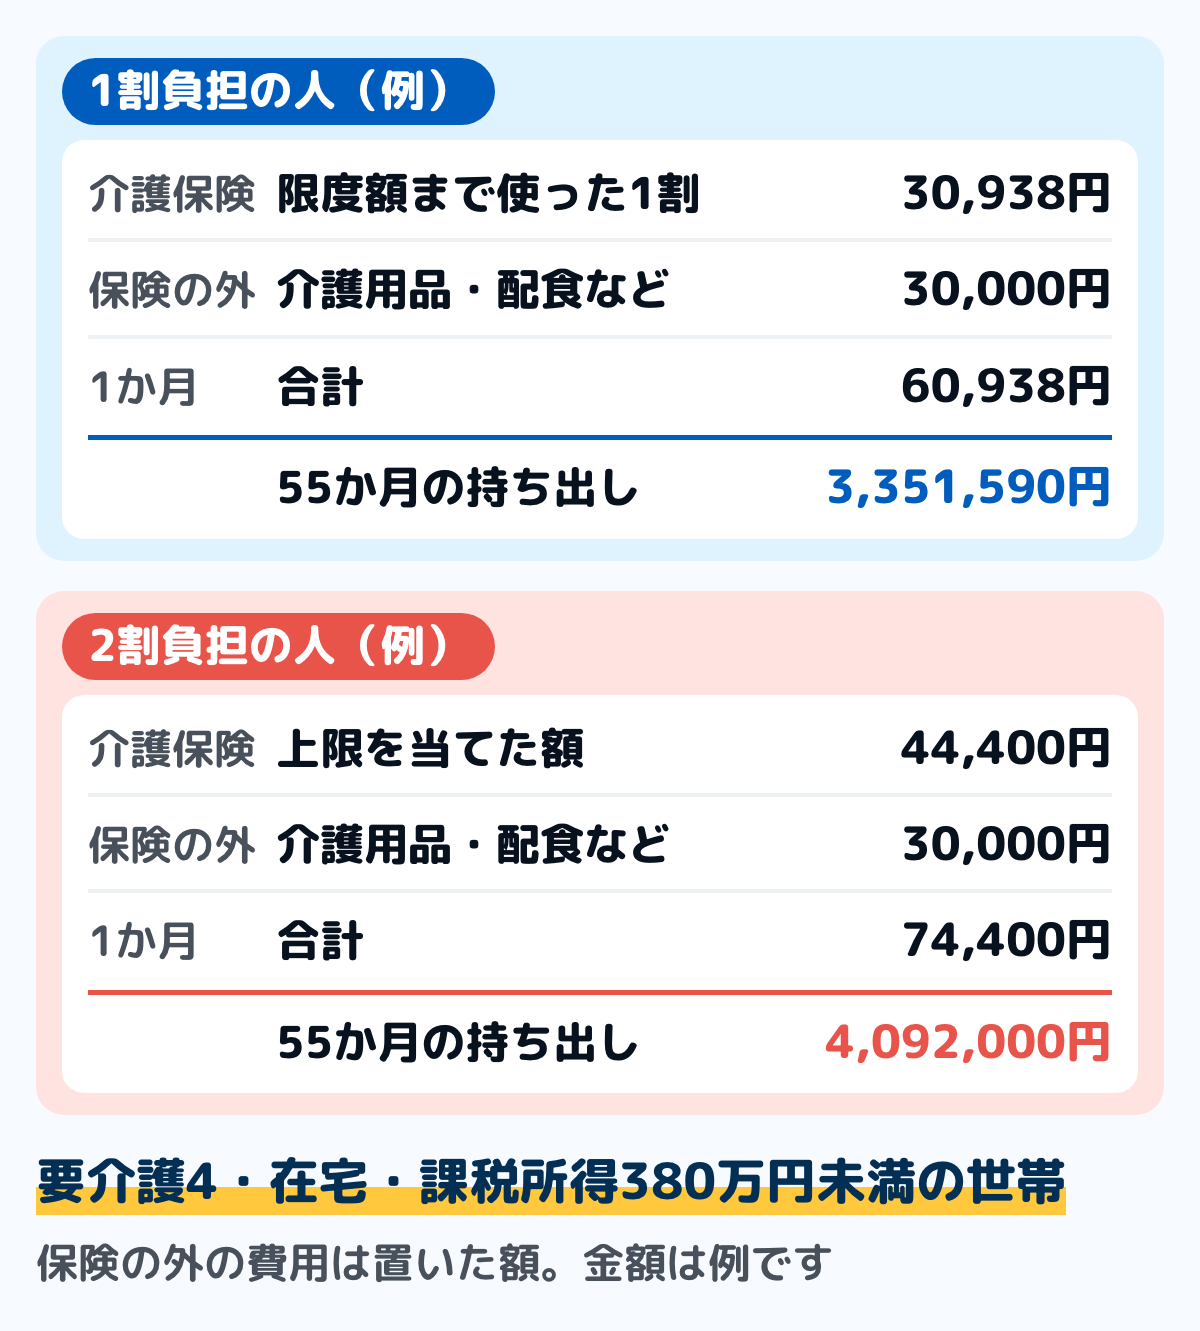
1割負担の人は1か月60,938円で、55か月で3,351,590円です。2割負担の人は、上限の44,400円に3万円を足して1か月74,400円で、55か月で4,092,000円になります。
保険の外の3万円は置いた例で、施設に入れば食費と居住費でこれより大きくなります。自分の家で使いそうなサービスと、住む地域の施設の料金を当てはめて出してください。
出した額と、貯えを比べる
出した額を、生活費の貯えとは別に払えるなら、認知症保険で備える必要は小さくなります。年金で毎月の持ち出しの一部を払えるなら、その分を引いた額を貯えと比べます。
払えない分があるときは、その分を認知症保険などで備えるか、貯え方を変えて埋めるかを考えます。介護の費用の平均の内訳は、介護費用の平均で、在宅と施設に分けて確かめられます。
保険料の総額と、受け取れる額を並べる
認知症保険の保険料は、入るときの年齢、一時金の額、終身か定期か、保険料を払う期間で変わります。入る年齢が上がるほど、保険料は高くなりやすくなります。
自分が払う保険料の総額は、月の保険料に12を掛け、払う年数を掛けて出します。次の表は、月の保険料(例)ごとの10年と20年の総額です。
| 月の保険料 | 10年 | 20年 |
|---|---|---|
| 3,000円 | 360,000円 | 720,000円 |
| 5,000円 | 600,000円 | 1,200,000円 |
| 7,000円 | 840,000円 | 1,680,000円 |
保険料は、一生払い続ける形のほか、決まった年齢までに払い終える形もあります。払い終える年齢を決めれば、払う年数がはっきりし、総額を出せます。
この総額と、条件に当たったときに受け取れる一時金や年金の額を並べます。予防の給付などがある商品を除けば、認知症にならないときや給付の条件に当たらないときは、払った保険料に見合う給付は受け取れません。
見積もりを取るときは、保険料の月額だけでなく、払う年数と総額、受け取れる額と条件を同じ紙に書き出します。並べて比べると、家計に合うかを判断しやすくなります。
保険料は、生命保険料控除の対象になる
平成24年以後に結んだ契約の保険料は、主契約や特約の保障の内容に応じて、介護医療保険料控除などの区分に分けて控除します。介護医療保険料控除に当たる分は、所得税では、年間の保険料が8万円を超えると、控除額は一律4万円です。
自分の契約がどの区分に当たるかは、保険会社から届く控除証明書で確かめます。そのうえで、年末調整か確定申告で申告します。控除の計算表と住民税の控除額は、生命保険料控除にまとめています。
貯えで備えられる人・認知症保険で補う必要が大きい人
認知症保険で備えるかは、足りない額を今の貯えと家族の状況に照らして決めます。次の2つの一覧で、自分に当てはまるものを見ます。
認知症保険で備える必要が小さいのは、次に当てはまる人です。
- 出した額を、生活費の貯えとは別の貯えで払える
- 年金で、毎月の持ち出しの多くを払える
- 入っている民間の介護保険や介護特約で、認知症で介護が必要になったときにも給付が出る
認知症保険で補う必要が大きいのは、次に当てはまる人です。
- 貯えが少なく、出した額を払えない
- 介護を担える家族が少ない、または配偶者も高齢で、サービスを多く使いそう
- 施設に入る費用に備えておきたい
- 認知症以外の介護の状態は貯えで払えるが、認知症に絞って上乗せしたい
民間の介護保険は、認知症以外の理由で介護が必要になったときも対象になるので、認知症保険より対象が広い保険です。介護の費用の備えが全くないなら、認知症に絞った保険より先に、介護全体の備えをどうするかを考えます。
入る前に確かめること
認知症保険を考えるなら、申し込む前に、保険会社の資料と約款で次の点を確かめます。同じ「認知症保険」でも、条件が違えば受け取れる場面が変わります。
- 給付の条件:診断の確定だけで出るか、要介護度や180日の継続が要るか
- 免責期間:入ってから一定の期間、給付が出ない期間があるか、何日か
- 告知:通院や入院、要介護認定、認知症の診断を受けたことがあるかを聞かれ、当たると入れないことがある
- 指定代理請求人:本人が請求できないときに、代わりに請求する家族を決めておけるか
- 今の保険との重なり:入っている医療保険や介護保険に、認知症や介護の特約が付いていないか
- 払う期間と総額:一生払い続けるか、何歳で払い終えるか、総額はいくらか
認知症保険は、本人が認知症になってから給付を請求することになります。本人が自分で手続きするのが難しくなることがあるので、指定代理請求人を決めておきます。
決めたら、保険に入っていることと、保険証券の置き場所を家族に伝えておきます。保険の契約で困ったときは、消費者ホットライン(188)に電話すると、近くの消費生活センターにつながります。
認知症と診断されたら、先に使う公的な制度
認知症と診断されたら、保険の給付より先に、公的な制度の手続きを進めます。窓口は、住んでいる市区町村の介護保険の窓口と、地域包括支援センターです。
- 手順1:市区町村に要介護認定を申請する(要介護認定の流れ)
- 手順2:ケアマネジャーとケアプランを作り、限度額の中でサービスを決める
- 手順3:自己負担が上限を超えた月は、高額介護サービス費を申請する
- 手順4:施設に入るなら、負担限度額認定の対象かを確かめる
医療と介護の1年分の自己負担が上限を超えたときは、高額介護合算療養費で戻ることもあります。申請するのは、入っている医療保険です。
本人がお金の管理をするのが難しくなったときは、成年後見の制度を使えます。申立ての費用と報酬は、成年後見の費用にまとめています。
家計簿での書き方
認知症保険に入ったら、保険料は家計簿の固定費の一覧に、保険の名前と月額、払い終える年齢を書いておきます。毎年の控除証明書が届いたら、控除の区分を書き添えます。
介護が始まったら、請求書の額を、高額介護サービス費の上限の内に入る介護保険の自己負担と、上限の外の費用とに分けて書きます。戻ったお金は、払った月の横に「戻り」と書き添えると、その月の本当の持ち出しが分かります。
持ち出しが毎月どれくらいかが見えてきたら、入る前に出した1か月の額と比べます。大きく違うときは、その額に月数を掛け直し、貯えで払えるかを出し直します。
早見の表で自分の要介護度と負担の割合の額を出し、保険の外の費用を足して、介護が続く月数を掛けてください。その額を貯えで払えるかで、認知症保険の要否を決められます。
迷いやすい場面
民間の介護保険に、もう入っている
入っている民間の介護保険が、認知症で介護が必要になったときにも給付が出るかを、保険証券で確かめます。「決まった要介護度以上に認定されたとき」という条件なら、認知症で認定を受けた場合も対象になります。
対象になるなら、認知症保険を足すと同じ場面に二重に備えることになります。足すかどうかは、介護保険の給付額で出した額が埋まるかを見てから決めます。
40代・50代で入るか迷う
40歳から64歳の人も、初老期における認知症で介護が必要になれば、公的な介護保険を1割の自己負担で使えます。この年齢で介護が必要になると、働けない間の収入の減りも大きな負担になります。
若いうちに入ると月の保険料は低くなりやすい一方で、払う年数が長くなります。月の保険料に払う年数を掛けた総額で比べ、収入の減りへの備えは、勤め先の制度や貯えと合わせて考えます。
親の介護に備えたい
親の介護の費用は、まず親の年金と貯えで払えるかを、親と一緒に出してみます。早見の表と式は、親の要介護度と負担の割合を当てはめれば同じように使えます。
親が認知症保険に入っているなら、指定代理請求人が誰になっているかを確かめます。親の介護で仕事を休むときは、介護休業給付金で賃金の一部を受け取れる場合があります。
よくある質問
Q認知症保険は必要ですか
公的な介護保険の自己負担は原則1割で、1か月の上限を超えた分は高額介護サービス費で戻ります。この自己負担と保険の外の費用に、介護が続く月数を掛けた額を、生活費とは別の貯えで払えるなら、必要は小さくなります。
Q認知症になったら、介護保険で自己負担はいくらになりますか
在宅で限度額まで使ったときの1割の自己負担は、要介護1で16,765円、要介護4で30,938円、要介護5で36,217円です。2割・3割の人は、課税所得380万円未満の世帯なら月44,400円が上限です。
Q40代や50代で認知症になったら、介護保険は使えますか
40歳から64歳の人は、初老期における認知症で介護が必要になり、要介護認定を受ければ使えます。この年齢の人の自己負担は、所得にかかわらず1割です。
Q認知症保険の保険料は、生命保険料控除の対象になりますか
対象になります。平成24年以後の契約は保障の内容で控除の区分が決まり、介護医療保険料控除に当たる分は、所得税では年間の保険料が8万円を超えると一律4万円です。区分は保険会社の控除証明書で確かめます。
Qすでに認知症と診断されていても入れますか
告知で認知症の診断や要介護認定を受けたことがあるかを聞かれ、当たると入れない商品があります。その場合は、要介護認定・高額介護サービス費・負担限度額認定など、公的な制度を先に使います。
まとめ
- 65歳以上は原因を問わず、40歳から64歳は初老期における認知症で、公的な介護保険を使える
- 在宅で限度額まで使ったときの1割の自己負担は、要介護4で月30,938円
- 2割・3割の人も、課税所得380万円未満の世帯なら高額介護サービス費で月44,400円が上限
- 施設の食費・居住費、限度額を超えた分、介護用品などは上限の外になる
- 足りない額=(介護保険の自己負担+保険の外の費用)×介護が続く月数。調査の平均の期間は55.0カ月
- 保険料の総額=月の保険料×12×払う年数を、受け取れる額と条件と並べる
- 出した額を生活費とは別の貯えで払えるなら、認知症保険の必要は小さい
公的な介護保険で止まる額と、止まらない費用が分かれば、自分に足りない額を出せます。その額と保険料の総額を並べ、入るかどうかを家計で決め、決めたことを家計簿の固定費の一覧に書いておけば、あとから見直せます。
この記事で参照した公的情報
- 介護保険の解説 サービスにかかる利用料(利用者負担は介護サービスにかかった費用の1割(一定以上所得者は2割又は3割)・居宅サービスの1か月あたりの利用限度額=要支援1 50,320円・要支援2 105,310円・要介護1 167,650円・要介護2 197,050円・要介護3 270,480円・要介護4 309,380円・要介護5 362,170円・限度額を超えた分は全額自己負担・施設は1割〜3割のほかに居住費・食費・日常生活費・食費の基準費用額1,545円/日・特養の要介護5の多床室の1か月の目安 約109,930円/高額介護サービス費=福祉用具購入費や食費・居住費等を除く月々の利用者負担の合計が上限額を超えた分を支給・市区町村民税課税世帯〜課税所得380万円(年収約770万円)未満は44,400円(世帯)・380万円〜690万円未満は93,000円(世帯)・690万円以上は140,100円(世帯)・市町村民税世帯非課税は24,600円(世帯)・支給には市区町村への申請が必要/高額医療・高額介護合算制度)
- 窓口
- 厚生労働省(介護サービス情報公表システム)
- 確認日
- 確認先
- https://www.kaigokensaku.mhlw.go.jp/commentary/fee.html
- 介護保険法施行令 第2条(法第7条第3項第2号の特定疾病=第6号 初老期における認知症(法第5条の2第1項に規定する認知症)ほか16の疾病)=2026-10-01 施行の版。2027-08-01 施行の版(令和8年政令第240号)まで第2条の文は同じ(2026-11-02 に e-Gov の版一覧で確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/410CO0000000412
- 認知症および軽度認知障害(MCI)の高齢者数と有病率の将来推計(認知症高齢者数 令和7年(2025)471.6万人・高齢者における認知症有病率12.9%・令和22年(2040)584.2万人・14.9%/MCI高齢者数 令和7年564.3万人・15.4%・資料は令和5年度老人保健事業推進費等補助金「認知症及び軽度認知障害の有病率調査並びに将来推計に関する研究」(九州大学 二宮利治教授)より厚生労働省にて作成)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001279920.pdf
- 2022(令和4)年 国民生活基礎調査の概況 Ⅳ 介護の状況(表17 現在の要介護度別にみた介護が必要となった主な原因(上位3位)=総数 認知症16.6%・脳血管疾患(脳卒中)16.1%・骨折・転倒13.9%/要介護者 認知症23.6%・脳血管疾患(脳卒中)19.0%・骨折・転倒13.0%)
- 2024(令和6)年度 生命保険に関する全国実態調査(公益財団法人 生命保険文化センター・民間の調査・世帯員2人以上の一般世帯4,000・2024年4月5日〜5月26日)=介護を始めてからの期間(介護中の場合は経過期間)の平均55.0カ月(4年7カ月)/認知症保険・認知症特約=所定の認知症になったときに一時金や年金が受け取れるもの・寝たきり等の認知症以外で介護の必要な状態となったときに受け取れる「介護保険(介護特約)」は含まれない
- 窓口
- 公益財団法人 生命保険文化センター
- 確認日
- 確認先
- https://www.jili.or.jp/files/research/zenkokujittai/pdf/r6/2024honshiall.pdf
- No.1140 生命保険料控除(令和8年4月1日現在法令等・新契約(平成24年1月1日以後に締結)の介護医療保険料の控除額は年間の支払保険料等が80,000円超で一律40,000円・新契約は主契約または特約の保障内容に応じて各保険料控除に適用・旧契約の医療保険や介護保険の保険料は旧生命保険料・確定申告か勤務先の年末調整で受ける)

