葬儀保険の保険料は月いくら?|払う合計が保険金を超える年数の早見と、要るかの決め方・生命保険や葬祭費との違い
 Move for People株式会社

葬儀保険(少額短期保険の死亡保険)の保険料は、商品の案内で月数百円から数千円ほどです。保険料は、入る人の年齢・性別と、亡くなったときに受け取る保険金の額で決まります。
葬儀保険の多くは1年ごとに更新する掛け捨ての保険で、更新のたびにその年齢で保険料を計算し直します。払う合計が保険金を超えるまでのおおよその年数は次のとおりで、保険料が上がらないとした計算なので、更新で上がる型はこれより早く超えます。
| 月の保険料 | 50万円 | 100万円 |
|---|---|---|
| 1,500円 | 約28年 | 約56年 |
| 3,000円 | 約14年 | 約28年 |
| 6,000円 | 約7年 | 約14年 |
月数百円からと聞くと安く感じますが、この先ずっと払い続けたら合計でいくらになるのかが分かりません。健康保険の葬祭費があるなら、保険まで要るのかも迷います。
葬儀保険の保険料は、月数百円から数千円ほど
葬儀保険は、亡くなったときに葬儀などの費用にあてるお金を受け取る、少額の死亡保険です。少額短期保険業者という、金融庁(財務局)の登録を受けた会社が扱う商品で、保険金は数十万円から数百万円の範囲で選びます。
保険料は、同じ保険金の額でも、入る人の年齢が高いほど高くなり、男女で保険料が違う商品では男性のほうが高くなります。保険金を少なく選ぶほど保険料は下がり、月数百円で入れる商品もあれば、年齢と保険金によっては月数千円になる商品もあります。
健康状態をどこまで告げて入るかでも、保険料は変わります。告げる項目が少ない型は入りやすい代わりに、告知をする型より保険料が高めに決められています。告知が要らない型もあるので、同じ保険金の額で保険料を並べて比べます。
生命保険会社の死亡保険とは、病気で亡くなったときの保険金が1人300万円まで、生命保険料控除の対象外などの点が違います。くわしくは「生命保険の死亡保険との違い」にあります。
健康保険の葬祭費・埋葬料は、保険に入っていなくても申請で受け取れる公的な給付で、葬儀保険とは別のお金です。額と申請の要点は「葬祭費・埋葬料は、申請で受け取る公的な給付」にあります。
保険料の決まり方は2つの型がある
葬儀保険の保険料と保険金の組み合わせは、大きく次の2つに分かれます。どちらの型かは、パンフレットや契約の案内の「保険料表」で確かめられます。
- 保険金が一定の型:亡くなったときの保険金は変わらず、更新のたびに保険料が上がる
- 保険料が一定の型:月の保険料は変わらず、年齢が上がるにつれて受け取る保険金が減っていく
保険料が一定の型は、月の支出が変わらないので家計の見通しは立てやすくなります。その代わり、80代、90代と年を重ねたときに受け取れる保険金がいくらまで下がるかを、保険料表で先に見ておきます。
年齢が上がると、保険料が上がるしくみ
1年ごとに更新する保険は、更新する時点の年齢で保険料を計算し直します。毎年、その年齢の「この1年のもしも」に値段を付け直すしくみで、年齢が上がると1年の間に亡くなる人の割合も高くなるので、保険金が同じなら保険料は上がります。
厚生労働省の令和7年簡易生命表で、ある年齢の人が1年の間に亡くなる割合(死亡率)を見ると、次のとおりです。男女とも、5歳上がるごとに割合が大きくなっています。
| 年齢 | 男性 | 女性 |
|---|---|---|
| 60歳 | 0.62% | 0.29% |
| 65歳 | 1.02% | 0.44% |
| 70歳 | 1.66% | 0.70% |
| 75歳 | 2.84% | 1.21% |
| 80歳 | 4.75% | 2.24% |
| 85歳 | 8.17% | 4.52% |
70歳から80歳の10年で、死亡率は男性が約2.9倍、女性が約3.2倍になります。どの年齢でも男性の死亡率は女性の2倍前後で、同じ年齢なら男性の保険料が高い理由の1つです。
実際の保険料は、会社ごとの計算の前提や経費も入るので、この割合から保険料をそのまま出すことはできません。いまの年齢だけでなく、5年後・10年後の年齢の保険料も保険料表で並べると、上がり方がつかめます。
払う保険料の合計が、保険金を超える年数
掛け捨ての保険は、長く続けるほど払う保険料の合計が増え、いつか受け取る保険金を超えます。保険金を、1年に払う保険料(月の保険料×12)で割ると、超えるまでのおおよその年数が出ます。
記事の初めの早見の表は、月の保険料と保険金の額(50万円・100万円)ごとに、この割り算をしたものです。月1,500円は1年で1万8,000円なので、保険金50万円なら27.8年で払う合計が並びます。
同じ月の保険料でも、保険金が半分なら年数も半分になり、保険料が倍なら年数は半分になります。表に無い額も、保険金を1年の保険料で割れば同じように出せます。
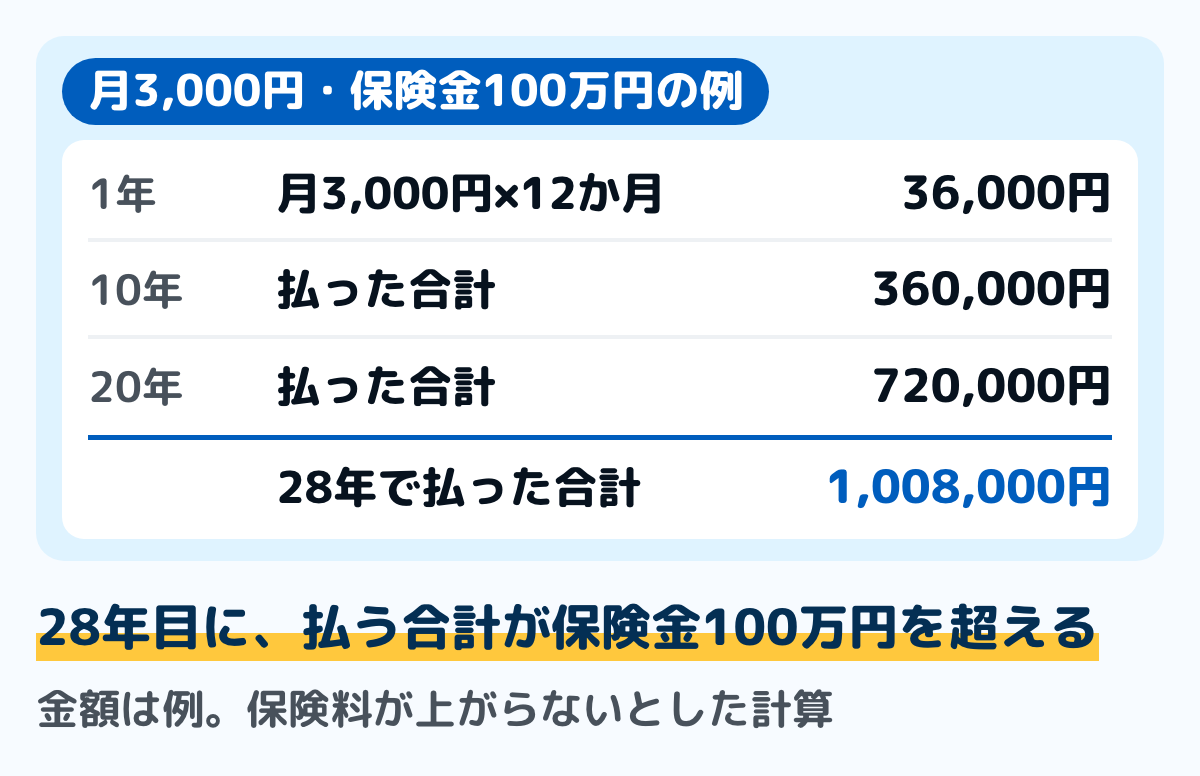
図は、月3,000円で保険金100万円の保険に入り、保険料が上がらないとした場合の例です。28年目に払う合計が100万円を超えるので、たとえば65歳で入れば、93歳になる少し前に超える計算です。
自分の契約で年数を出す手順
パンフレットや契約の案内の保険料表を手元に置くと、紙でも表計算でも同じ手順で出せます。保険料表は、年齢ごとの月の保険料を並べた表です。
- 手順1:いまの年齢の保険料を書く:月払いなら12を掛けて、1年の額にする
- 手順2:5年ごとの保険料を書き写す:保険金が一定の型なら、更新後の年齢の保険料を保険料表から5歳ごとに拾う
- 手順3:1年の額を足していく:年ごとの額を順に足し、合計が保険金を超える年齢に印をつける
- 手順4:保険料が一定の型は、保険金の側を見る:年齢ごとに下がる保険金を書き、払う合計と並ぶ年齢を見る
超える年齢を、入る人の年齢の平均余命と並べると、保険で備えるか、同じ額を貯めるかを考える材料になります。令和7年簡易生命表の平均余命では、70歳の男性は15.78年、女性は20.1年です。
同じ表の生存数で見ると、65歳の男性のうち85歳を迎える人は約52%、女性は約74%です。65歳で入れば、男性はおよそ2人に1人、女性はおよそ4人に3人が20年以上払い続ける計算で、月3,000円なら20年で72万円になります。
少額短期保険の決まり
葬儀保険を扱う少額短期保険業者は、保険業法で、少額で期間の短い保険だけを引き受ける事業者として決められています。金融庁によると、平成18年4月にこの制度が始まり、それまで法律の決まりのなかった共済も保険業法の規制の対象になりました。
保険業法施行令では、生命保険の保険期間は1年までです。1人の被保険者について、病気などで亡くなったときの保険金は300万円まで、ほかの保険も合わせた保険金の合計は1,000万円までです。
ただし、以前から共済を行っていて少額短期保険業者に移った一部の会社は、経過措置で、人の死亡の保険金の上限が600万円になっています。上限は1つの会社が引き受ける契約ごとの決まりなので、選べる保険金の範囲は契約概要で確かめます。
会社が破綻したときの保護
生命保険会社の契約は、会社が破綻したときに保険契約者保護機構による保護の仕組みがあります。金融庁の表では、少額短期保険業者は、この公的なセーフティネットが「なし」です。
その代わり、少額短期保険業者は、事業の規模に応じた保証金を供託する決まりがあります。破綻したときに契約がどこまで守られるかは、保険会社の契約とは違うので、加入の前に契約概要や重要事項の説明書で確かめます。
保険料は生命保険料控除の対象外
所得税法の生命保険料控除は、対象を生命保険会社などが結んだ保険契約としていて、少額短期保険業者の契約は入っていません。葬儀保険の保険料は、年末調整や確定申告で生命保険料控除に入れられません。
国税庁は、生命保険会社の保険でも、保険期間が5年未満のものの中には控除の対象にならないものがあるとしています。控除に入るかどうかは、保険会社から届く控除の証明書の有無で確かめ、迷うときは税務署に聞きます。
受け取った保険金と相続税
亡くなった人が保険料を払っていた葬儀保険の保険金は、生命保険会社の死亡保険金と同じように、相続税では相続で受け取ったものとみなされます。相続税法施行令で、少額短期保険業者と結んだ保険契約も、生命保険契約の中に入っているためです。
受取人が相続人なら、死亡保険金には「500万円×法定相続人の数」の非課税の枠があります。相続人でない人が受け取った死亡保険金には、この枠は使えません。
子が契約者になって保険料を払い、子が保険金を受け取ったときは、相続税ではなく所得税(一時金なら一時所得)の対象になり、この枠は使えません。国税庁は、被保険者・保険料を払った人・受取人が誰かで、所得税・相続税・贈与税のどれになるかが決まるとしています。
相談の窓口
少額短期保険の契約や保険金の支払いで困ったときは、まず契約している会社の窓口に連絡します。金融庁は、少額短期保険全般の相談・苦情を受ける紛争解決機関として、一般社団法人日本少額短期保険協会を指定しています。
国民生活センターや、住所地の消費生活センターでも相談を受け付けています。消費生活センターは、消費者ホットラインの188に電話すると、近くの窓口を案内してもらえます。
生命保険の死亡保険との違い
葬儀保険と、生命保険会社の死亡保険(定期保険・終身保険)は、どちらも亡くなったときに保険金が出ますが、決まりが違います。次の表は、法令で決まっている点を中心に並べたものです。
| 項目 | 葬儀保険 | 生命保険 |
|---|---|---|
| 保険金の上限 | 病気の死亡は300万円まで | 少額短期保険のような上限は無い |
| 保険の期間 | 1年ごとに更新 | 期間を決める・一生涯 |
| 生命保険料控除 | 対象外 | 対象 |
| 破綻のときの保護 | 保護機構は無い | 保護機構がある |
| 相続税の非課税の枠 | 使える | 使える |
生命保険の控除は、保険期間が5年未満のものの一部が対象外です。終身保険は、入ったときの保険料が一生変わらず、解約したときに解約返戻金が出るものがあります。その代わり、入る時点の月の保険料は、同じ保険金の掛け捨ての葬儀保険より高くなる傾向があります。
入れる年齢と、健康状態の告知
葬儀保険の商品の案内では、80代で申し込めるものや、89歳まで申し込めるものがあります。生命保険会社の保険は、商品によって申し込める年齢の上限が75歳から80歳ほどのものがあり、高い年齢では選べる商品が限られます。
葬儀保険には、医師の診査が要らず、簡単な告知だけで入れる商品や、告知が要らない商品もあります。告知が少ない分、保険料が高めになっていたり、入ってしばらくは保険金が減らされたりする決まりがないかを確かめます。
責任開始日と、入ってすぐの死亡
保険の保障が始まる日を責任開始日(責任開始期)といい、その前に亡くなったときは保険金が出ません。申し込んだ日、保険料を払った日、保障が始まる日がずれることがあるので、契約の案内で始まる日を確かめます。
告知の要らない商品などでは、入ってから一定の期間は、病気で亡くなったときの保険金が出ない、または減らされる決まり(免責期間)を置いているものがあります。病気が見つかってから入る場合は、この期間の長さが大事になります。
家族のために入るときは、本人の同意が要る
親の葬儀に備えて、子が契約者になり、親を被保険者として入ることもできます。保険法 第38条は、契約者でない人を被保険者とする死亡保険の契約は、その被保険者の同意がなければ効力を生じないとしています。
親に黙って入ることはできないので、申し込みの前に親と話し、告知も親の健康状態のとおりに書きます。保険金の受取人を誰にするかも、そのときに決めておきます。
葬祭費・埋葬料は、申請で受け取る公的な給付
葬祭費や埋葬料は、亡くなった人が入っていた健康保険から出る給付で、民間の保険とは別のものです。保険料を別に払う必要はなく、葬儀保険に入っていてもいなくても、申請すれば受け取れます。
| 入っていた保険 | 給付の名前 | 額 |
|---|---|---|
| 国民健康保険・後期高齢者医療 | 葬祭費 | 市区町村などの条例で決まる |
| 会社の健康保険 | 埋葬料 | 5万円 |
国民健康保険の葬祭費の額は全国一律ではなく、新宿区の国民健康保険では7万円です。会社の健康保険の埋葬料は、健康保険法施行令で5万円と決まっていて、亡くなった人に生計を維持されていて埋葬を行う人が受け取ります。
どちらも自動では振り込まれず、葬儀をした人などが窓口に申請します。葬祭費と埋葬料は、2年を過ぎると申請できなくなります。申請先と要るものは葬祭費・埋葬料とはにまとめています。
葬儀保険と葬祭費の、受け取りの違い
葬祭費や埋葬料は、葬儀をしたあとに申請して受け取るお金で、額も数万円です。葬儀保険は、受取人が保険会社に請求して受け取るお金で、額は自分で選んだ保険金です。
葬儀保険の保険金は、名前に葬儀とあっても、使い道は決まっていないものがあります。葬儀費用のほか、お布施や、亡くなったあとの支払いにもあてられます。保険金を葬儀社に直接払う型の商品もあるので、受け取り方も契約の案内で確かめます。
費用を出せない人の葬祭扶助
生活保護の葬祭扶助で、火葬や納骨などの費用が出ることがあります。葬儀をする人自身が困窮しているときと、生活保護を受けていた人が亡くなり、葬儀をする扶養義務者がいないときなどです。葬儀社と契約する前に、福祉事務所に相談します。
葬祭扶助の条件や、ほかの公的な貸付は葬儀費用が払えないときにまとめています。亡くなった人の預貯金から払い戻す方法も、同じ記事にあります。
葬儀保険は要る?要る保険金を引き算で出す
葬儀保険が要るかどうかと、保険金をいくらにするかは、葬儀にかかる見込みの額から、ほかに当てられるお金を引いて決めます。引いた残りが0なら、新しく保険に入らなくても葬儀の費用は用意できています。
鎌倉新書の第7回お葬式に関する全国調査(2026年)では、葬儀費用の総額の中央値は96.73万円で、お布施は入っていません。同じ調査の形式ごとの中央値は次のとおりで、一般葬と直葬・火葬式では2倍以上の差があります。
| 形式 | 中央値 |
|---|---|
| 一般葬 | 122.01万円 |
| 家族葬 | 96.39万円 |
| 一日葬 | 74.43万円 |
| 直葬・火葬式 | 49.56万円 |
呼ぶ人数や地域でも額は変わるので、葬儀社の見積もりを取ると見込みが具体的になります。形式ごとの内訳は葬儀費用の平均にあります。
- 葬儀の見込みの額:葬儀社の見積もりか、形式ごとの額にお布施を足す
- 引けるお金:葬祭費か埋葬料、家族がすぐ出せる貯金、ほかの生命保険の死亡保険金
- 保険で用意する額:見込みの額から、引けるお金を引いた残り
たとえば、見込みが120万円で、会社の健康保険の埋葬料が5万円、家族がすぐ出せる貯金が50万円なら、保険で用意する額は65万円です。数字は例で、保険金を少なく選ぶほど保険料は下がります。
この引き算は、どんな葬儀にしたいかで答えが変わります。本人の希望と家族の考えを持ち寄って一緒に埋めると、葬儀の話を切り出すきっかけにもなり、保険に入るかどうかも同じ紙の上で決められます。
亡くなった人の預貯金は、遺産を分ける前でも、法律で決まった上限までは相続人が払い戻せます。払い戻せる額の計算は、葬儀費用が払えないときにあります。
家計簿では、保険料と更新の月を書く
葬儀保険の保険料は、家計簿では生命保険料と同じ「保険料」の行に入れます。月払いなら毎月の額を、年払いなら払った月に1年分を書き、更新の月と、更新後の保険料もメモしておきます。
年に1度、それまでに払った保険料の合計を出して、保険金の額と並べておくと、続けるか見直すかを決めやすくなります。家計の保険料の平均は生命保険料の平均と比べられます。
保険料表から、いまの年齢と5年ごとの保険料を書き写し、払う合計が保険金を超える年齢を出します。葬祭費か埋葬料の額と、亡くなった人の健康保険の種類もあわせて書いておきます。
よくある質問
Q葬儀保険は何歳まで入れますか
申し込める年齢は商品ごとに決まっていて、商品の案内では89歳まで申し込めるものもあります。年をとってから入るほど、同じ保険金でも保険料は高くなり、保険金が一定の型では更新のたびに上がります。
Q月500円ほどで入れる葬儀保険は損ですか
月500円ほどから入れる商品もあります。保険料は年齢と保険金の額で決まるので、同じ月500円でも、年齢が上がるほど選べる保険金は小さくなり、保険料が一定の型では年齢とともに受け取る保険金が下がります。
損か得かは、払う合計と保険金を並べると見えてきます。月500円なら1年で6,000円、20年で12万円なので、そのときに受け取れる保険金と、保険料表で並べて比べます。
Q葬儀保険の保険料は、生命保険料控除の対象ですか
対象外です。所得税法の生命保険料控除は、生命保険会社などとの契約が対象で、少額短期保険業者との契約は入っていません。年末調整や確定申告で、葬儀保険の保険料は書きません。
Q健康保険の葬祭費があれば、葬儀保険は要りませんか
葬祭費や埋葬料は数万円で、葬儀費用の総額の中央値96.73万円とは大きな差があります。足りない分を、貯金で出せるか、保険で用意するかを、要る保険金の額の引き算で決めます。
貯金や、すでに入っている生命保険の死亡保険金で足りるなら、新しく保険に入らない選び方もあります。葬祭費と埋葬料は、保険に入っていなくても申請で受け取れます。
Q葬儀保険の会社が破綻したら、保険金はどうなりますか
少額短期保険業者は、生命保険会社のような保険契約者保護機構の対象ではありません。保証金を供託する決まりはありますが、契約がどこまで守られるかは保険会社の契約と違うので、加入の前に契約概要で確かめます。
まとめ
- 葬儀保険の保険料は、商品の案内で月数百円から数千円ほど。年齢・性別・保険金の額で決まる
- 1年ごとの更新で、その年齢で計算し直す。保険金が一定の型は保険料が上がり、保険料が一定の型は保険金が下がる
- 保険金を1年の保険料で割ると、払う合計が保険金を超える年数の目安が出る。月3,000円・保険金100万円なら約28年
- 少額短期保険は、病気で亡くなったときの保険金が1人300万円まで。生命保険料控除と保険契約者保護機構の対象外
- 葬祭費・埋葬料は健康保険から申請で受け取る給付で、葬儀保険に入っていなくても受け取れる
- 要る保険金は、葬儀の見込みの額から、葬祭費・埋葬料と貯金を引いた残りで決める。残りが0なら、新しく入らない選び方もある
この記事で参照した公的情報
- 少額短期保険業制度について(令和8年8月6日更新・少額かつ短期の保険の引受けのみを行う事業・財務局の登録・保険期間 損害保険2年 生命保険・医療保険1年・1人の被保険者について 疾病による重度障害・死亡300万円/疾病・傷害による入院給付金等80万円/傷害による重度障害・死亡600万円/損害保険1000万円・総額1000万円以下・公的セーフティネット なし(保証金の供託制度あり)・相談は日本少額短期保険協会、金融サービス利用者相談室、国民生活センター・消費生活センター)
- 保険業法施行令 第1条の5(少額短期保険業の保険期間=1年、損害保険は2年)・第1条の6(一の保険契約者に係る一の被保険者につき、人の死亡に関し一定額の保険金を支払う保険=三百万円・傷害死亡保険=三百万円〈調整規定付傷害死亡保険は六百万円〉・第1号から第6号の合計=千万円)・附則(特定保険業者であった少額短期保険業者の経過措置=人の死亡の保険六百万円・合計二千万円)。今の版は2026年6月1日施行(407CO0000000425_20260601_507CO0000000429)で、未施行の版は無い(2026-11-17 に e-Gov の法令API の版一覧で確認・第1条の6 の本文を法令API で読み直した)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/407CO0000000425
- 所得税法 第76条第5項第1号(新生命保険契約等=保険業法第2条第3項に規定する生命保険会社または外国生命保険会社等の締結した保険契約のうち生存または死亡に基因して一定額の保険金等が支払われるもの・保険期間が5年に満たない保険契約で政令で定めるものを除く)。2028年1月1日施行の未施行の版でも同じ(2026-11-17 に e-Gov の法令API で読み比べた)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- No.1140 生命保険料控除(令和8年4月1日現在法令等・保険期間が5年未満の生命保険などの中には控除の対象とならないものもある・合計の上限120,000円)
- 相続税法施行令 第1条の2第1項第1号(相続税法第3条第1項第1号の生命保険契約=生命保険会社と締結した保険契約、外国保険業者もしくは少額短期保険業者と締結したこれに類する保険契約)。今の版は2026年4月1日施行(325CO0000000071_20260401_506CO0000000143)で、未施行の版は無い(2026-11-17 に e-Gov の法令API の版一覧で確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325CO0000000071
- No.4114 相続税の課税対象になる死亡保険金(令和8年4月1日現在法令等・500万円×法定相続人の数=非課税限度額・相続人以外の人が取得した死亡保険金には非課税の適用はない)
- No.1750 死亡保険金を受け取ったとき(令和8年4月1日現在法令等・被保険者、保険料の負担者および保険金受取人が誰であるかにより、所得税、相続税、贈与税のいずれかの課税の対象・保険料の負担者と保険金受取人が同一人の場合は所得税=一時金で受領した場合は一時所得)
- 保険法 第38条(生命保険契約の当事者以外の者を被保険者とする死亡保険契約は、当該被保険者の同意がなければ、その効力を生じない)。今の版は2020年4月1日施行で、未施行の版は無い(2026-11-17 に e-Gov の法令API の版一覧で確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/420AC0000000056
- 令和7年簡易生命表(男・女)(死亡率 nqx=男 60歳0.00617・65歳0.01024・70歳0.0166・75歳0.02836・80歳0.04745・85歳0.08168/女 60歳0.00288・65歳0.00438・70歳0.00698・75歳0.01205・80歳0.02235・85歳0.04524/生存数 lx=男 65歳89,892・85歳46,795/女 65歳94,533・85歳69,950/平均余命 70歳=男15.78年・女20.10年)
- 葬祭費とは(新宿区の国民健康保険・0〜74歳の被保険者が死亡したとき、葬祭を行った方に7万円・葬祭を行った日の翌日から2年が経過すると申請できない)
- 埋葬料・埋葬費(被保険者が業務外の事由で亡くなった場合、生計を維持されていた人で埋葬を行う人に埋葬料50,000円)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/benefit/burial_charges/index.html
- 健康保険法 第100条(埋葬料)・健康保険法施行令 第35条(埋葬料の額は五万円)。施行令 第35条は今の版(2026年10月1日施行)と2027年8月1日施行の未施行の版で同じ(2026-11-17 に e-Gov の法令API で読み比べた)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/215IO0000000243
- 国民健康保険法 第110条・健康保険法 第193条(保険給付を受ける権利は、行使することができる時から二年を経過したときは、時効によって消滅する)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/211AC0000000070
- 生活保護法 第18条(葬祭扶助=困窮のため最低限度の生活を維持することのできない者に、検案・死体の運搬・火葬又は埋葬・納骨その他葬祭のために必要なもの/被保護者が死亡しその葬祭を行う扶養義務者がないときなどは葬祭を行う者に)。2029年6月24日施行の未施行の版でも第18条の文は同じ(2026-11-17 に e-Gov の法令API で確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000144
- 民法 第909条の2(遺産の分割前における預貯金債権の行使=相続開始の時の債権額の三分の一に法定相続分を乗じた額・金融機関ごとに法務省令で定める額が限度)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/129AC0000000089
- 消費者ホットライン(188に電話すると、地方公共団体が設置している身近な消費生活センターや消費生活相談窓口を案内する)
- 【第7回】お葬式に関する全国調査(2026年)(調査期間2026年2月27日〜3月3日・2024年3月〜2026年3月に喪主または喪主に準ずる立場を経験した全国の40歳以上の男女・インターネット調査・有効回答数2,000件/総額の中央値96.73万円・基本料金・飲食費・返礼品費の合計でお布施は含まない/形式ごとの中央値=一般葬122.01万円・家族葬96.39万円・一日葬74.43万円・直葬・火葬式49.56万円)
- 窓口
- 株式会社鎌倉新書(いい葬儀)
- 確認日
- 確認先
- https://www.e-sogi.com/guide/60603/

