餞別の相場はいくら?|退職・転勤・定年・引っ越しの場面ごとの額と、職場で出し合う1人あたり・表書き・お返し・家計簿での書き方
 Move for People株式会社
餞別の額には、法律や公的な決まりはありません。マナーやギフトの案内で示されている目安は、退職や転勤で職場の人へ個人で贈るなら3,000〜5,000円、定年退職なら5,000円〜3万円です。
この記事では、6つの案内に書かれた幅を、場面と贈り方ごとに並べます。職場で出し合う1人あたり、引っ越す人への額、目上の人への表書き、渡す時期、お返し、税金と家計簿での書き方もまとめます。
職場で同僚への餞別を集めるとき、1人いくら出せばよいのか分かりません。預かったお金を家計簿にどう書くかも迷います。
餞別とは、離れる人に贈る金品
餞別は、遠くへ離れる人に、別れのしるしとして贈るお金や品物です。案内では、退職、転勤や異動、引っ越し、旅行、留学のときに贈るものとされています。
「はなむけ」とも呼ばれ、旅立つ人の馬の鼻を行き先へ向けて見送った習わしが語源とする案内が3つあります。海外赴任や長い出張、新婚旅行の前に贈る場面を挙げる案内もあります。
餞別は、必ず渡さなければならないものではないとする案内もあります。職場では、送別会を開いて餞別の代わりにする形も紹介されています。
餞別の相場は、場面と贈り方で決まる
餞別の額は、退職・転勤・定年・引っ越しといった場面と、個人で贈るか何人かで出し合うかで分かれます。案内で示されている幅は、職場の場面では次のとおりです。
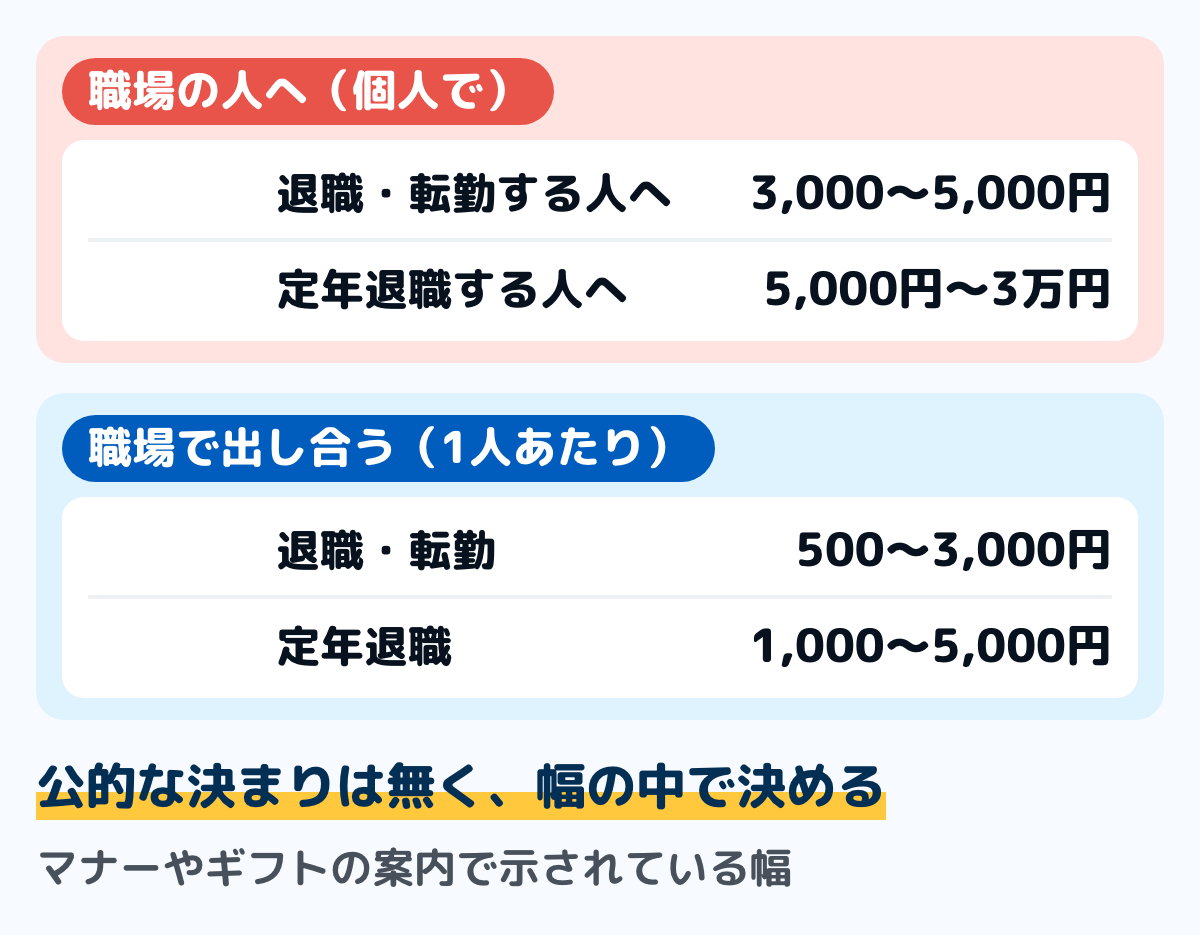
図は、6つの案内のうち職場の餞別の額を書いた案内の幅をまとめたものです。相手との関係や、贈る人の役職によっても変わるとする案内があります。
職場の人へ、個人で贈るとき
退職や転勤で離れる職場の人へ、1人で贈るときの幅は次のとおりです。
- 退職・転勤・異動:3,000〜5,000円とする案内が4つ。同僚へは3,000円〜1万円とする案内もある
- 定年退職:5,000円〜3万円とする案内が3つ。相手が上司でも部下でも、あまり変わらないとする案内がある
- 上司へ:5,000円〜1万円とする案内が2つ、5,000円〜2万円とする案内が1つ。ただし目上の人へ個人で現金を渡すことには、次の節の注意がある
- 部下へ:定年以外の退職なら3,000円〜1万円とする案内が1つ
職場で出し合うとき
部署や有志で出し合うときは、1人あたりの額で目安が示されています。退職・転勤では1人500〜3,000円とする案内が3つ、1,000〜3,000円とする案内が3つあります。
定年退職では、1人1,000〜5,000円とする案内が3つあります。新入社員の分を分けて書く案内も2つあり、定年では1人1,000〜3,000円、転勤や定年以外の退職では500〜1,000円としています。
合計では、2万〜3万円、または上司の転勤で1万〜3万円とする案内があります。パートの人や新入社員には無理に出させないようにする形が、2つの案内で示されています。
引っ越す人へ贈るとき
職場の外で引っ越す人への額は、関係で幅が広くなります。個人で1,000円〜3万円とする案内が2つあり、1人で贈るか出し合うかでも変わります。
関係ごとに分けた案内では、同僚・知人・友人へは3,000〜5,000円、家族や親しい親戚へは3万〜5万円、子どもの友達の親や近所の人へは500〜3,000円としています。引っ越す人へ何人かで出し合うときは、1人300〜3,000円とする案内が2つあります。
ほかのお祝いに替える場面
結婚で退職する人には、餞別ではなく結婚祝いを贈るとする案内が2つあります。栄転や昇進では別にお祝いを贈り、餞別を省く形も示されています。
家を建てたり買ったりして引っ越す人には、新築祝いや引っ越し祝いにする形が3つの案内で示されています。新築祝いの額の目安は新築祝いの相場はいくら?に、結婚祝いの額はご祝儀の相場はいくら?にまとめています。
現金か、品物か
餞別は現金が定番とする案内が3つあり、品物を贈ってもよいとされています。旅行や留学では旅費の足しになるよう現金を、退職では記念の品や花束・お菓子を、引っ越しでは生活用品を、と場面で分ける案内もあります。
一方で、目上の人へ個人で現金を贈るのは失礼に当たるとする案内が3つあります。「生活の足しに」という意味に受け取られることがあるためで、品物や商品券にする形が示されています。
餞別にはお返しをする決まりが無いとされるので、高すぎる額や品は相手を恐縮させるとする案内が3つあります。少なすぎても失礼になるとする案内もあり、関係に合った幅の中で決めます。
避ける品物
餞別で避けるとされる品物は、次のとおりです。どれも、読み方や使い方からの連想による慣わしです。
- ハンカチ:「手巾(てぎれ)」が手切れを思わせるとして、4つの案内が挙げている
- くし・靴やスリッパ:くしは苦と死を、履物は踏みつけることを思わせるとして、3つの案内が挙げている
- 刃物・割れ物:縁を切る、関係が壊れることを思わせるとして、3つの案内が挙げている
- 日本茶・下着・シクラメン:日本茶は弔事を、下着は暮らしに困っている人への品を、シクラメンは死と苦を思わせるとして、2つの案内が挙げている
- 目上の人への文房具・仕事の品:もっと勤勉に、もっと働けという意味に受け取られることがあるとして、2つの案内が挙げている
のし袋と表書き
のし袋の水引は、紅白の蝶結びを使う形を6つの案内すべてが示しています。結婚による退職や新婚旅行の餞別では、一度きりのお祝いに使う結び切りにするとしています。
表書きは「御餞別」が基本ですが、目上の人へ「御餞別」と書くのは失礼に当たるとする案内が3つあります。目上の人へは「おはなむけ」や「御礼」にする形は、6つの案内すべてが示しています。個人の名前ではなく部署の名前で贈るなら差し支えないとする案内もあります。
- 目上の人へ:「おはなむけ」「御礼」にする
- 定年退職の人へ:「御退職御祝」「祝定年御退職」「御礼」「御祝」
- 転職や独立の人へ:「おはなむけ」
- 使わない語:「寸志」は目上の人が目下の人へ使う語なので、目上の人には書かない
名前は水引の下に書き、4人以上なら代表者の名前に「他〇名」を添えるか、「〇〇課一同」と書きます。白い封筒でもよいとする案内が3つあり、目上の人へは水引の付いた袋を選ぶ形が示されています。
中袋とお札
中袋には、表に金額を「金参萬円」のように旧字体の漢数字で、裏に名前と住所を書きます。お札は、肖像のある面を表にして、肖像が上に来るように入れる形が2つの案内で示されています。
新札を用意するとよいとする案内が3つあります。餞別用ののし袋は、文房具店やコンビニ、100円ショップでも買えるとされています。
渡す時期
職場の餞別は、退職が正式に決まってから、送別会か最後に会う日に渡す形が案内されています。辞令が出てから1〜2週間以内とする案内もあります。
退職日の当日は荷物が多いので避けるとする案内と、最後の挨拶の後に渡すとする案内があり、書き方が分かれています。職場の全員で用意しているときは、人の前で個人の餞別を渡すのは避ける形も示されています。
引っ越し・旅行・留学の人へは、当日は慌ただしいので前日までに渡すとする案内が2つあります。品物なら、荷造りの前に渡すと荷物に入れてもらえます。
餞別のお返し
餞別には、基本的にお返しは要らないとする案内が3つあります。引っ越しや新しい職場が落ち着いてから、お礼の手紙を送る形が示されています。
高額な餞別を受け取ったときや、その後も付き合いが続く相手には、お返しをするとよいとする案内が2つあります。お返しをするなら、受け取った額の3分の1から半分ほどを、1か月以内に贈るとする案内が1つあります。
餞別に税金はかかるか
国税庁の No.4405 は、個人から受ける香典、花輪代、年末年始の贈答、祝物、見舞いなどのための金品で、社会通念上相当なものには贈与税がかからないとしています。この一覧に、「餞別」という語は出てきません。
相続税法基本通達 21の3-10 は、同じ金品が法律上は贈与に当たっても、社交上の必要によるもので社会通念上相当なら課税しないとしています。どこまでが相当かの金額の線は、No.4405 にも通達にも示されていません。
暦年課税の贈与税は、かからない財産を除いて、1月1日から12月31日までにもらった額を合計し、110万円の基礎控除を引いて計算します(No.4402)。合計が110万円以下なら、贈与税はかからず申告も要りません。贈与税のしくみは贈与税はいくらから?にまとめています。
家計簿での書き方
餞別は、贈る側と受け取る側で、家計簿の書き方が分かれます。どちらも、誰にいくら贈ったか、誰からいくらもらったかを残しておくと、次の餞別やお礼のときの目安になります。
贈った餞別は、交際費に入れる
贈った餞別は、現金でも品物でも交際費に書きます。総務省の家計調査は、交際費を「贈答用金品及び接待用支出並びに職場、地域などにおける諸会費及び負担費」としていて、贈与金の例示の最初に「せん別」を挙げています。
送別会の会費は、家計調査では飲むことが目的の会なら交際費ではなく外食に入ります(飲酒代の説明に「飲酒を目的とした諸会費も含む」)。お祝い・香典・餞別だけを「慶弔費」の行に分ける方法は家計簿の交際費はどこまで入れる?にまとめています。
職場で集めたお金は、自分の分だけを交際費に
職場で餞別を集める役になったときは、ほかの人から預かったお金は自分の支出でも収入でもありません。家計簿に入れるのは、自分が出した1人分だけです。
預かったお金は、品物を買うまで財布や口座の中で自分のお金と混ざります。「預かり中」の一覧に誰からいくら預かったかを書き、品物を買った額と合わせて消すと、残高がずれません。先に自分が払って後から集めるときの置き方は家計簿の立替金はどう書く?と同じです。
もらった餞別は、給料と別の行に書く
受け取った餞別の現金は、家計調査では「受贈金」に当たり、例示に「せん別」があります。家計調査は、受贈金を毎月の給与とは別の「特別収入」に分けています。
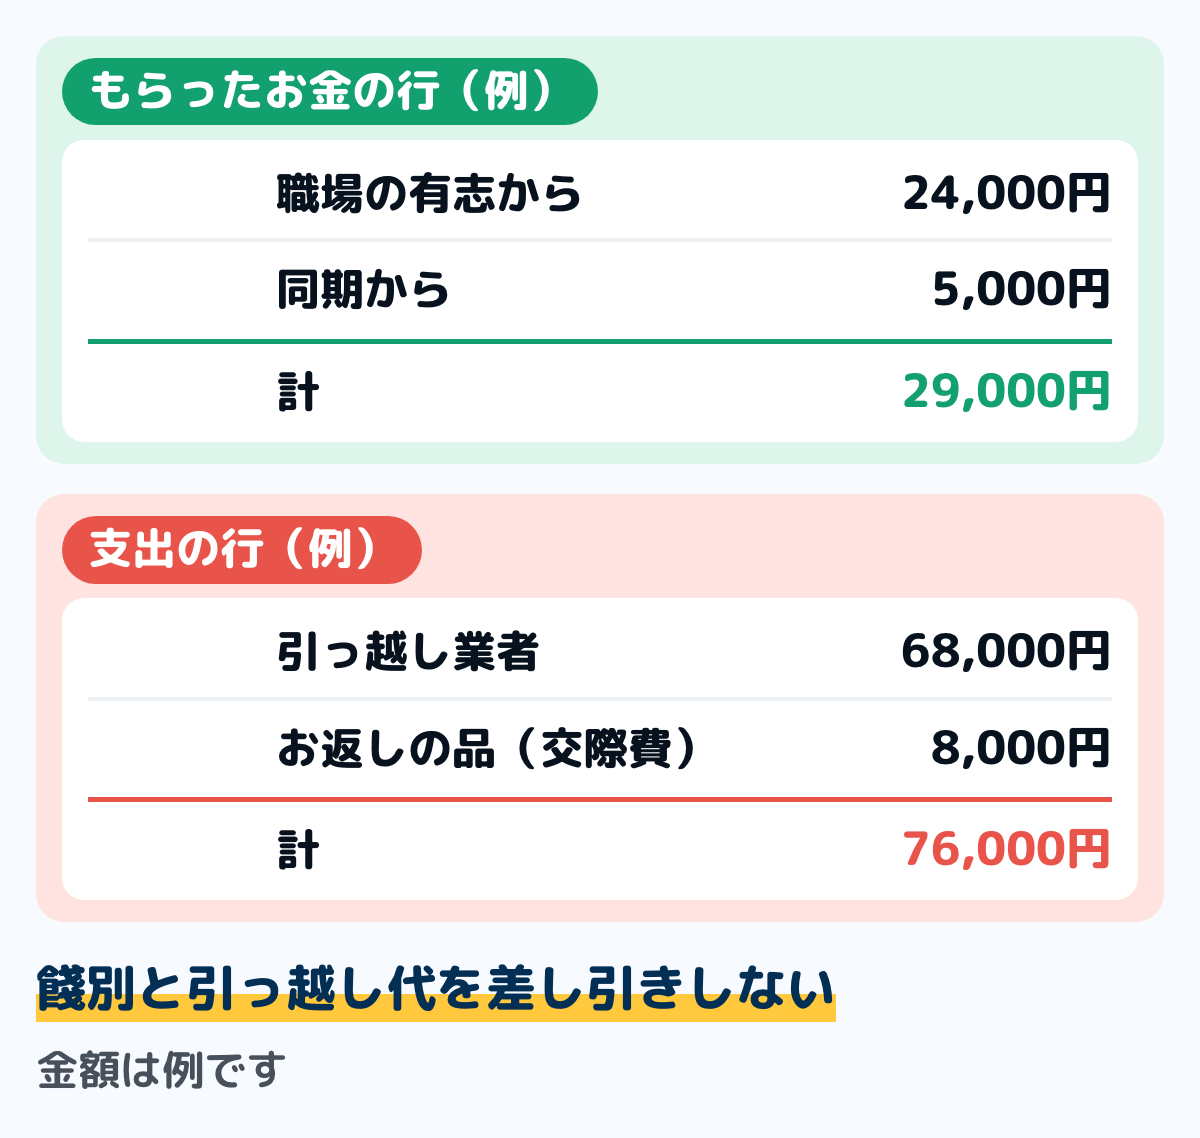
図は、転勤で引っ越す人が餞別を受け取り、引っ越し代を自分で払った月の例です。餞別は給料と同じ行に入れず、「もらったお金」などの行に書きます。お返しをしたときは、その品を交際費に書きます。
引っ越しの費用は、餞別と差し引きせずに支出の行に書きます。そうすると、引っ越しにいくらかかったかが家計簿に残ります。引っ越し費用の目安は引っ越し費用の平均はいくら?にまとめています。
迷いやすい場面
目上の人へ、個人でも贈りたい
目上の人へ個人で贈るときは、表書きを「御餞別」ではなく「おはなむけ」や「御礼」にします。現金ではなく品物や商品券にする形が案内されています。
職場の全員で贈る餞別とは別に渡すときは、送別会の席など人の前ではなく、別の機会に渡す形が示されています。額は、上司への幅(5,000円〜1万円など)の中で決めます。
単なる転職や異動でも贈るか
定年以外の退職や社内の異動では、餞別を渡さずに送別会で送る職場もあるとする案内が2つあります。職場のこれまでのやり方を、周りに確かめてから決めます。
出し合うことになったら、1人500〜3,000円の幅の中で決めます。家計簿では、自分の1人分を交際費に書きます。異動が昇進を伴うときの昇進祝いの額と時期は昇進祝いの相場はいくら?にまとめています。
よくある質問
Q退職する同僚への餞別はいくらですか
個人で贈るなら3,000〜5,000円とする案内が4つあります。職場で出し合うなら、1人500〜3,000円、または1,000〜3,000円の幅です。
Q定年退職する上司への餞別はいくらですか
個人で贈るなら5,000円〜3万円、出し合うなら1人1,000〜5,000円とする案内が3つずつあります。目上の人へ個人で現金を渡すのは避け、表書きは「御礼」や「御退職御祝」にします。
Q引っ越す友人への餞別はいくらですか
同僚・知人・友人へは3,000〜5,000円とする案内があります。何人かで出し合うなら、1人300〜3,000円とする案内が2つあります。
Q目上の人に「御餞別」と書いてもよいですか
目上の人へ「御餞別」と書くのは失礼に当たるとする案内が3つあります。「おはなむけ」か「御礼」にする形が、6つの案内すべてで示されています。
Q餞別にお返しは要りますか
基本的には要らないとされ、お礼の手紙を送る形が示されています。高額な餞別や、付き合いが続く相手には、受け取った額の3分の1から半分ほどをお返しにする形もあります。
Qもらった餞別に贈与税はかかりますか
国税庁の No.4405 と相続税法基本通達 21の3-10 の一覧に「餞別」の語はありません。1年間にもらった財産の合計が110万円以下なら、贈与税はかからず申告も要りません(No.4402)。
まとめ
- 餞別の額に公的な決まりはなく、目安はマナーやギフトの案内で示されている幅
- 職場の人へ個人で贈るなら、退職・転勤で3,000〜5,000円、定年退職で5,000円〜3万円
- 職場で出し合う1人あたりは、退職・転勤で500〜3,000円、定年退職で1,000〜5,000円
- 水引は紅白の蝶結び。目上の人へ個人で贈るなら、表書きは「おはなむけ」か「御礼」
- 基本的にお返しは要らず、お礼の手紙を送る
- 1年にもらった財産の合計が110万円以下なら贈与税はかからない
- 家計簿では、贈った分は交際費、職場で預かったお金は自分の支出に入れず、もらった分は給料と別の行に書く
この記事で参照した公的情報
- タックスアンサー No.4405 贈与税がかからない場合(個人から受ける香典、花輪代、年末年始の贈答、祝物または見舞いなどのための金品で、社会通念上相当と認められるもの・令和8年4月1日現在法令等)
- 相続税法基本通達 21の3-10 社交上必要と認められる香典等の非課税の取扱い(個人から受ける香典、花輪代、年末年始の贈答、祝物又は見舞い等のための金品で、法律上贈与に該当するものであっても、社交上の必要によるもので贈与者と受贈者との関係等に照らして社会通念上相当と認められるものは贈与税を課税しない・令8課資2-8改正)
- タックスアンサー No.4402 贈与税がかかる場合(暦年課税の基礎控除110万円・1年間の合計が110万円以下なら申告は不要・令和8年4月1日現在法令等)
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(交際費=贈答用金品及び接待用支出並びに職場、地域などにおける諸会費及び負担費・贈与金の例示にせん別・香典・見舞金・謝礼金・祝儀/特別収入の受贈金の例示に見舞金・祝金・せん別・香典・謝礼金/飲酒代=飲酒を目的とした諸会費も含む)