転勤の引っ越し費用は自腹?給与課税される?|手当が無かった人は32%の調べ、自己負担になるものと会社が出す範囲、支度金の税金、立て替えの精算
 Move for People株式会社

転勤の引っ越し費用を会社がどこまで出し、どこから自腹になるかは、法律ではなく勤め先の転勤規程や旅費規程で決まります。上限を超えた分、家具や家電の買い替え、車やペットの輸送、不用品の処分は、自己負担になりやすい費用です。
転勤した既婚男性500人に聞いた2020年の民間の調べでは、転勤の費用を勤め先の手当で全部補えた人は25.6%、手当が無かった人は32.0%でした。全部が自腹になった人も、少なくありません。
会社が出した引っ越しの運賃や移転料は、転居に通常必要な範囲なら所得税法 第9条で非課税で、給与として課税されません。実費と別に一律で出る支度金や赴任手当、毎月の着後滞在費は、給与として所得税がかかります。
| 費用 | 会社 | 所得税 |
|---|---|---|
| 引っ越し業者代 | 出すことが多い | かからない |
| 本人と家族の運賃 | 出すことが多い | かからない |
| 移動の途中の宿泊 | 規程で出す | かからない |
| 敷金・礼金など | 規程で決まる | 礼金はかかることも |
| 支度金・赴任手当 | 規程で出す | かかる |
| 毎月の着後滞在費 | 規程で出す | かかる |
| 家具・家電の買替 | 自腹が多い | ― |
| 車・ペットの輸送 | 自腹が多い | 必要かによる |
出典:所得税の欄=所得税法 第9条第1項第4号、国税庁 所得税基本通達 9-3・9-4、質疑応答事例「単身赴任者等に支給するいわゆる着後滞在費」
所得税の「かからない」は、転居に通常必要な範囲の額に限ります。自腹の額の出し方は「自己負担の額を出す手順」で、給与課税の線は「会社から出たお金にかかる税金」で確かめます。
転勤の費用で会社が出すもの、自分で払うもの
会社が出すかどうかは、最後は自分の勤め先の規程で決まります。引っ越しの見積もりを取る前に規程を読み、何に上限があり、何が対象外かを書き出しておくと、自分で払う額の見当がつきます。
会社が業者を手配するのか、自分で立て替えて後から精算するのかも、最初に確かめておくことです。規程は、転勤の費用の「乗車券」のようなものです。どの費用が、いくらまで乗れるかが、そこに書いてあります。
転勤の辞令が出ました。引っ越しや新しい部屋の契約で、会社が出してくれるものと自分で払うものの境目が分からず、手元にいくら用意すればよいのか迷っています。
会社が出す手当の調べ
労働政策研究・研修機構が平成29年に公表した調査では、常用労働者300人以上の企業1,852社のうち、転勤にかかわる支度料(引っ越し代金の負担を含む)を出す会社が73.5%でした。転勤先での社宅の提供(家賃補助を含む)は68.6%、転勤の交通費は65.1%です。
同じ調査で、転勤に関わる手当などは無いと答えた会社は14.6%で、この中には転勤が必要な事業所の無い会社も入っています。正社員(総合職)のほとんどに転勤の可能性がある624社に限ると、支度料を出す会社は95.0%でした。
国内の転勤で、会社が1人に1年でかける費用(転居の費用、社宅の費用、単身赴任手当、帰省の旅費などを含む)は、答えた1,221社のうち54.9%が70万円以上でした。300人未満の会社は調べの対象に入っていないので、小さな会社の規程は別に確かめます。
働く人の側から見た調べもあります。東急住宅リースと東急社宅マネジメントが2020年に転勤した既婚男性500人に聞いた調べでは、直近の転勤の費用(引っ越し代のほか、転勤先の住まいの費用や帰省の費用など)を勤め先の手当で全部補えた人は25.6%、手当が無かった人は32.0%でした。
家族と一緒に引っ越した人では、全部補えた人が33.1%、手当が無かった人が20.2%です。単身赴任だった人では、全部補えた人が21.4%、手当が無かった人が38.5%で、単身赴任のほうが自腹になりやすい結果でした。社宅の代行の会社の、ネットで聞いた調べです。
法律で決まっていること
転勤の引っ越しの費用を会社が出すように直接命じた労働基準法の条文は無く、会社ごとの規程で決まります。規程がある会社では、その中に会社が出す費用の項目、上限の額、申請と精算のしかたが書かれています。
就業規則は、労働基準法 第106条で、掲示や備え付け、書面を渡すなどの方法で働く人に知らせることが会社に求められています。転勤や旅費の規程を見たことがなければ、人事や総務の担当に、どこで読めるかを聞きます。
自己負担になりやすい費用
規程で会社が出す費用でも、決められた範囲を外れた分は自分で払います。自己負担になりやすいのは、次のような費用です。
規程の上限を超えた分
引っ越しの代金や新居の初期費用に、上限の額を決めている会社があります。上限は、単身か家族と一緒か、移る距離、役職で分けていることがあります。
3月から4月の引っ越しが重なる時期は、引っ越しの代金が高くなり、上限を超えやすくなります。家賃の高い部屋を選ぶと、敷金や礼金、仲介手数料も上がるので、初期費用の上限も先に確かめておきます。
家具・家電・カーテンの買い替え
新しい部屋の窓に合うカーテン、照明、冷蔵庫や洗濯機の買い替えは、自分の持ち物を買う費用なので、会社が出す対象に入れない規程があります。今の家具や家電が新しい部屋に入るかは、引っ越しの前に寸法を測って確かめます。
古い家電を捨てるときのリサイクル料金や、粗大ごみの手数料も、自分で払う費用になりやすいものです。家電を出すときの料金は家電リサイクル料金はいくら?で見られます。
車・バイク・ペット・ピアノの輸送
自家用車やバイクを運ぶ陸送、ペットを運ぶ費用、ピアノのように専門の作業が要る荷物は、通常の引っ越しの代金に入らず、自己負担とする規程があります。会社によっては、車の陸送を対象に入れていることもあります。
ピアノを運ぶ額の目安と、運んだあとの調律はピアノの運送料金にまとめています。ペットは、移動の間の世話の手配も含めて、規程の対象かを先に聞いておきます。
荷造りなどの追加の作業
荷造りや荷ほどきを業者に任せる作業、エアコンの取り外しと取り付け、荷物の一時保管などは、規程で対象外にしていることがあります。共働きや小さな子どもがいるときに認める会社もあるので、頼む前に人事の担当に聞きます。
会社が手配する業者を使うと、規程の外の作業を足した分だけ、自分で業者に払うことになります。当日に足す作業を言われたときの扱いは引っ越しの追加料金で確かめられます。
前の家の退去費用
賃貸の部屋を出るとき、自分の不注意でできた傷や汚れの修繕費は、借りた人が払う費用で、会社が出さないことがあります。会社が借りた社宅を出るときは、どこまでを本人が払うかを社宅の規程で確かめます。
借りた人が払う修繕と払わなくてよい修繕の線は、入居した年数でも変わります。退去の費用の見方は退去費用はいくら?で見られます。
入居して間もない部屋を出るときは、早く出たときの違約金を決めた契約もあります。辞令が出たら、修繕より先に賃貸の契約書の解約の欄を開き、違約金の定めと、解約を何日前までに知らせるかを確かめます。
子どもの転校やネット回線など
子どもの転校で買い直す制服や学用品、新しい家のネット回線の工事費、前の回線の解約金も、自分で払うことになりやすい費用です。会社の手当の中から充てるかたちになることがあります。
自己負担の額を出す手順
自分で払う額は、引っ越しにかかる全部の費用から、会社が出す額を引けば分かります。規程と見積書を手元に置いて、次の順に書き出します。
- 手順1:規程から、会社が出す費用の項目と上限を写す
- 手順2:引っ越しの見積もり、新居の初期費用、移動の運賃を項目ごとに並べる
- 手順3:項目ごとに、上限を超えた分と対象外の費用を拾う
- 手順4:買い替える家具・家電、輸送する車やペット、処分の費用を足す
- 手順5:支度金や赴任手当が出るなら、別の行に書く
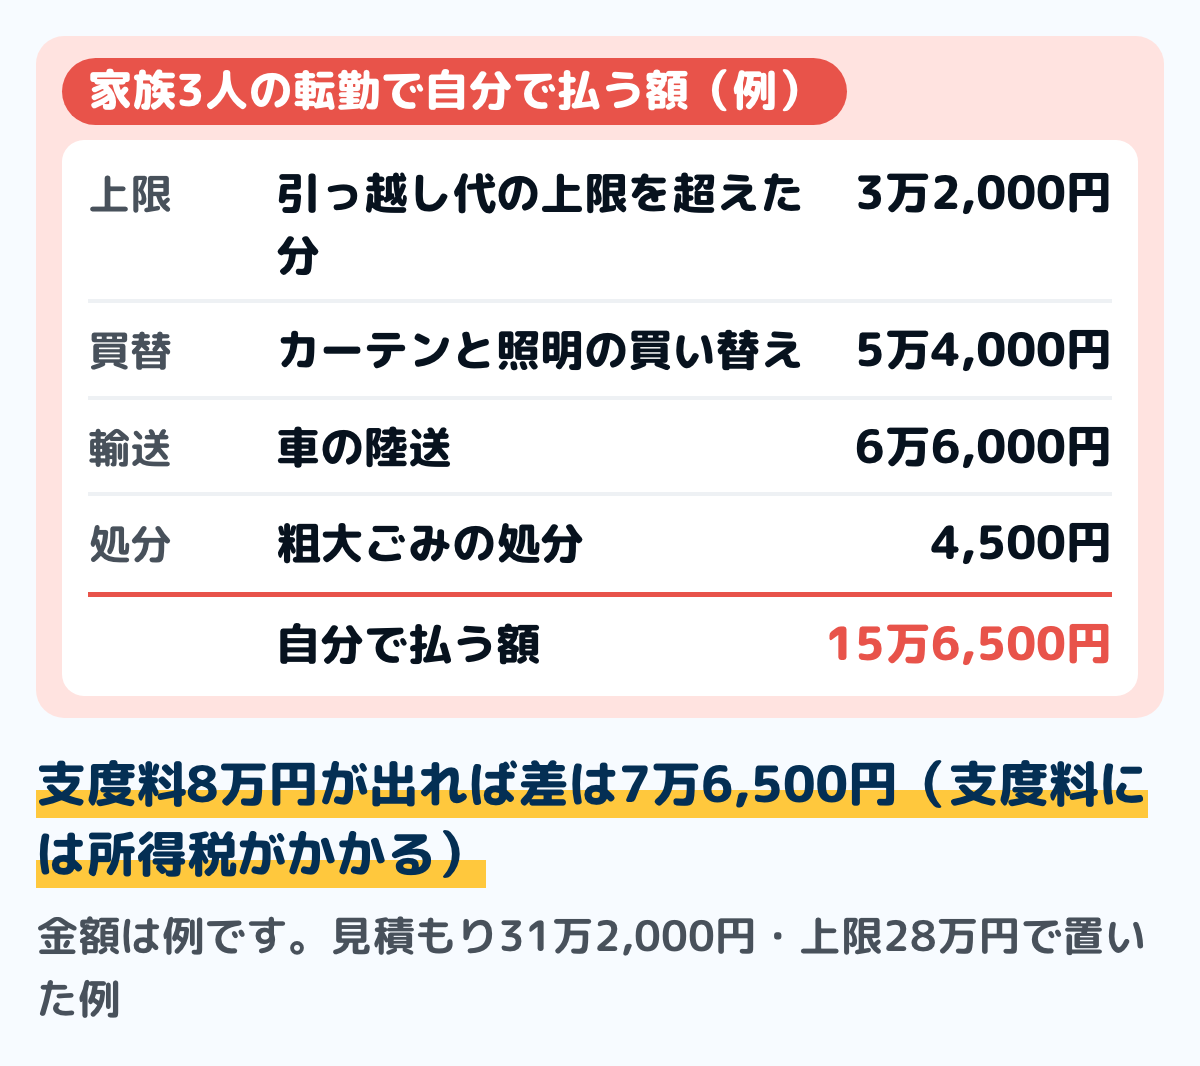
図は、家族3人で転勤し、引っ越し業者の見積もりが31万2,000円、規程の上限が28万円だった場合の例です。上限を超えた3万2,000円に、規程の対象外の買い替えと車の陸送、処分の費用を足すと、自分で払う額は15万6,500円になります。
この会社で定額の支度料が8万円出ると、差は7万6,500円です。支度料は給与として所得税がかかるので、手取りで受け取る額はもう少し少なくなります。額は自分で置いた例で、実際の額は規程と見積もりで決まります。
引っ越しの代金の目安
引っ越しの代金は、人数、移る距離、時期で大きく変わるので、自分の額は見積もりで確かめます。人数と時期ごとの目安と料金の決まり方は引っ越し費用の平均に、敷金や礼金の決まりは賃貸の初期費用にまとめています。
会社から出たお金にかかる税金
所得税法 第9条第1項第4号は、転任に伴う転居のための旅行に必要な支出に充てるために出す金品で、その旅行に通常必要と認められるものを非課税にしています。引っ越しの代金や運賃を会社が出しても、この範囲なら給与には入りません。
国税庁の所得税基本通達 9-3 は、非課税の旅費を、運賃、宿泊料、移転料などに充てるものとしています。通常必要かは、旅行の目的や道のり、期間、職務の内容などからみて決め、範囲を超えた分は 9-4 で給与所得になります。
通常必要かの見方
通達 9-3 は、通常必要な範囲かを見るときに、支給の基準が役員と社員の全てを通じて釣り合っているかを考えるとしています。同じ業種で同じ規模の会社が一般に出している額と比べて、相当かどうかも考えます。
税金がかかるお金
引っ越しの実費とは別に一律の額で出る支度金や赴任手当は、使いみちを決めずに受け取るお金で、給与として所得税がかかる扱いです。給与明細に手当として載り、源泉徴収されているかで確かめられます。
転勤先の社宅が確保できずに単身で赴任した人へ、旅費規程で当分の間、月に決まった額を出す着後滞在費は、国税庁の質疑応答事例で給与として課税するとされています。一種の別居手当か住宅手当と考えるためで、引っ越しの運賃や移転料とは扱いが分かれます。
自分の名前で借りる部屋の礼金を会社が出したときは、戻ってこないお金を会社が代わりに払ったものとして、給与として扱われることがあります。敷金は戻ってくるお金なので、扱いが違うことがあります。どう扱われたかは、勤め先の給与の担当に確かめます。
自分で払った転居の費用と確定申告
会社が出さずに自分で払った転居の費用は、確定申告で給与所得者の特定支出控除を使える場合があります。所得税法 第57条の2は、転任に伴う転居のために通常必要な支出を、特定支出の1つにしています。
所得税法施行令は、転居費を、転任の日から1年以内にする転居のための支出で、本人と家族の運賃、車の燃料代と有料道路の料金、宿泊費、家具などの運送の費用としています。礼金や家具の買い替えは、この中に入っていません。
控除できるのは、特定支出の合計が給与所得控除の額の2分の1を超えた部分だけです。会社が非課税で補った分は除き、勤め先が出す証明書と明細書を申告書に付けます。給与所得控除の額は給与所得控除とはで調べられ、申告先は住所地の税務署です。
立て替えと精算のしかた
精算のしかたは、会社が業者を手配して直接払う形と、自分で業者を選んで立て替え、後から払い戻しを受ける形に分かれます。どちらかは規程か人事の担当の案内で決まるので、見積もりを取る前に聞いておきます。
会社が業者に直接払う形では、規程の外の作業を足した分だけを自分で払います。自分で立て替える形では、相見積もりの数や、見積書を先に出して承認を受けるかの決まりがあることがあります。
領収書と払い戻しの時期
立て替えた費用は、領収書が無いと払い戻しを受けられないことがあります。引っ越しの代金、新幹線や飛行機の運賃、宿泊、新居の契約の費用の領収書は、1つの袋にまとめて取っておきます。
払い戻しの時期は会社の精算の締め日で決まり、給料と一緒に振り込まれる形もあります。数十万円を立て替えるのが苦しいときは、業者への支払いの前に一部を先に受け取れる仮払いの決まりがないかを、経理の担当に聞きます。会社が業者へ直接払う形に替えられないかも、同じときに聞いておきます。
立て替えのお金をローンやカードで借りてまかなうと、払い戻されるのは引っ越しの費用だけで、利息は規程に無ければ自分の負担のままです。借りる前に、仮払いと直接払いの2つを先に当たっておくと、余計な出費を抑えられます。
単身赴任か、家族で移るかで変わる費用
家族を残して単身赴任すると、引っ越しの荷物は少なくなりますが、赴任先と留守宅の2つの暮らしの費用がかかり続けます。毎月の単身赴任手当や帰省の旅費が出るかで、手元に残る額が変わります。
単身赴任手当の額と税金の扱いは単身赴任手当の相場に、赴任先の家賃の補助の額は住宅手当の相場にあります。家族で移るときは、家族全員の運賃と荷物の量が規程の上限に入るかを確かめます。
意外と知られていないのが、会議などの出張に合わせて留守宅へ帰る旅費です。国税庁の質疑応答事例では、主として職務に必要な旅行と認められ、旅費の額が非課税の範囲を著しく超えなければ、非課税として扱ってよいとされます。月1回などの回数で決める扱いではありません。
自分で払った帰省の旅費は、単身赴任などで勤務地と自宅の間を行き来する帰宅旅費として、特定支出控除の対象になる場合があります(国税庁 No.1415)。転居費と同じく、勤め先の証明と確定申告が要ります。
転勤の費用を家計簿に書く
転勤の月の家計簿は、立て替えた額と、会社から戻ってくる額を別の行に書きます。同じ月に出て入るとは限らないので、払い戻しの予定日も書いておくと、口座の残りが足りるかを見られます。
自己負担の費用だけを、その月の支出として書きます。支度金や赴任手当は給与明細に載るので、給料の手取りの行で受け取ったことを確かめ、精算の払い戻しとは分けておきます。給与明細の読み方は給与明細の見方にあります。
住所が変わると、転入の届け出や電気・ガス・水道の手続きでもお金がかかることがあります。手続きの順番と期限は引っ越しの手続きとお金で見られます。
迷いやすい場面
会社が出さないと言われた
まず、規程のどの項目で対象外になるのかを聞きます。規程が無い会社では、前に転勤した人の扱いや、見積書を出して出せる額を相談できるかを人事の担当に聞きます。
話し合っても納得できないときは、都道府県の労働局や労働基準監督署の中にある総合労働相談コーナーに相談できます。配置転換を含む職場の問題を、予約なしで無料で聞いてもらえます。
口約束だった・給料から引かれた
「全部会社が出す」と口頭で言われただけだと、あとで出す範囲の受け止め方が食い違うことがあります。辞令の後に、会社が出す項目と上限を、メールや書面で受け取っておくと、精算のときの拠りどころになります。
会社が出すと言っていた引っ越しの代金を給料から引かれたときは、何の名目で引かれたかを給与明細で確かめます。労働基準法 第24条は、賃金は全額を払うのが原則で、一部を引いて払えるのは、法令に定めがあるときか、働く人の過半数で作る労働組合(無ければ過半数の代表)との書面の協定があるときに限っています。
辞めるなら引っ越しの代金を返すように言われたときも、返す決まりが規程や書面にあるか、自分が何に署名したかを手元にそろえてから、総合労働相談コーナーに相談します。話し合いで片づかないときに使える、ほかの紛争解決の機関も案内してもらえます。
自分から希望した異動
自分から希望して異動したときは、会社の命令の転勤ではないとして、費用の扱いを変える規程があります。異動の希望を出す前に、費用が会社の負担になるかを規程で確かめておきます。
転勤ではなく、転職で引っ越すとき
転職先へ移るための引っ越しは、会社の命令の転勤ではないので、転勤規程の対象になりません。新しい勤め先が費用を出すかは、その会社の決まりと求人の条件しだいです。内定の前後に、出す費用の項目と上限を聞き、書面で受け取っておきます。
雇用保険の受給資格者などが、ハローワークなどの紹介した仕事に就くために住所を変えるときは、ハローワークの所長が必要と認めれば、雇用保険法 第58条の移転費が出ます。額は、本人と養っている同居の家族の移転に通常かかる費用を考えて決まります。当てはまるかは、引っ越しの前にハローワークで確かめます。
引っ越しの時期を選べるとき
辞令の日から引っ越しまでに日があるなら、3月から4月の高い時期を避けられないかを相談します。荷物を減らすと、業者の見積もりが下がり、上限を超えにくくなります。日曜や祝日、早朝や夜の作業に割増を付ける業者もあるので、日と時間帯に幅を持たせ、時間を業者に任せる便(フリー便)を選べるかも見積もりのときに聞いてみます。
まだ使える家具や家電は、捨てる前に売れるかを確かめると、処分の費用がかからずに済むことがあります。いくつかの業者から見積もりを取り、同じ条件で並べて比べることも、上限に収めるのに役立ちます。
よくある質問
Q転勤の引っ越し費用は、自腹になることがありますか
会社が全部出すとは決まっていません。法律に会社負担を直接決めた条文は無く、出す範囲と上限は勤め先の転勤規程や旅費規程で決まります。上限を超えた分や対象外の費用は、自分で払います。
Q転勤の費用が全部自腹になる人は、どのくらいいますか
2020年に転勤した既婚男性500人に聞いた民間の調べでは、引っ越し代や住まい、帰省の費用を勤め先の手当で全部補えた人が25.6%、手当が無かった人が32.0%でした。単身赴任だった人では、手当が無かった人が38.5%です。
Q自己負担になりやすいのはどんな費用ですか
規程の上限を超えた分、家具や家電、カーテンの買い替え、車やペット、ピアノの輸送、荷造りなどの追加の作業、不用品の処分、前の家の退去の修繕費です。どれも会社ごとに扱いが違うので、規程で確かめます。
Q会社が出した引っ越し代は、給与課税されますか
転居のための旅行に通常必要な運賃や移転料などは、所得税法 第9条第1項第4号で非課税で、給与課税されません。通常必要な範囲を超えた分は、給与として所得税がかかります。
Q支度金や赴任手当には税金がかかりますか
引っ越しの実費とは別に一律の額で出る支度金や赴任手当は、給与として所得税がかかります。給与明細の手当の欄と、源泉徴収された額で確かめられます。
Q自分で払った引っ越し代は、確定申告で取り戻せますか
転任の日から1年以内にする転居のための運賃や家具などの運送の費用は、特定支出控除の転居費になります。ただし、特定支出の合計が給与所得控除の額の2分の1を超えた部分だけが対象で、勤め先の証明と確定申告が要ります。
Q自分から希望した異動でも、会社は費用を出しますか
会社の命令の転勤とは扱いを分けて、費用を出さないか一部にする規程があります。希望を出す前に規程を読み、人事の担当に確かめます。
Q会社が出すと言われた引っ越し代を、給料から引かれました
労働基準法 第24条で、賃金は全額を払うのが原則です。一部を引けるのは、法令に定めがあるときか、労働組合や過半数の代表との書面の協定があるときに限られます。給与明細の名目と規程を確かめ、総合労働相談コーナーに相談できます。
まとめ
- 転勤の費用を会社がどこまで出すかは、法律ではなく勤め先の転勤規程や旅費規程で決まる
- 2020年の民間の調べでは、転勤の費用を手当で全部補えた人は25.6%、手当が無かった人は32.0%
- 引っ越し業者の代金と家族の運賃は会社が出すことが多い。上限を超えた分は自己負担
- 家具・家電の買い替え、車やペットの輸送、追加の作業、不用品の処分は自己負担になりやすい
- 自己負担の額は、全部の費用から会社が出す額を引いて出す。支度金は別の行に書く
- 転居に通常必要な運賃や移転料は非課税。一律で出る支度金・赴任手当と、毎月出る着後滞在費は給与として課税
- 自分で払った転居の費用は、特定支出控除の転居費になる場合がある
- 会社が出す範囲は書面で受け取る。給料から引かれたら、名目と規程を確かめる
- 規程が分からないときは人事の担当に、納得できないときは総合労働相談コーナーに相談できる
- 転職で引っ越すときは転勤規程の対象外。ハローワークなどの紹介なら移転費が出る場合がある
規程の上限と対象外の費用を書き出して、見積もりと並べれば、自分で払う額が分かります。立て替える額と戻ってくる日も家計簿に書いておくと、引っ越しの月の残りの見当がつきます。
この記事で参照した公的情報
- 所得税法 第9条第1項第4号(給与所得を有する者が転任に伴う転居のための旅行をした場合に、その旅行に必要な支出に充てるため支給される金品で、その旅行について通常必要であると認められるものは非課税)(2026-10-01 施行の版が今の版。未施行の版(2026-12-01〜2030-06-19 施行)でも同じ文=2026-10-28 に e-Gov の版一覧で確認・2026-11-11 に版一覧が同じ並びで、今の版の文も同じことを確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税基本通達 9-3(非課税とされる旅費の範囲=旅行に必要な運賃、宿泊料、移転料等の支出に充てるものとして支給される金品のうち、旅行の目的・目的地・行路・期間・宿泊の要否・職務内容・地位等からみて通常必要とされる範囲内。判定では、役員と使用人の全てを通じて適正なバランスが保たれている基準か・同業種同規模の他の使用者等が一般的に支給している金額に照らして相当か、を勘案)・9-4(範囲を超える部分は、転任に伴う転居のための旅行なら給与所得)
- 質疑応答事例(源泉所得税)単身赴任者等に支給するいわゆる着後滞在費(転居のための旅行に通常必要な支出に充てるため支給する運賃、移転料等は原則として課税の対象とはならないが、着後滞在費は一種の別居手当又は住宅手当と考えられ、給与等として課税)
- 質疑応答事例(源泉所得税)単身赴任者が会議等に併せて帰宅する場合に支給される旅費(職務遂行上の理由から旅行する場合に支給される旅費は、付随して留守宅への帰宅のための旅行をしたときであっても、主として職務遂行上必要な旅行と認められ、かつ、その旅費の額が所得税基本通達9-3に定める非課税とされる旅費の範囲を著しく逸脱しない限り、非課税として取り扱って差し支えない・月1回などの定量的な基準で非課税の取扱いをするということにはなじまない)
- 所得税法 第57条の2(給与所得者の特定支出の控除の特例:特定支出の合計額が給与所得控除額の2分の1を超えるとき、超える部分を控除・第2項第3号=転任に伴うものであることにつき給与等の支払者により証明がされた転居のために通常必要であると認められる支出・給与等の支払者により補塡される部分で所得税が課されないものは除く・第3項=確定申告書等に明細書と証明の書類の添付が要る)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税法施行令 第167条の3第3項(転居費=転任の事実が生じた日以後1年以内にする転居のための自己又はその配偶者その他の親族に係る支出で、旅行に通常必要な運賃及び料金・自動車を使う燃料費と有料の道路の料金・宿泊費(通常必要な額を著しく超える部分を除く)・生活の用に供する家具その他の資産の運送に要した費用(付随するものを含む))(2026-05-22 施行の版が今の版。未施行の版(2028-01-01 施行)でも同じ文=2026-10-28 に e-Gov の版一覧で確認・2026-11-11 に版一覧が同じ並びであることを確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340CO0000000096
- No.1415 給与所得者の特定支出控除(転勤に伴う転居のために通常必要であると認められる支出(転居費)・単身赴任などの場合で、その者の勤務地または居所と自宅の間の旅行のために通常必要な支出(帰宅旅費)・給与の支払者の証明・確定申告が要る・申告先は所轄税務署)
- 調査シリーズNo.174『企業の転勤の実態に関する調査』(平成29年10月25日・企業調査は常用労働者300人以上の企業10,000社に配り有効回収1,852件/図表2-5-4 転勤に伴って支給する手当・旅費等(複数回答)=転勤にかかわる支度料(引っ越し代金の負担含む)73.5%・転勤先での社宅提供(家賃補助含む)68.6%・転勤交通費65.1%・単身赴任手当(別居手当)の支給(毎月支給)64.1%・単身赴任者に対する帰省旅費55.1%・転勤に関わる手当等はない14.6%/図表2-5-5 国内転勤での年間一人当たりの転勤コスト(転居費用や社宅費用、単身赴任手当等の諸手当、帰省旅費等を含む)=1,221社で70万円以上54.9%)
- 窓口
- 独立行政法人労働政策研究・研修機構
- 確認日
- 確認先
- https://www.jil.go.jp/institute/research/2017/174.html
- ビジネスパーソンの転勤事情に関する調査2020(2020年2月26日公表・2020年1月21日〜24日・インターネット調査・転勤経験のある既婚男性500名と夫の転勤に伴い引越しをした既婚女性500名/直近の転勤に伴って発生した費用(引越し代のほか、転勤先での住居費用、帰省費用など)を勤め先からの手当でどのくらい補えたか=転勤経験のある既婚男性500名で「費用の全て」25.6%・「手当はなかった」32.0%、家族一緒に引越し(178名)33.1%・20.2%、単身赴任(322名)21.4%・38.5%)
- 窓口
- 東急住宅リース株式会社・東急社宅マネジメント株式会社
- 確認日
- 確認先
- https://www.tokyu-fudosan-hd.co.jp/news/companies/pdf/2142.pdf
- 雇用保険法 第58条(移転費=受給資格者等が公共職業安定所、特定地方公共団体若しくは職業紹介事業者の紹介した職業に就くため、又は公共職業安定所長の指示した公共職業訓練等を受けるため、住所又は居所を変更する場合において、公共職業安定所長が厚生労働大臣の定める基準に従って必要があると認めたときに支給・額は受給資格者等と生計を維持されている同居の親族の移転に通常要する費用を考慮して厚生労働省令で定める)(2026-05-13 施行の版が今の版。未施行の版(2028-10-01 施行)でも同じ文=2026-11-22 に e-Gov 法令 API で確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/349AC0000000116
- 労働基準法 第106条(使用者は就業規則などを、常時各作業場の見やすい場所へ掲示し、又は備え付けること、書面を交付することその他の厚生労働省令で定める方法によって、労働者に周知させなければならない)(2026-07-17 施行の版が今の版。未施行の版(2027-04-01・2028-12-23 施行)でも同じ定め=2026-10-28 に e-Gov の版一覧で確認・2026-11-11 に版一覧が同じ並びであることを確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/322AC0000000049
- 労働基準法 第24条(賃金は通貨で、直接労働者に、その全額を支払わなければならない・法令に別段の定めがある場合又は事業場の労働者の過半数で組織する労働組合(無いときは労働者の過半数を代表する者)との書面による協定がある場合は、賃金の一部を控除して支払うことができる)(2026-07-17 施行の版が今の版。未施行の版(2028-12-23 施行)でも同じ文=2026-11-20 に e-Gov 法令 API で確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/322AC0000000049
- 総合労働相談コーナー(配置転換・賃金の引下げなどあらゆる分野の労働問題が対象・労働者と事業主のどちらからの相談も受ける・予約不要・無料・各都道府県労働局と全国の労働基準監督署内など378か所・他の紛争解決機関を情報提供)

