家賃保証会社の審査に落ちた理由と、どうするか|理由の見当のつけ方、別の保証会社・連帯保証人、住居確保給付金と公的な住まいの支え
 Move for People株式会社

家賃保証会社の審査に落ちた理由は、詳しく教えてもらえないことが多いです。ただ、審査の基準は保証会社ごとに違うので、1社に落ちても、別の保証会社や別の物件なら通ることがあります。下の表で理由の見当をつけ、不動産会社に別の保証会社を使えるか聞くところから始めます。
何度も断られるときや、離職などで家賃そのものに困っているときは、居住支援法人や住居確保給付金といった公的な支えがあります。住居確保給付金の審査に通らなかったときの見直し方も、「住居確保給付金の審査に通らなかったとき」にまとめました。
| 思い当たる | 理由 | 次の手 |
|---|---|---|
| 家賃が収入に比べ高い | 収入との釣り合い | 家賃を下げる |
| 転職直後・内定の段階 | 収入の安定 | 内定通知・預金を示す |
| 自営業・フリーランス | 収入の安定 | 預金の残高を示す |
| カードや携帯の延滞 | 信用情報 | 系統の違う会社へ |
| 以前に家賃を滞納 | 保証会社の記録 | 保証会社不要の物件 |
| 申込書の誤り・電話 | 書類と連絡 | 正しく書き電話に出る |
| 高齢・連絡先がない | 安定と連絡先 | 居住支援法人に相談 |
| 思い当たらない | 大家の意向など | 別の物件を聞く |
2つ以上の行に当てはまるときは、自分で直せる家賃・書類・連絡から手を付け、過去の延滞の記録のように今から直せないものは、保証会社や物件を変える手で考えます。審査に落ちたのは、その保証会社の基準に合わなかったということで、この先ずっと借りられないという意味ではありません。
落ちた理由を、教えてもらえないわけ
保証会社は、審査の基準を詳しく明かしません。落ちたという連絡はあっても、審査に落ちた理由は詳しく教えてもらえないことが多いので、下の項目から自分で見当をつけます。
申込みを受けた不動産会社が、取引のある保証会社に申込書と本人確認の書類を送り、保証会社が審査する流れです。結果は不動産会社を通して届くので、不動産会社に聞けるのは「この物件は別の保証会社でも申し込めるか」「別の保証会社を使える物件はあるか」です。
審査で見られること
審査で見られるのは、家賃を払い続けられるかと、これまでの支払いに問題がないかです。具体的には、収入・雇用形態・勤続年数、収入に対する家賃の割合、連帯保証人の有無、信用情報、保証会社どうしで持つ過去の家賃の滞納の記録などです。
本人や勤め先に電話をかけて、申込みの意思や在籍を確かめることもあります。電話に出られないと審査が遅れる原因になり、内定の段階で申し込むと内定先に連絡が入る可能性があると説明されています。
家賃と収入の釣り合い
家賃の目安は、手取りの月収の3分の1以内や、月収の3割以下とされます。保証会社は家賃の3倍の月収を目安にしているともいわれ、これに当てはめると、家賃7万円なら月収21万円以上が要る計算です。
年収や勤め先に問題がなくても、管理費や駐車場代を足した毎月の支払いが重いと見られれば、落ちることがあります。勤め始めて間もない人や、事業を始めて日の浅い人は、この先の収入が見込めても、安定しているかを慎重に見られることがあります。
支払いの記録(信用情報と、保証会社の記録)
家賃保証会社には、信販系・独立系などの系統があり、それぞれ審査の基準が違うと説明されています。信販系では、クレジットカードやローン、携帯電話の本体の分割払いの延滞などの、クレジットの情報が影響することがあります。
独立系には、クレジットの情報を審査の対象にしない会社もあります。一方で、保証会社どうしで過去の家賃の滞納の情報を共有している場合があり、一度家賃を滞納した記録があると、別の保証会社の審査でも不利になる可能性があるとされています。
カードやローンの延滞に心当たりがあるときは、信用情報機関に開示を申し込むと、自分の情報がどう登録されているかを確かめられます。CICの案内では、インターネットか郵送で申し込め、クレジットの契約の内容や支払いの状況は、契約期間中と契約終了後5年間保有するとしています。
申込書の中身と、確認の電話
年収・勤め先・勤続年数・同居する人・緊急連絡先などの記入に誤りや食い違いがあると、信用に不安を持たれることがあります。年収や勤め先を偽って書いたことが分かれば、審査に落ちる理由になると説明されています。
架空の勤め先に在籍していることにして収入の証明を出すような方法も偽りの申告に当たり、契約のあとで分かると退去を求められるおそれがあります。通りやすくする近道に見えても、使わないでください。
確認の電話で、申込書と違うことを答えてしまうのも審査に響くとされています。次に申し込むときは、手元の書類で年収や勤続年数を確かめてから書き、知らない番号からの電話にも出られるようにしておきます。
物件の条件と、大家の意向
保証会社の審査とは別に、大家や管理会社の判断で断られることもあります。単身向けの部屋に2人で住みたい、子どもやペットがいる、楽器を使うなど、物件の条件と合わないときや、高齢者や外国籍の人の入居に大家が慎重なときです。
申込みのときの連絡の遅れや、必要な書類をなかなか出さないことも見られている場合があるとされています。物件の条件に合わないことが理由なら、保証会社を変えても結果は変わりにくいので、条件の合う物件を探し直します。
次に借りるための手
落ちたあとに進める順番を、図にまとめました。表で見当をつけた理由に合わせて、どこから始めるかを決めます。
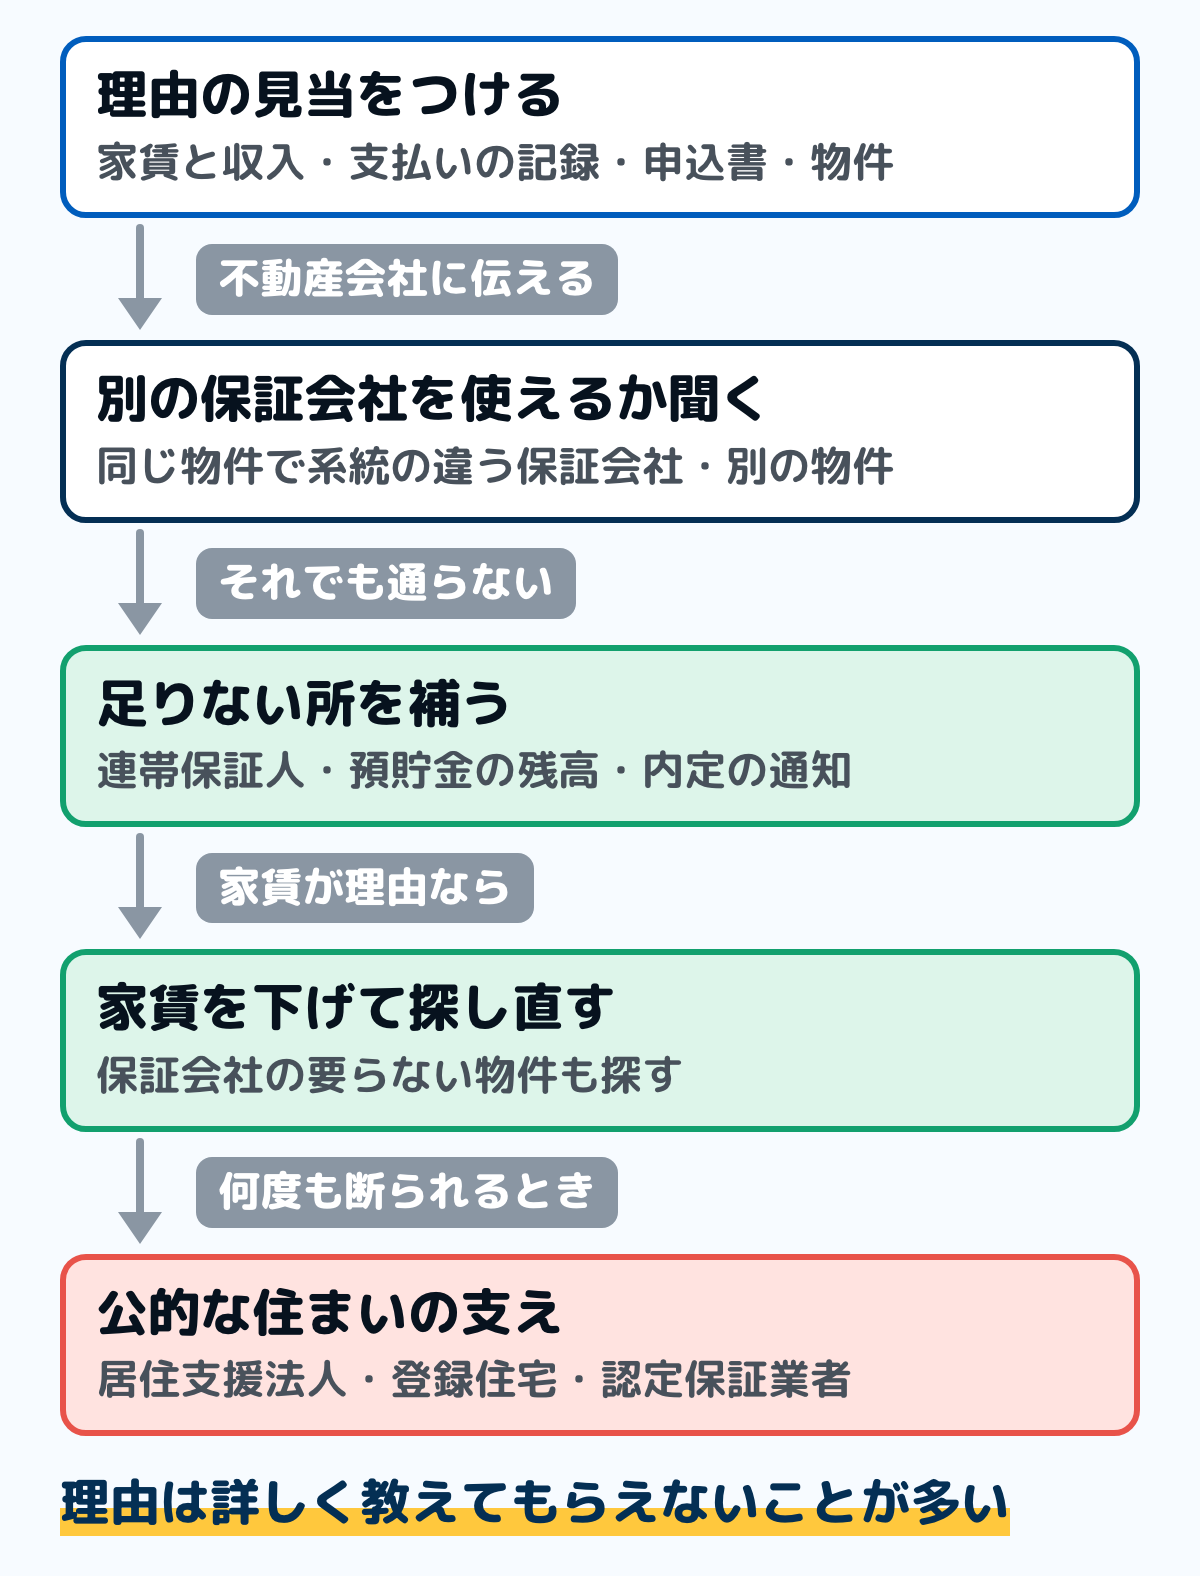
不動産会社に、別の保証会社を使えるか聞く
どの保証会社を使うかは、借りる人ではなく、大家や不動産会社が決めています。審査に落ちたら、不動産会社に、同じ物件で系統の違う保証会社に申し込めるか、別の保証会社を使える物件はあるかを聞きます。
保証会社が変われば、審査の結果が変わる可能性があると説明されています。カードの延滞に心当たりがあるのか、収入に対して家賃が高いのかを伝えると、不動産会社も紹介する物件や保証会社を絞れます。
保証会社には、滞納の情報を分け合う協会がいくつかあり、落ちた会社と違う協会の保証会社に申し込むと通ることがあるとされています。審査に落ちた保証会社の名前を控えておき、不動産会社に伝えると、別の協会の会社を使える物件を探してもらいやすくなります。
連帯保証人・預貯金・内定の通知で補う
保証会社に加えて連帯保証人が付いていると、審査に有利に働くことがあるとされています。連帯保証人が要らない物件でも立てておくと、安心してもらう材料の1つになります。
頼む相手には、引き受ける範囲を先に伝えておくと話しやすくなります。個人が賃貸の連帯保証人になる契約は、保証する上限の額(極度額)を定めないと効力を生じないと民法で決まっていて(第465条の2)、契約書にその額が書かれます。
親族に契約者になってもらう方法もありますが、大家の了解が要ります。どの形なら借りられるかは、不動産会社に相談します。
収入の安定を心配されそうなときは、預貯金の残高が分かるものや内定の通知を出せるようにしておきます。フリーランスや非正規で働く人は、預貯金の残高の確認を求められることがあると説明されています。
家賃を下げる、保証会社の要らない物件を探す
家賃と収入の釣り合いが理由なら、家賃を少し下げて探し直すのが直接の手です。毎月の支払いには管理費や共益費、駐車場代も入るので、家賃だけでなく合計で比べます。
保証会社を使わず、連帯保証人だけで契約できる物件を探す方法もあります。信頼できる連帯保証人を立てる・敷金を多めに払う・家賃を払える預金の残高を見せるといった条件で、保証会社なしで借りられるか大家や管理会社に聞く手もあります。
入居者がなかなか決まらない物件では、保証会社の利用を条件にしていないこともあるとされています。ただ、多くの物件で保証会社への加入が必須なので、通るとは限りません。
登録された保証会社の一覧を見る
国土交通省は、平成29年10月25日に施行した告示で家賃債務保証業者の登録制度をつくり、登録業者の一覧を公表しています。登録は任意ですが、外国人の言語対応サポートを行っている登録業者の一覧もあり、日本語での手続きに不安がある人の手がかりになります。
何度も断られるときの、公的な住まいの支え
国土交通省のQ&Aは、低額所得者などが、家賃滞納のリスクが高いとして保証契約を断られ、賃貸住宅に入れないことがあるとしています。住宅セーフティネット法は、こうした人を「住宅確保要配慮者」とし、賃貸住宅に入りやすくするしくみを設けています。
法律が住宅確保要配慮者として定めるのは、収入が省令で定める額を超えない人・災害で住まいがなくなったり傷んだりした人など・高齢者・障害者・18歳になった後の最初の3月31日までの子を育てている人などです。国土交通省の案内では、省令で外国人なども定められています。
居住支援法人に相談する
居住支援法人は、住宅確保要配慮者の入居を支える法人として、都道府県知事が申請を受けて指定します(住宅セーフティネット法 第59条)。入居の情報の提供や相談、入居後の見守りなどを行い、登録住宅の入居者の家賃債務を大家の求めに応じて保証することも業務です(第62条)。
地方公共団体は、居住支援法人や不動産の業者、社会福祉協議会などと居住支援協議会を置くよう努めることになっています(第81条)。協議会は、住宅確保要配慮者と大家の双方に住まいの情報を出し、相談に応じる体制を整えます。
国土交通省の「住宅確保要配慮者居住支援法人について」の頁にある居住支援法人一覧で、住んでいる都道府県の法人と、支援の対象(高齢者・障害者・子育て世帯など)を確かめてください。居住支援協議会の一覧も同じ省の頁にあります。
入居を拒まない住宅を探す
セーフティネット登録住宅は、住宅確保要配慮者の入居を拒まない賃貸住宅として、大家が都道府県・政令市・中核市に登録した住宅です。国土交通省の「セーフティネット住宅情報提供システム」で探して、大家に申し込めます。
居住サポート住宅は、居住支援法人などが大家と組んで、日々の安否の確認や訪問による見守り、暮らしが不安定になったときの福祉サービスへのつなぎを行う住宅です。こちらは国土交通省の「居住サポート住宅情報提供システム」で探せます。
認定家賃債務保証業者を使えるか聞く
令和7年10月1日に施行された改正で、認定家賃債務保証業者の制度ができました。住宅確保要配慮者が使いやすい保証会社を国土交通大臣が認定するもので、国土交通省の一覧では、令和8年7月31日時点の認定事業者数は12者です。
認定を受けた保証会社は、居住サポート住宅を借りようとする住宅確保要配慮者からの保証の申込みを、正当な理由なく拒めません(第72条)。国土交通省のQ&Aでは、信用情報機関の情報や、電話番号が無いことを理由に、この申込みを断ることはできないとしています。
すべての住宅確保要配慮者との契約で、緊急連絡先を親族などの個人に限らないことと、保証人を立てることを条件にしないことも、認定の基準です。ただしQ&Aは、断る正当な理由は極めて限られるとしつつ、収入と家賃を比べて払い続けるのが難しいと考えられる場合などを例に挙げています。
住宅確保要配慮者に当たるかは、申込みのときの本人の申告で判断するのが原則です。当てはまるなら申込みのときに伝え、事実を確かめる書類を求められたら出します。
物件が居住サポート住宅であることも、申込みの段階で大家や本人、居住支援法人などから伝え、公的な通知書などを示すことが想定されています。これらの申告がないまま断られても、原則として認定の基準に反するものとは扱わないとされています。
住居確保給付金の審査に通らなかったとき
住居確保給付金は、離職や休業などで収入が減り、住まいを失った人や家賃を払えなくなりそうな人に、家賃額を補助する給付金です(生活困窮者自立支援法)。通らなかったときは、次の要件のどれに当たらなかったのかを、申し込んだ自立相談支援機関に聞くところから始めます。
- 仕事を辞めて(事業をやめて)から2年以内か、自分の責任や都合ではない理由の休業などで収入が減った
- 世帯の収入が、自治体ごとの基準額と家賃額(上限あり)を足した額より少ない
- 預貯金と手持ちのお金の合計が、基準額の6倍(100万円を超えるときは100万円)以下
- ハローワークなどに申し込んで求職活動をする(自営業の人は、経営の改善に取り組むことで足りる場合もある)
基準額は住んでいる自治体で違うので、どこで線を越えたのかは窓口で確かめます。支給は原則3か月(最長9か月)で、家賃は原則として自治体から大家などの口座へ直接振り込まれます。くわしい条件は住居確保給付金とはにまとめました。
収入が大きく減って今の家賃が重い人には、家賃の安い住まいへの転居費用を補助するしくみもあります。転居で家計が良くなると家計改善の支援で認められることが要件で、敷金や前家賃などは補助の対象外です。
給付に当てはまらなくても、自立相談支援機関では、支援員が困りごとを聞き、家計の立て直しなどの支援を一緒に考えます。厚生労働省も、生活に困りごとや不安があるときは、まず地域の相談窓口に相談するよう案内しています。
公営住宅に申し込む
収入が一定の基準以下なら、都道府県や市区町村の公営住宅に申し込む道もあります。収入の基準の出し方と申し込みの窓口は、公営住宅の入居条件と収入の基準にまとめました。今の家賃が払えないときの相談先と、滞納したときの流れは家賃が払えないときにあります。
申し込み直す前に、家計で家賃の上限を出す
理由が家賃と収入の釣り合いにありそうなら、申し込み直す前に、毎月の家賃にいくらまで出せるかを家計から出しておきます。手取りの月収から、家賃のほかの毎月の支出と、貯金に回す額を引いた残りが、家賃と管理費に出せる上限です。
例として、手取りの月収が21万円で、家賃のほかの毎月の支出が12万円、貯金に回すのが2万円なら、家賃と管理費に出せるのは7万円までです。家計簿の3か月分の支出の合計を3で割ると、家賃のほかの毎月の支出を出せます。
入居のときには、敷金・礼金・仲介手数料と、保証会社の初回の保証料もかかります。保証会社が変わると保証料も変わることがあるので、見積もりは保証料の相場と、全体は賃貸の初期費用と比べます。
よくある質問
Q年金だけの収入でも、保証会社の審査に通りますか
高齢で年金だけの収入、健康の面の不安、緊急連絡先が無いといった事情があると、審査に落ちる可能性があると説明されています。連帯保証人や預貯金で補うほか、居住支援法人に相談し、認定家賃債務保証業者を使える住宅を探す道もあります。
まとめ
- 家賃保証会社の審査に落ちた理由は、詳しく教えてもらえないことが多い。家賃と収入の釣り合い・支払いの記録・申込書・物件の条件から見当をつける
- 保証会社が変われば結果が変わることがある。落ちた会社の名前を控え、不動産会社に、別の保証会社や別の物件で申し込めるかを聞く
- 連帯保証人・預貯金の残高・内定の通知で、足りない所を補う。申込書は事実どおりに書き、確認の電話に出る
- カードやローンの延滞に心当たりがあるときは、信用情報機関に開示を申し込んで確かめる
- 何度も断られるときは、居住支援法人に相談し、セーフティネット登録住宅や居住サポート住宅を探す
- 認定家賃債務保証業者は、居住サポート住宅を借りる住宅確保要配慮者の保証の申込みを、正当な理由なく拒めない(住宅セーフティネット法 第72条)
- 住居確保給付金の審査に通らなかったときは、離職からの期間・収入・預貯金・求職活動のどの要件かを、自立相談支援機関に聞く
- 申し込み直す前に、家計から家賃と管理費に出せる上限を出しておく
この記事で参照した公的情報
- 家賃債務保証業者登録制度(告示公布 平成29年10月2日・施行 平成29年10月25日・任意の登録制度で登録をしなくても家賃債務保証業を営むことは可能・登録業者の情報を公表し家賃債務保証業者選択の判断材料として活用・外国人の言語対応サポートを行っている登録家賃債務保証業者一覧)
- 窓口
- 国土交通省 住宅局 安心居住推進課
- 確認日
- 確認先
- https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_fr7_000024.html
- 住宅セーフティネット制度(令和7年10月1日に改正住宅セーフティネット法が施行・住宅確保要配慮者は法律で低額所得者・被災者・高齢者・障害者・子育て世帯、省令で外国人等・セーフティネット登録住宅は住宅確保要配慮者の入居を拒まない賃貸住宅の登録制度で、セーフティネット住宅情報提供システムで検索・閲覧・居住サポート住宅は居住支援法人等が大家と連携し安否確認・見守り・福祉サービスへのつなぎを行う住宅)
- 住宅確保要配慮者に対する賃貸住宅の供給の促進に関する法律(住宅セーフティネット法)(第2条 住宅確保要配慮者の定義・第59条 都道府県知事による居住支援法人の指定・第62条 居住支援法人の業務=登録住宅入居者の家賃債務の保証、入居に関する情報の提供・相談など・第72条 認定家賃債務保証業者=認定住宅の賃貸借契約を締結しようとする住宅確保要配慮者からの保証の申込みを正当な理由なく拒まない、親族等の連絡先の提供を契約の条件として求めない・第81条 地方公共団体は居住支援協議会を置くよう努める)(今の版は2025-10-01施行。2026-11-12 に e-Gov の版一覧で版が増えていないことを確かめ直した。2026-10-14 に e-Gov の版一覧で、未施行の版=2027-04-01施行の社会福祉法等の一部を改正する法律による版の第2条・第59条・第62条・第72条が同じ文で、第81条は社会福祉協議会を定める社会福祉法の節の番号だけが変わることを確認)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/419AC1000000112
- 認定家賃債務保証業者制度(住宅確保要配慮者が利用しやすい家賃債務保証業者として、登録家賃債務保証業者等から一定の要件を満たす者を国土交通大臣が認定・概要=居住サポート住宅に入居する要配慮者の家賃債務保証を正当な理由なく断らない、すべての要配慮者との契約で緊急連絡先を親族などの個人に限定しない・保証人の設定を条件としない、保証料が不当に高いものでない)
- 窓口
- 国土交通省 住宅局 安心居住推進課
- 確認日
- 確認先
- https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_fr7_000060.html
- 認定家賃債務保証事業者制度のQ&A(令和8年6月19日時点)(低額所得者などは家賃滞納のリスクが高いとして保証契約の締結を拒まれることがあり、その課題に対応するため認定制度を創設・正当な理由は極めて限られ、家賃の支払い意思がないことを明言している場合や収入等と家賃を客観的に比較し継続的に支払うことが困難と考えられる場合など・外部信用情報機関の情報や電話番号がないことを理由に居住サポート住宅に入居する要配慮者の保証を断ることはできない・要配慮者であることは原則として申込者の申告により判断し、事実を確認し得る書類の提出を求める)
- 窓口
- 国土交通省 住宅局
- 確認日
- 確認先
- https://www.mlit.go.jp/jutakukentiku/house/content/002007793.pdf
- 認定家賃債務保証業者一覧(認定事業者数 12者・令和8年7月31日時点)
- 住宅確保要配慮者居住支援法人について(住宅確保要配慮者に対し家賃債務保証の提供、賃貸住宅への入居に係る住宅情報の提供・相談、見守りなどの生活支援等を実施する法人として都道府県が指定・居住支援法人一覧(令和8年9月30日時点)・居住支援対象の項目)
- 住宅確保要配慮者居住支援協議会について(地方公共団体が不動産関係団体、居住支援団体等と連携し、住宅確保要配慮者及び民間賃貸住宅の賃貸人の双方に対し住宅情報の提供等の支援を実施・居住支援協議会一覧(令和8年6月30日時点))
- 生活困窮者自立支援制度(住居確保給付金=離職や休業等により収入が減少し、住居を失った方または失うおそれのある方に、就職に向けた活動をすることなどを条件に一定期間家賃相当額を補助し、家計改善のために家賃が低い住宅へ転居する必要がある場合に転居費用を補助・一定の要件・自立相談支援事業は支援員が相談を受け支援プランを作成・家計改善支援事業)
- 住居確保給付金のご案内(生活困窮者自立支援法に基づく給付金・家賃の補助=離職・廃業から2年以内、または自分の責任や都合ではない理由で休業などになり収入が減った方・収入が基準額+家賃額(限度額あり)より少ない・預貯金と手持ち金の合計が基準額の6倍(100万円を超える場合は100万円)以下・ハローワークなどに申し込んで求職活動(自営業の方などは経営の改善に取り組むことで可となる場合も)・支給期間は原則3か月(最長9か月)・原則として住宅の貸主等の口座に自治体が直接振込み/転居費用の補助=家計改善の支援において転居によって家計が改善することが認められること・敷金・前家賃等は補助対象外・お問い合わせは自立相談支援機関)
- 民法 第465条の2(個人根保証契約は極度額を定めなければ効力を生じない・第446条第2項と第3項を準用し極度額の定めは書面で)(今の版は2026-06-24施行。2026-11-12 に e-Gov の版一覧で、いちばん後の未施行の版=2029-06-23施行の版でも同じ文であることを確認)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/129AC0000000089
- 情報開示とは(本人の申込みにより自身の信用情報を確認できる制度・契約内容や支払状況等がどのように登録されているか・インターネットまたは郵送で申込み)
- 窓口
- 株式会社シー・アイ・シー(指定信用情報機関)
- 確認日
- 確認先
- https://www.cic.co.jp/guide/credit-report/
- CICが保有する信用情報(クレジット情報の保有期間は契約期間中および契約終了後5年間)
- 窓口
- 株式会社シー・アイ・シー(指定信用情報機関)
- 確認日
- 確認先
- https://www.cic.co.jp/guide/credit-information/possession/

