家に入れるお金の平均はいくら?|実家暮らしは月3万〜5万円台。親に言われた額が妥当かを、一人暮らしの額と手取りで確かめる
 Move for People株式会社

実家暮らしで家に入れるお金の平均は、民間の会社の調査で月37,417円〜54,009円でした(2015〜2023年の3つの調査)。20代に限ると、3万3,000円台です。
3つの調査の平均は、次のとおりです。調べた年と対象が違うので、額の開きは下で説明します。
| 調査(年) | 対象 | 平均 |
|---|---|---|
| SUUMO(2015) | 首都圏の400人 | 37,417円 |
| 保険マンモス(2022) | 500人 | 40,257円 |
| モデル百貨(2023) | 社会人1,000人 | 54,009円 |
平均には、家ごとの事情は入っていません。自分の額は、手取りから自分の支出と貯金を引いた残りと、家の負担を家族の人数で割った額を並べて、その間で親と決めます。
家に入れるお金の平均は、調査で3万〜5万円台
家に入れるお金の平均は、民間の会社のアンケートで調べられています。国の家計調査には、家に入れる金額そのものを調べた項目はありません。
調査ごとの時期・対象・額は、次のとおりです。
- SUUMO実家暮らし調査(住まいの情報サイト SUUMO・2015年3月・首都圏に実家がある20〜39歳の未婚で実家暮らしの400人・インターネット調査):お金を入れている人の平均37,417円(男性38,774円・女性36,059円)。入れていない人は27.5%
- 実家暮らしの方へのアンケート(保険マンモス株式会社・2022年3月・実家暮らしの500人・インターネット調査):平均40,257円。入れていない人は26%
- 独身実家暮らしのお金事情の調査(株式会社モデル百貨・2023年6〜7月・全国の実家暮らしで独身の社会人1,000人):入れている人(573人)の平均54,009円。入れている人は61%
平均は37,417円から54,009円まで、1万6,000円以上の開きがあります。調べた年と地域が違い、モデル百貨の調査は50代(75,473円)まで含むので、年代が上がるほど額が大きくなる分が平均に入っています。
20代に限ると、保険マンモスの調査の20〜30歳は33,623円、モデル百貨の調査の20代は33,232円で、どちらも3万3,000円台でした。どの調査も、額に何を含むかは答えた人によって違います。
平均は目安として見て、自分の額は下の手順で決めます。比べる相手には、一人暮らしの支出も使えます。総務省の家計調査には、単身世帯(一人暮らし)の1か月の支出が費目ごとに載っています。
実家暮らしでは、そのうちの一部を家族がまとめて払っています。その大きさを知ると、家に入れるお金が何のためのお金なのかが見えてきます。
一人暮らしなら、月にいくらかかるか
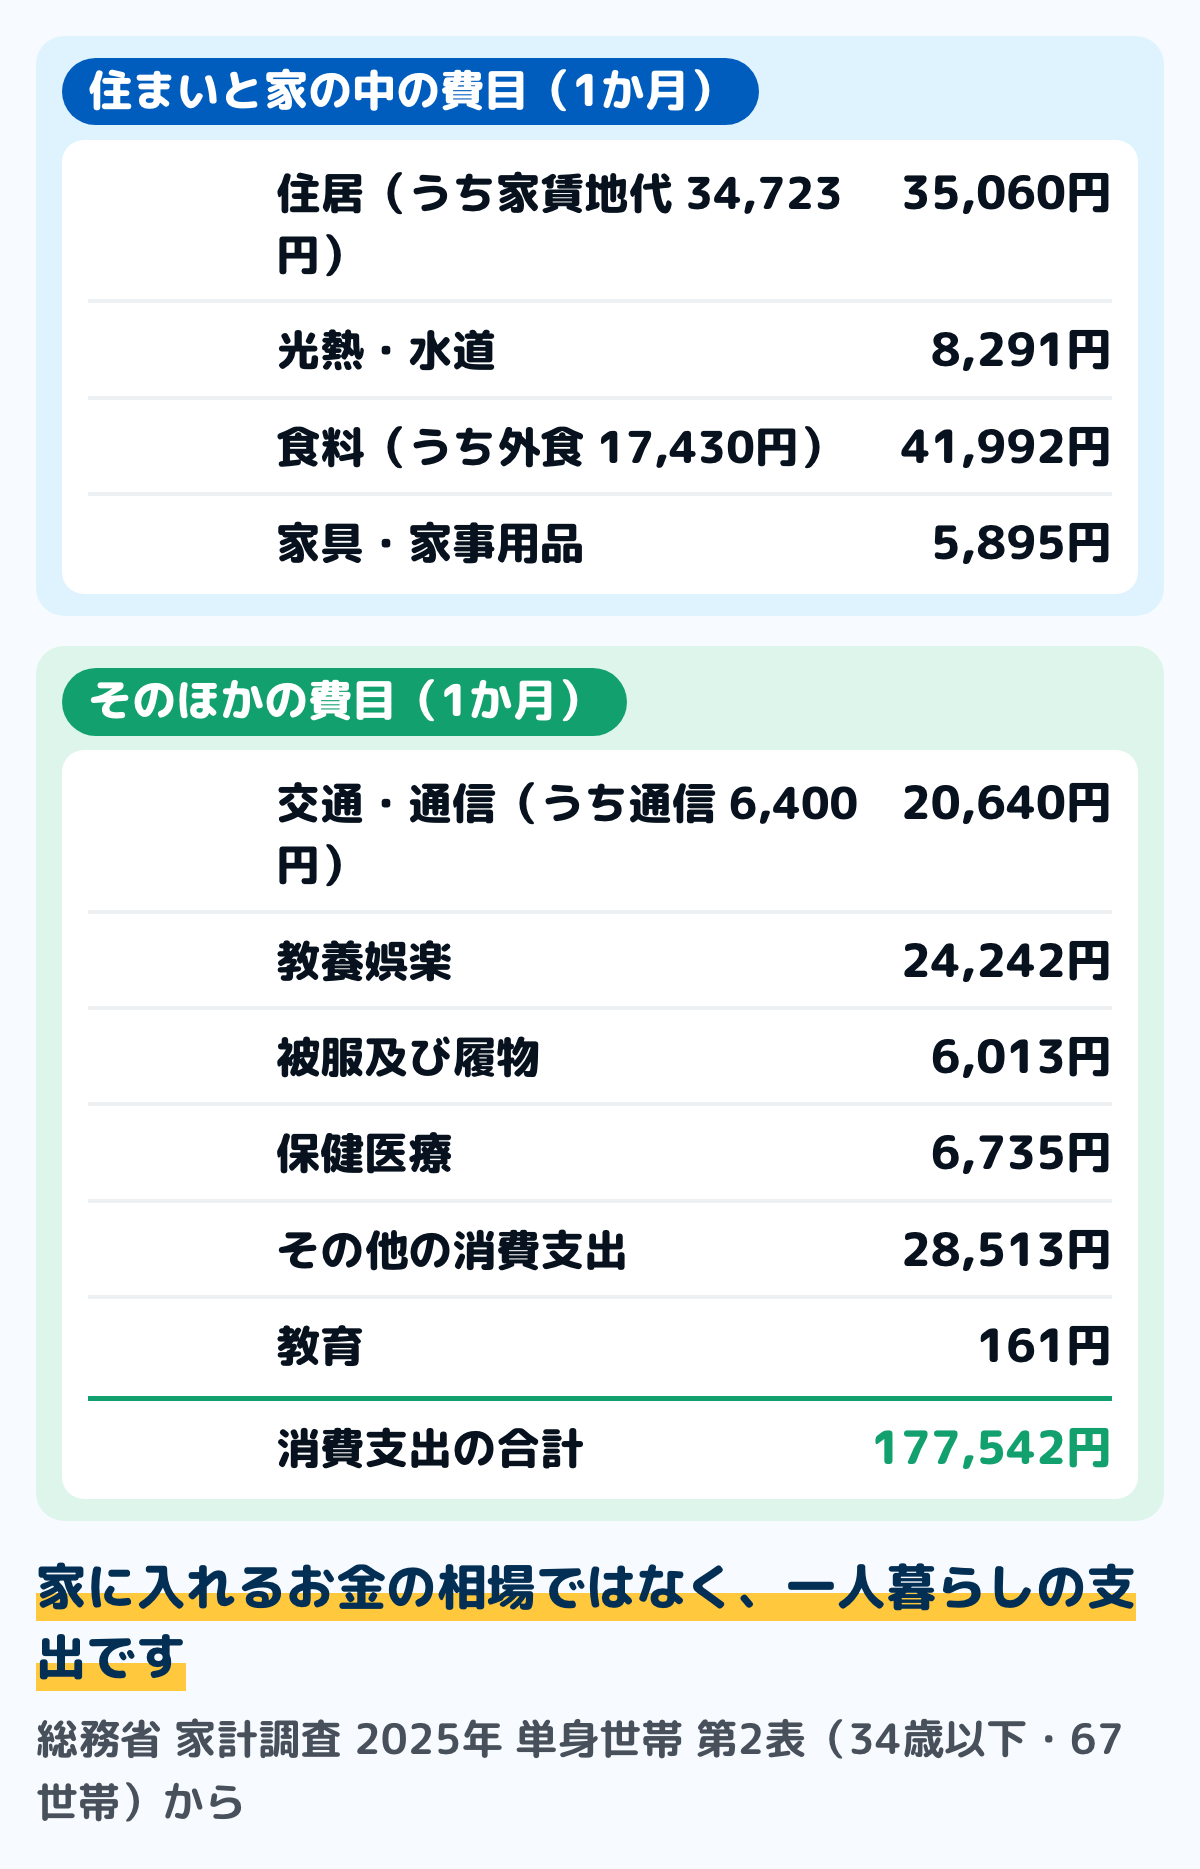
図は、家計調査(2025年)の単身世帯のうち、34歳以下の1か月の支出です。平均年齢は27.4歳で、消費支出の合計は177,542円でした。
住居は35,060円で、そのうち家賃地代が34,723円です。家賃・地代を払っている世帯は77.6%で、払っていない世帯も含めた平均なので、実際に家賃を払っている人の額より低く出ます。
食料は41,992円で、そのうち外食が17,430円です。光熱・水道は8,291円、家具・家事用品は5,895円でした。食料は、人に贈る食べ物を食料ではなく交際費などに入れる分け方(用途分類)の数字です。
このうち、実家暮らしで家族と分け合うことのある費目は、住居・光熱・水道と、家で食べる食事です。住居と光熱・水道を足すと43,351円、食料から外食を除いた分(食材・総菜・飲み物・菓子など)は24,562円で、合わせると67,913円になります。
この額は、家に入れるお金の相場ではありません。一人暮らしなら自分で払っていた分の大きさで、家ではそれを家族の人数で分けて払っています。
数の注意もあります。34歳以下の単身世帯として集計されたのは67世帯で、持家率は7.8%でした。平均は目安として見て、自分の地域の家賃と比べるほうが確かです。家賃の見方は家賃の平均はいくら?にまとめました。
家に入れる額を決める手順
手順は、紙でも表計算でも同じように進められます。親と話す前に、自分の数字をそろえておくのが先です。
ステップ1自分の手取りと、自分で払っている支出を書き出す15分
給与明細の差引支給額が、毎月使える手取りです。求人や親との話に出る「月給」が、税や社会保険料を引く前の額(総支給額)なのか手取りなのかを確かめ、比べるときは差引支給額にそろえます。見方は給与明細の見方にまとめました。
次に、自分で払っているものを1か月分書き出します。スマホ代・通勤の交通費・昼食や外食・服・美容院・交際費・保険料・奨学金の返還などです。
年に1回の支出も忘れずに拾います。帰省や旅行、年払いの契約などは、特別費は思い出さずに明細から拾うの形で月割りにします。
ステップ2家が払っている費目を、親に聞いて人数で割る15分
家が払っている家賃や住宅ローン、電気・ガス・水道、食材、日用品、インターネットの額を親に聞きます。毎月の額が分からなければ、請求書や明細の1か月分で十分です。
それぞれを家族の人数で割ると、自分の分のおよその額が出ます。家の車を使わせてもらっているなら、ガソリン代や保険料なども同じように分けます。
この額は、上の家計調査の費目と並べて見ます。家計調査の住居・光熱・水道・外食以外の食料の額と比べて、大きく違う費目があれば、その理由も親と話す材料になります。
ステップ3先取りする貯金の額を先に決める10分
実家暮らしの間は、一人暮らしより手元に残りやすい時期です。残った分を貯金にするのではなく、給料日に先に分ける額を決めます。
決め方は先取り貯金のやり方にまとめました。一人暮らしを始める予定があるなら、敷金・礼金や家具の費用を目標にすると額が決まります。
勤め先に、給与から天引きで積み立てる制度(財形貯蓄など)があれば、それを使う方法もあります。自分で移すなら、ふだん使う口座とは別の口座に分けておくと手をつけにくくなります。分け方は口座の使い分けにまとめました。
ステップ4残りから家に入れる額を決め、親と話す15分
手取りから、自分の支出と先取りの貯金を引いた残りが、家に入れられる額の上限です。ステップ2で出した自分の分の額と並べて、その間で決めます。
親と話すときは、2つの額を紙に書いて見せると伝わります。「いくら入れればいい?」と聞くより、「この額なら続けられる」と自分の数字で話すほうが決まりやすくなります。
額に何が含まれるかも決めます。食費だけなのか、スマホ代や車の分も含むのかで、自分で払うものが変わるからです。
ステップ5昇給や生活が変わったら見直す5分
決めた額は、ずっと同じでなくてかまいません。昇給・転職・ボーナスの有無・奨学金の返還が始まったときなどに、ステップ1から出し直します。
親の家計が変わったときも見直しの時です。親が退職して収入が減ったときなどは、家の負担を人数で割った額が変わります。
月によって手取りが違う人は、ふだんの月の額と、ボーナスの月に足す額を分けて決めておく方法もあります。出費が重なりやすい月をあらかじめ親に伝えておくと、その月だけ額を変える話もしやすくなります。
給与明細と、スマホ代や定期代の明細を1か月分そろえてください。自分で払っている支出が分かれば、家に入れられる額の上限が出ます。
家計簿での書き方
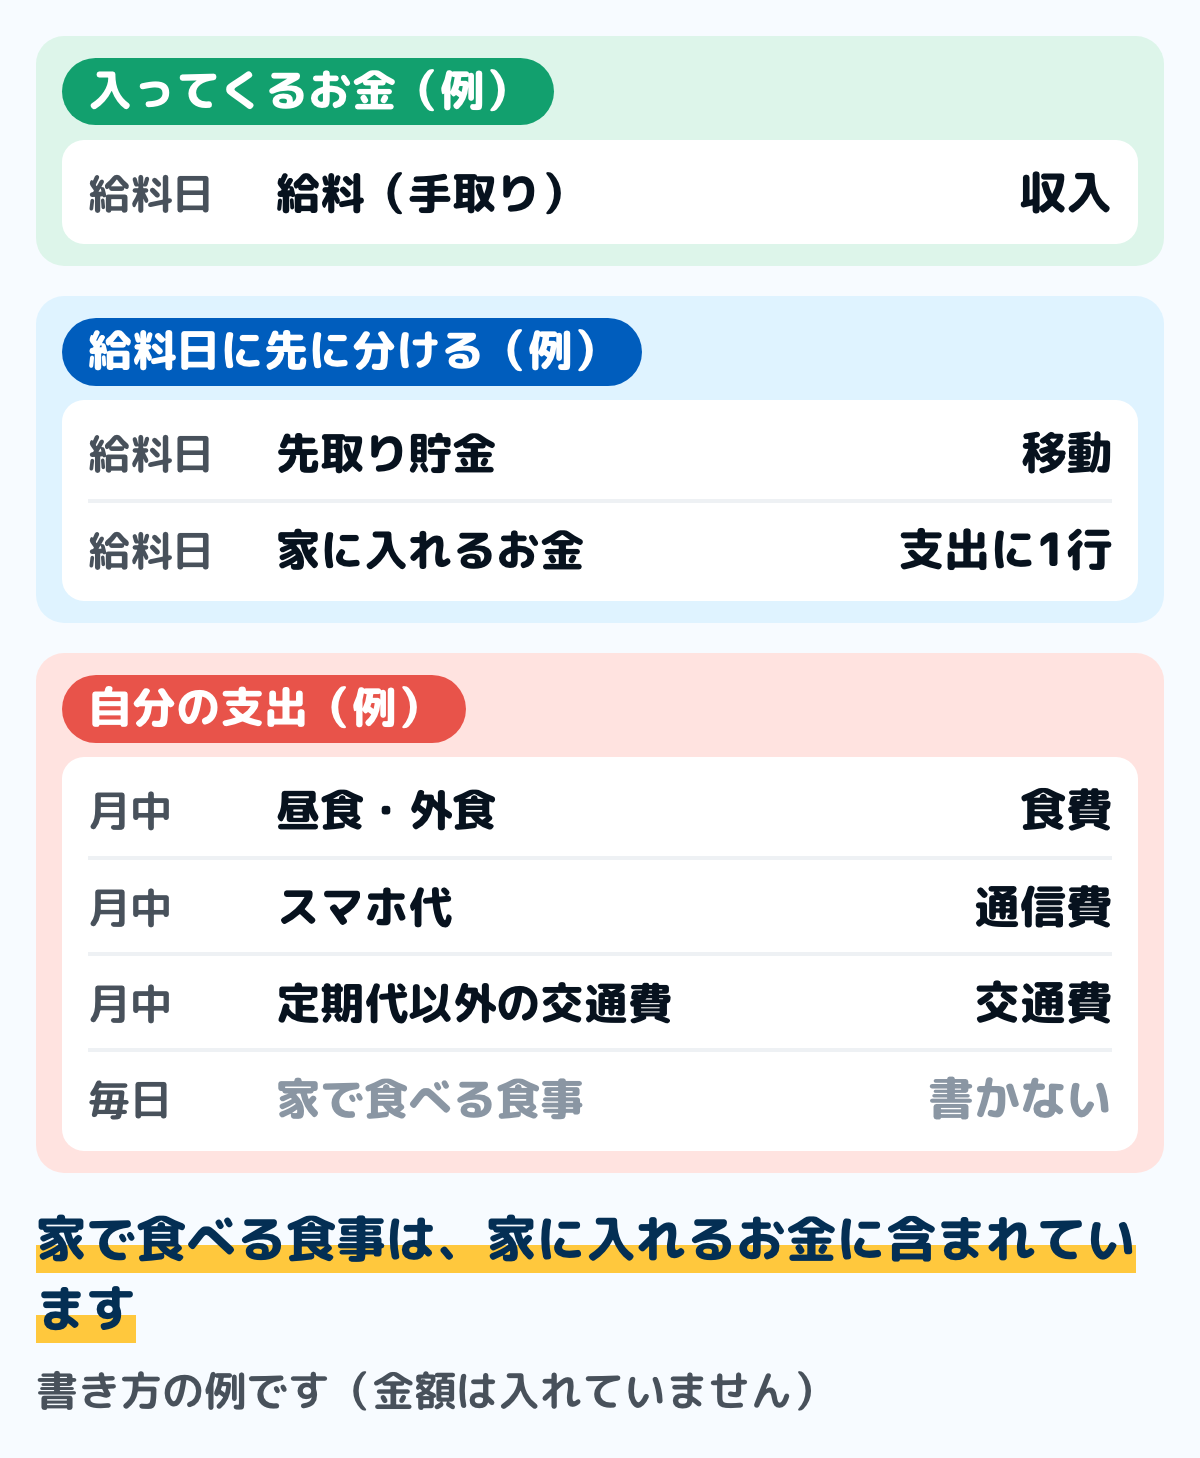
図は、家計簿での書き方の例です。家に入れるお金は、支出に「家に入れるお金」という1行で書きます。
食費とは分けておきます。家で食べる食事は家に入れるお金に含まれているので、自分の家計簿の食費には、昼食や外食など自分で払った分だけを書きます。
先取りした貯金は、支出には書きません。自分の口座どうしの移動として書く方法は、家計簿の貯金の書き方にまとめました。
家族の分の買い物を立て替えたとき
家族の食材や日用品を自分のお金で買ったときは、その扱いを先に決めておきます。家に入れるお金の一部として数えるなら、家に入れるお金の行に書きます。
数えないなら、家族から返してもらった日に、支出を取り消す形で書きます。どちらかに決めておけば、月末に金額が合わなくなりません。
家に入れたお金を、親が貯めてくれている
親が「将来のために預かっておく」と言って貯めてくれている場合も、自分の家計簿では家に入れるお金として支出に書きます。自分の口座から出ていったお金だからです。
そのお金が後で戻ってきたときは、その日に収入として書きます。戻ってくる約束があるかどうかは、親と話して決めておきます。
戻ってくる約束なら、親の口座で預かってもらうのではなく、自分の名義の口座を1つ分けて入れておき、家の出費はそこから使ってもらう形にする方法もあります。誰のお金かが口座の名義で分かるので、自分の家計簿でも、使われずに残った分を貯金として数えられます。
親の扶養との関係
家に入れる額は、扶養の条件には入っていません。条件は、自分の収入の額と、生計を一にしているか(健康保険では親の収入と比べてどうか)です。
税の扶養は、1月から12月の自分の所得で決まる
国税庁の案内では、扶養控除の対象になるのは、生計を一にしている親族で、令和8年分は年間の合計所得金額が62万円以下の人です。令和8年分の給与所得控除は最低74万円なので、給与だけなら給与収入136万円以下が目安です。
令和7年分までは、合計所得58万円以下・給与収入123万円以下でした。この改正は令和8年12月1日に施行され、令和8年分から当てはまります。
住民税の線は年度で変わります。地方税法では、令和8年度分までは前年の合計所得金額58万円以下で、令和8年中の所得で決まる令和9年度分からは62万円以下になります。
控除額は一般の扶養親族で38万円、特定扶養親族(その年12月31日現在で19歳以上23歳未満)で63万円です。就職した年も、その年の1月から12月の給与の合計が上の額を超えると、親はその年の扶養控除を受けられなくなります。親の勤め先の年末調整で、扶養から外すことになります。
19歳以上23歳未満で扶養から外れても、特定親族特別控除があります。令和8年分は合計所得62万円超123万円以下、給与収入では197万円以下が対象で、控除額は63万円から3万円まで下がります。
住民税にも同じ控除があります。地方税法では、前年の合計所得金額が123万円以下の特定親族について、95万円以下なら45万円で、そこから段階的に下がり、120万円を超えると3万円です。
詳しい数字は扶養控除はいくら?と103万の壁はいまどうなった?にまとめました。親の年末調整での書き方は年末調整の書き方にあります。
健康保険の扶養は、これから先の見込みで決まる
日本年金機構の案内では、健康保険の被扶養者の条件は年間収入130万円未満で、同居なら被保険者(親)の収入の半分未満であることです。19歳以上23歳未満は、扶養認定日が令和7年10月1日以降なら150万円未満になりました。
年間収入は、過去の収入ではなく、これから先の見込みの額です。130万円の条件なら、給与で月額108,333円以下であれば満たすとされています。
勤め先の健康保険に入ったときも、親の扶養から外れます。親の勤め先に、被扶養者を外す届出を出してもらいます。親の健康保険が健康保険組合などの場合は手続きの窓口が違うので、親の勤め先に確かめます。130万円の条件の細かい点は130万の壁とはにまとめました。
迷いやすい場面
親に言われた額が、多いのか少ないのか知りたい
言われた額は、性格の違う3つの数字と並べると位置が分かります。例として、手取り18万円で「月6万円入れて」と言われた場合で見てみます。
- 調査の平均と比べる:20代の平均は3万3,000円台(保険マンモス・モデル百貨の調査)なので、6万円はその2倍近い額です
- 一人暮らしなら払う額と比べる:家計調査(2025年)の34歳以下の単身世帯では、住居・光熱・水道と外食以外の食料で67,913円でした。6万円はこれより少ない額です
- 手取りの割合で見る:6万円は手取り18万円の3分の1です。手取りから自分の支出と先取りの貯金を引いた残りに収まるかを、ステップ4の形で確かめます
平均と比べると多く見え、一人暮らしの額と比べると少なく見えます。どちらか1つの数字だけで「高い」「安い」を決めず、3つを紙に並べて親と話すと、額の理由を一緒に確かめられます。
親に「お金はいらない」と言われた
家に入れるかどうかは、家族で決めることです。入れないと決めた場合も、ステップ2で出した自分の分の額は知っておくと役に立ちます。
一人暮らしを始めたときに、その額が自分の支出に加わるからです。その分を先取りの貯金に回しておけば、家を出るときの準備になります。
言われた額が、手取りに対して重い
親から言われた額が払えそうにないときは、ステップ4の2つの額を見せて話します。何が含まれているのか(食費・スマホ代・車の分など)を分けると、額の理由が分かります。
車の維持費が含まれているなら、車の維持費は月いくら?の形で月割りにして見ると、親の側の負担も具体的になります。税金や車検のように年に1回・2年に1回払うものも、月あたりの額にして並べます。
自分の側で減らせるものがないかも見ます。スマホ代や使っていない契約など、毎月決まって出ていく支出は、家計簿の固定費の書き方の形で一覧にすると見直す場所が分かります。
学生で、アルバイトをしている
大学生のうちは、収入も家に入れる額も月によって違うことがあります。書き方は大学生の生活費にまとめました。
アルバイトの収入が増えると、親の扶養に関わります。税は1月から12月の合計、健康保険はこれから先の見込みで決まるので、2つを分けて見ます。
いずれ一人暮らしを始めたい
家に入れるお金とは別に、家を出るときの費用を貯めておきます。一人暮らしの毎月の支出は、図の家計調査の額と、住みたい地域の家賃で見積もれます。
始めた後の家計簿のつけ方は一人暮らしの家計簿のつけ方にまとめました。家を出た月からは、家に入れるお金の行が、家賃・光熱費・食費などの行に置き換わります。
よくある質問
Q家に入れるお金の平均はいくらですか
民間の調査では、月37,417円〜54,009円です。SUUMO(2015年・首都圏の20〜39歳の400人)は37,417円、保険マンモス(2022年・500人)は40,257円、モデル百貨(2023年・独身の社会人1,000人)は54,009円でした。
家計調査には、家に入れる金額そのものを調べた項目はありません。平均は目安にして、一人暮らしの費目と家の負担を人数で割った額を比べて決める方法を、この記事の手順にまとめています。
Q手取りの何割を入れるのが普通ですか
決まった割合はありません。手取りの1〜2割ほどを目安に挙げる解説もありますが、割合を調べた国の統計はありません。例として、手取り20万円なら1割で2万円、2割で4万円です。
手取りから自分の支出と先取りの貯金を引いた残りが、入れられる額の上限です。そのうえで、家の負担を人数で割った額と並べて、その間で親と決めます。
Q家にお金を入れることを、親にどう切り出せばいいですか
ステップ4の2つの額を見せながら、何に充てるお金かを一緒に伝えます。言い方の例は「毎月3万円を生活費として入れたい。食費と光熱費の分のつもりで、スマホ代は自分で払う」です。
呼び方は「生活費」でも「家に入れるお金」でもかまいません。何に充てるかを言っておくと、あとで額を見直すときにも話が早くなります。
Q新卒は、いつから入れればいいですか
決まりはありません。初任給が入って、1か月の支出が見えてから額を決めると、無理のない額になります。
就職した年は、親の扶養にも関わります。税は1月から12月の給与の合計で、健康保険は勤め先の保険に入った時点で決まります。
Qきょうだいで入れる額が違ってもいいですか
家の負担を人数で割った額は同じでも、手取りと自分で払っている支出は人によって違います。入れられる額の上限が違うので、額が違うこともあります。同じ手順で出した2つの額を家族で見せ合うと、違う理由が分かります。
Q「家に入れるお金」は家計簿ではどう呼べばいいですか
自分で見て分かる名前であれば何でもかまいません。「家に入れるお金」や「実家への生活費」などの1行にして、食費や光熱費とは分けておきます。
Q家に入れるお金を増やすと、親の扶養に入れますか
家に入れる額は、扶養の条件には入っていません。条件は、自分の収入の額と、生計を一にしているか(健康保険では親の収入と比べてどうか)です。税は1月から12月の合計所得、健康保険はこれから先の年間の見込み収入で見ます。
Q受け取る親の側は、家計簿にどう書きますか
受け取った日に、収入として「子どもから」などの1行で書きます。家の支出は今までどおりで、合計の収入が増える形です。
Q夫が家に入れるお金は、どう決めればいいですか
夫婦の生活費の分け方は、実家暮らしとは話が違います。共有の範囲の決め方は夫婦で家計簿を共有するならにまとめました。
まとめ
- 家に入れるお金の平均は、民間の調査で月37,417円〜54,009円(2015〜2023年・調査ごとに時期と対象が違う)。家計調査には、金額そのものを調べた項目はない
- 家計調査(2025年)の単身世帯34歳以下は、1か月の消費支出が177,542円。住居・光熱・水道と外食以外の食料で67,913円(相場ではなく、一人暮らしなら自分で払う分)
- 手取りから自分の支出と先取りの貯金を引いた残りが、入れられる額の上限
- 家の負担を家族の人数で割った額と並べて、その間で親と決める
- 親に言われた額は、調査の平均・一人暮らしなら払う額・手取りの割合の3つと並べると、多いか少ないかの位置が分かる
- 家計簿では「家に入れるお金」の1行で書き、家で食べる食事は食費に書かない
- 家に入れる額で扶養は決まらない。税は1月から12月の所得、健康保険はこれから先の見込みで決まる
この記事で参照した公的情報
- 家計調査 家計収支編 単身世帯 2025年 第2表 男女,年齢階級別1世帯当たり1か月間の収入と支出(単身世帯34歳以下の消費支出と10大費目・外食・家賃地代・通信・家事用消耗品・集計世帯数・平均年齢・持家率・家賃・地代を支払っている世帯の割合)
- No.1180 扶養控除(生計を一にしていること・合計所得金額58万円以下=給与のみなら給与収入123万円以下/令和8年分からは62万円以下・控除額は一般38万円・特定扶養親族63万円・年齢はその年12月31日現在)
- No.1177 特定親族特別控除(生計を一にする19歳以上23歳未満の親族・令和8年分は合計所得62万円超123万円以下=給与のみなら給与収入197万円以下・控除額63万円から3万円)
- No.1410 給与所得控除(令和8年分・令和9年分は給与等の収入金額220万円までの給与所得控除額が74万円)
- 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)(給与所得控除の最低保障額の引上げと扶養親族等の所得要件の改正は令和8年12月1日施行・令和8年分から適用・12月の年末調整で反映)
- No.2665 年末調整の対象となる人(扶養控除等(異動)申告書を提出している人・年の中途で就職し年末まで勤務している人も対象)
- 従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き(年間収入130万円未満・同居の場合は被保険者の収入の半分未満・年間収入は認定日以降の見込み収入額で月額108,333円以下・健康保険の被保険者になったときは削除の届出)
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件(扶養認定日が令和7年10月1日以降は年間収入150万円未満)
- 地方税法 第23条・第292条(個人住民税の同一生計配偶者と扶養親族は、前年の合計所得金額が58万円以下である者・令和8年度分まで。令和9年度分から62万円以下(令和8年法律第2号)/現行版 325AC0000000226_20261101_508AC0000000002 は58万円以下・2027年1月1日施行の版 325AC0000000226_20270101_508AC0000000002 で62万円以下(2026-11-06 に e-Gov の版一覧と本文で確認))
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法等の一部を改正する法律要綱 第1-1(1)(令和9年度以後の各年度分の個人住民税について、同一生計配偶者と扶養親族の前年の合計所得金額要件を62万円以下とする・改正前は58万円以下)
- 地方税法 第34条・第314条の2(個人住民税の特定親族特別控除=前年の合計所得金額123万円以下の特定親族・95万円以下45万円・95万円超115万円以下は段階的・115万円超120万円以下6万円・120万円超3万円)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- SUUMO実家暮らし調査(2015年3月19〜20日・首都圏に実家があり実家暮らしをしている20〜39歳の未婚400人・インターネット調査:実家にお金を入れている人の平均37,417円・男女別・年代別・入れていない27.5%)
- 窓口
- SUUMO(スーモジャーナル・民間の調査)
- 確認日
- 確認先
- https://suumo.jp/journal/2015/07/24/94422/
- 実家暮らしの方へのアンケート(2022年3月14〜15日・実家暮らしの500人・インターネット調査:平均40,257円・入れていない26%・年代別)
- 窓口
- 保険マンモス株式会社(民間の調査)
- 確認日
- 確認先
- https://prtimes.jp/main/html/rd/p/000000016.000096733.html
- 独身実家暮らしのお金事情の調査(2023年6月29日〜7月5日・全国の実家暮らしの社会人〈独身〉1,000人:家にお金を入れている61%・入れている573人の平均54,009円・年代別)
- 窓口
- 株式会社モデル百貨(民間の調査)
- 確認日
- 確認先
- https://prtimes.jp/main/html/rd/p/000000011.000110903.html

